행동주의 투자자들이 영국 M&A 대상 기업에 유리한 힘을 보태고 있다
투자자들은 기업에 사업부문 분사나 경쟁사 매각을 압박해 가치를 끌어낼 수 있다.
게시 9시간 전
기업이 인수 제안이나 행동주의 투자자의 표적이 되는 것은 언제나 달갑지 않은 칭찬이다. 그 기업의 주가가 저평가됐거나 경영이 제대로 이뤄지지 않고 있다는 뜻이며, 대개는 두 가지 모두에 해당한다. 영국 기업 경영진이 이런 원치 않는 관심을 받는 일이 늘고 있다.
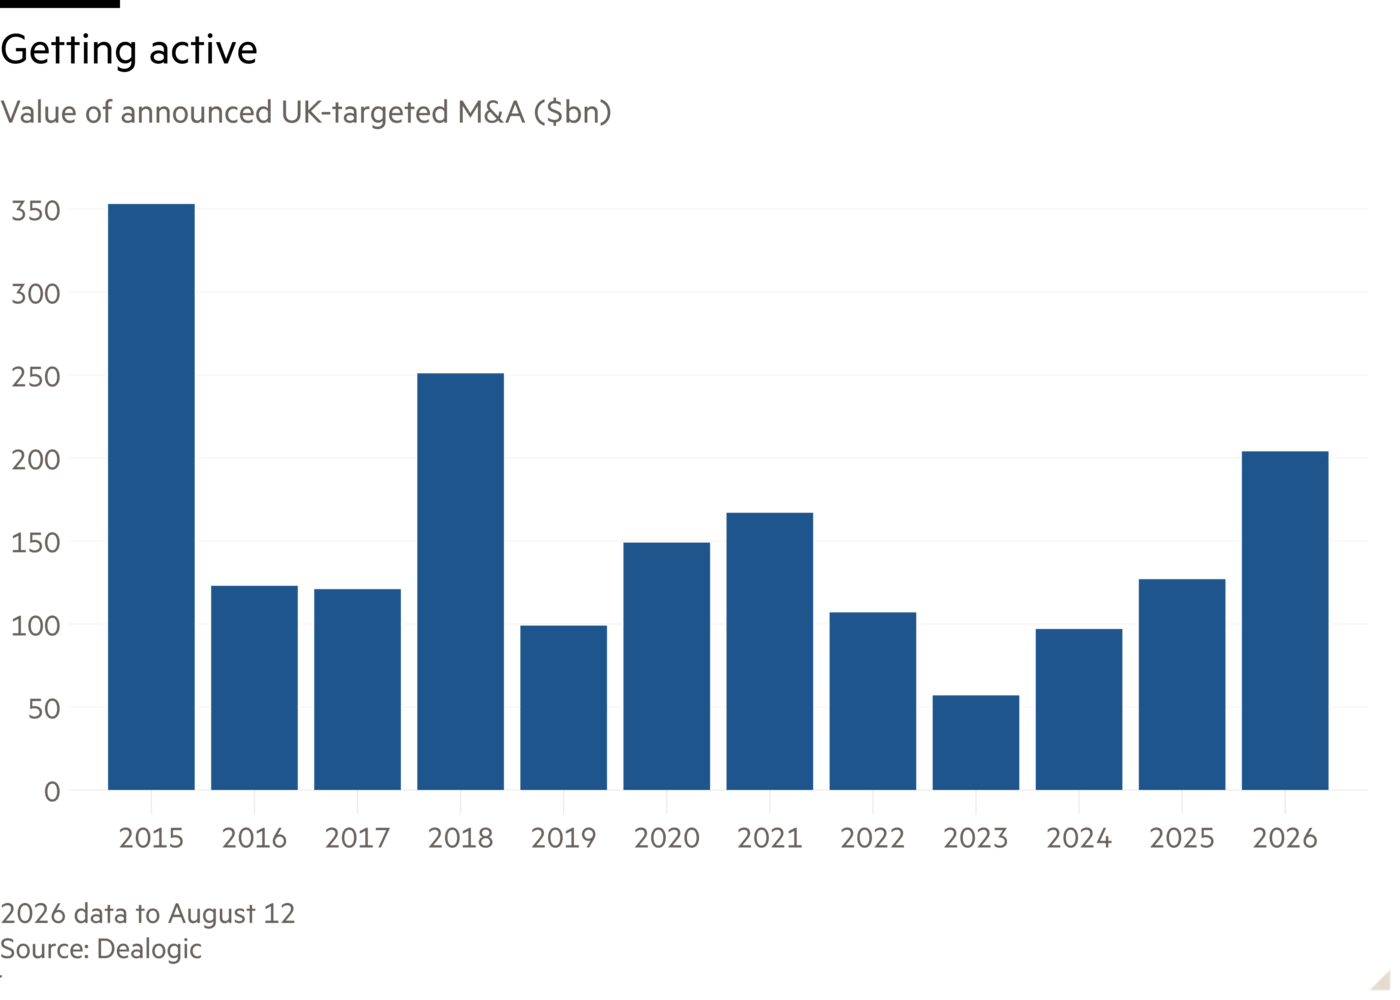
딜로직에 따르면 2026년 영국 기업을 겨냥한 인수·합병 제안은 이미 8년 만에 최고치를 기록했다. EasyJet, Schroders, Tate & Lyle, Segro, Intertek 등이 외국 인수자들이 거둬들인 주요 표적이다. 하지만 행동주의도 증가하고 있다. Barclays 애널리스트들에 따르면 올해 상반기 영국은 미국과 일본에 이어 문제를 제기하며 압박하는 투자회사들의 선호 대상국 3위였다. Alvarez & Marsal에 따르면 영국 기업은 유럽 전체 행동주의 캠페인의 5분의 2를 차지했다.
대폭 할인된 주식이 주요 매력일까? FTSE 100의 선행 주가수익비율은 13배에 불과한 반면, 대서양 건너편의 S&P 500은 22배에 거래되고 있다. Apple과 Nvidia 같은 초대형 기술기업의 영향력을 줄이기 위해 영국을 시가총액 가중 방식이 아닌 동일가중 S&P 500과 비교하면, 영국 증시의 할인 폭은 지난 20년간 평균 수준과 비슷하다. 매수자와 행동주의 투자자 모두에게 매력적인 중형주 가운데서도 FTSE 250의 미국 Russell 2000 대비 할인 폭은 통상적인 격차보다 약간 작을 뿐이다.
그러나 행동주의 투자자들이 잠재적으로 가치를 창출할 수 있는 지점은 기업들이 명백한 비용 절감 여지를 실행하도록 독려하거나, 비용을 줄일 수 있다고 믿는 경쟁사에 프리미엄을 받고 매각되도록 하는 데 있다. 이는 행동주의 투자자들의 전략에서 점점 더 큰 부분을 차지하는 것으로 보인다. A&M에 따르면 올해 유럽 전역에서 기업에 전부 또는 일부를 매각 대상으로 내놓으라는 요구는 전체 행동주의 투자자 요구의 5분의 1을 차지했으며, 2025년의 8%와 비교된다.
때로는 요구가 요란하게 제기된다. 헤지펀드 매니저 보아즈 와인스타인이 이끄는 투자회사 사바(Saba)를 생각해보자. 사바는 저평가된 영국 투자신탁을 상대로 캠페인을 벌여 여러 이사회를 무너뜨렸다. 다른 투자자들은 공개되지 않은 자리에서 압박을 가했다. 영국 물류 부동산 투자신탁 세그로(Segro)가 미국의 동종 업체 프로로지스(Prologis)의 접근을 받기 전, 그리고 이달 140억 파운드의 제안을 수락하기 전, 행동주의 투자자 라우로 에셋 매니지먼트(Lauro Asset Management)는 적어도 데이터센터 사업부를 분사하라고 제안했다. FTSE 100 소속 시험·검사 업체 인터텍(Intertek) 역시 사모펀드 EQT가 인수에 나서기 전 행동주의 투자자들로부터 향후 진로를 재고하라는 권고를 받았다.
A&M은 행동주의 투자자가 최소 1%의 지분을 보유한 것으로 알려졌지만 공개 캠페인은 시작되지 않은 유럽 기업 400곳 이상을 살펴봤다. 그 결과 이들 기업은 2년 동안 전체 기업군보다 거의 3분의 1 더 많은 자산 매각을 단행했으며, 인수 건수는 5분의 1 적었다. 영국 M&A 물결의 배경에는 눈에 띄든 그렇지 않든 행동주의 투자자들이 주도한 거래의 물결이 있다.
jennifer.hughes@ft.com
렉스는 매주 수요일 추가 분석, 해당 주 칼럼 추천 및 FT가 읽고 있는 자료 링크를 담은 뉴스레터를 발송합니다. FT 프리미엄 구독자는 여기에서 신청할 수 있습니다.
AI로의 전환, 프리미엄, 매주 목요일
John Burn-Murdoch와 Sarah O'Connor가 전하는 AI의 일의 세계 재편에 관한 매주 심층 분석