에어테이블의 헐값 매각은 소프트웨어 2류 업체들에겐 시작에 불과하다
한때 승승장구하던 스타트업이 23억 달러에 조금 못 미치는 금액에 벤딩 스푼스에 매각된다
게시됨 10시간 전
중세 유럽에서 죽음의 사신은 닥쳐올 파멸을 의인화한 존재로 발전했다. 기술 기업들에게 현대판 죽음의 사신은 벤딩 스푼스다. 부실 소프트웨어 기업을 인수해 회생시키는, 최근 상장한 이 회사는 이번 주 크게 떨어진 가격에 새로운 인수 대상을 찾았다. 앞으로 이와 같은 거래가 더 나올 것이다.
한때 고공행진하던 스타트업 에어테이블은 벤딩 스푼스에 23억 달러가 조금 안 되는 금액에 매각될 예정이라고 밝혔다. 이는 2021년 기록한 거의 120억 달러의 기업가치와는 크게 다르다. 당시 에어테이블은 실버레이크와 세일즈포스, 컴퓨터 재벌 마이클 델의 사모펀드처럼 명망 높은 투자자들로부터 7억3500만 달러를 조달했다.
벤딩 스푼스는 성장률은 낮지만 충성도가 높거나, 적어도 이탈하지 않는 이용자층을 보유한 쇠퇴 기업을 인수하는 경향이 있다. 에버노트, AOL, 비메오는 이 회사가 앞서 인수한 기업들이다. 에어테이블은 공룡 기업이 아니다. 연간 반복 매출은 거의 5억 달러에 달하며 20%씩 증가하고 있다. 그러나 2022년 이후 시장은 수익성 실현이 먼 미래에 치우친 기업들을 가혹하게 몰아붙였다.
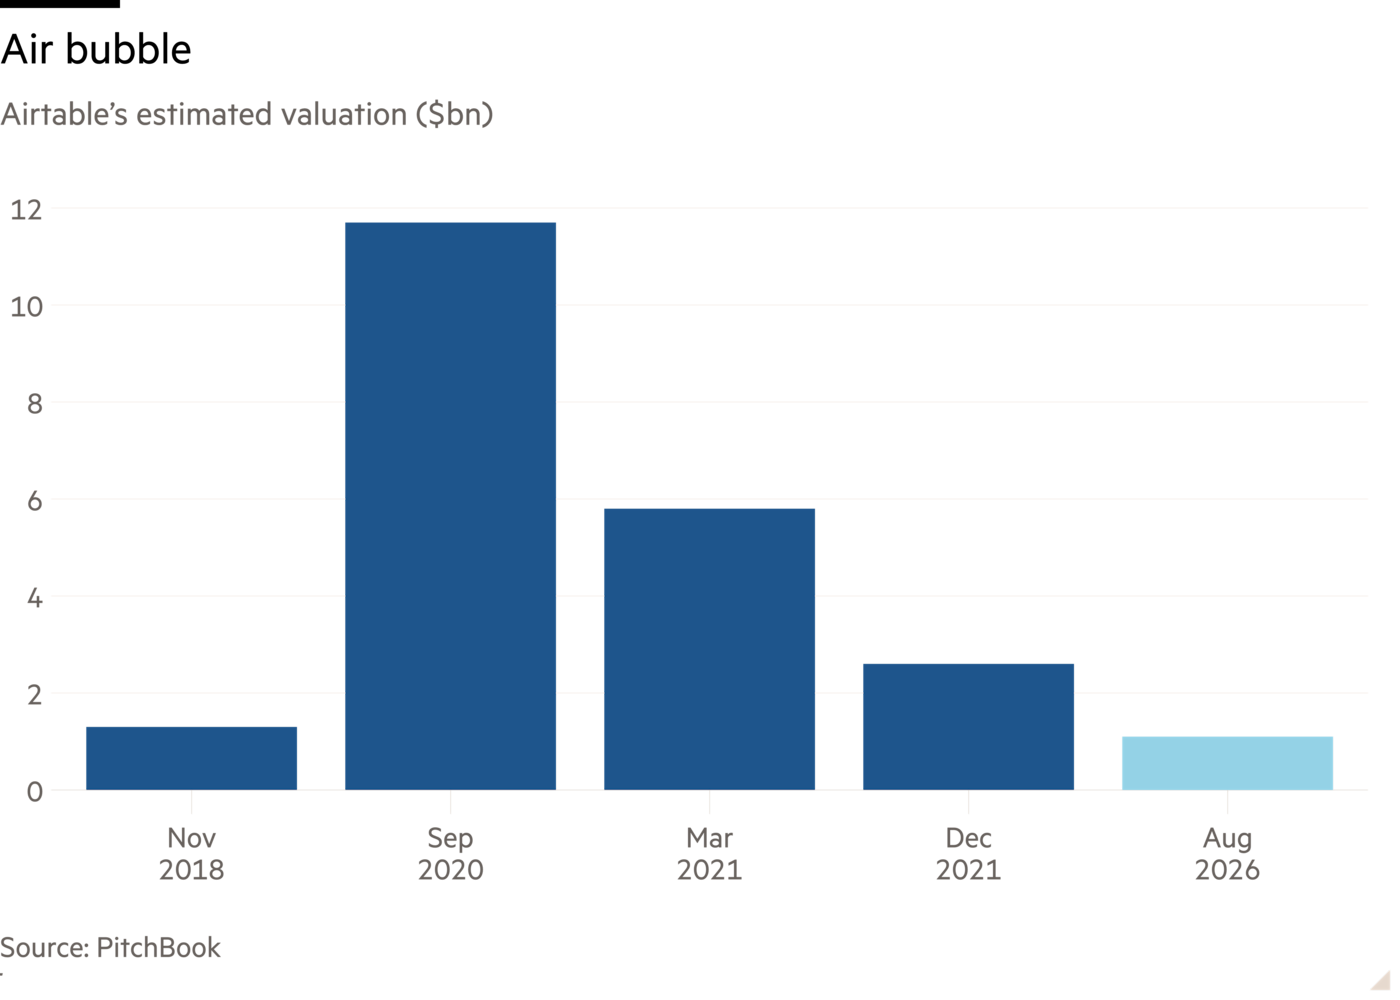
Airtable 역시 AI 에이전트의 도전을 받는 서비스형 소프트웨어 기업들이 지속적으로 매도되는 이른바 ‘SaaS포칼립스’의 희생자다. Airtable은 사용자들이 서로 워크플로를 공유할 수 있도록 하는 이른바 ‘협업 업무 관리’ 소프트웨어를 개발한다. AI가 이런 서비스의 진입 장벽을 낮추고 있다는 점에는 의문의 여지가 없다.
Airtable의 경쟁사인 Monday.com과 Asana를 생각해보자. 두 회사 모두 소프트웨어 기업의 밸류에이션이 치솟던 2020년대 초 상장했다. 각각 주식 기반 보상을 제외한 조정 영업이익률이 약 10~15%이고, 두 회사 모두 잉여현금흐름이 플러스다. 그럼에도 Monday.com 주가는 2021년 고점 대비 4분의 3 하락했고, Asana 주가는 90% 넘게 떨어졌다.
Airtable의 상대적으로 낮은 매각 가격은 실제보다 상황이 나빠 보이게 할 수 있다. 초기 투자자들은 충분한 성과를 거뒀을 것이며, 수십억 달러 규모의 현금 회수는 결코 무시할 일이 아니다. Bending Spoons는 기업을 헐값에 인수한다는 주장을 부인하며, 재건 작업을 통해 수익을 창출할 수 있다고 믿는다. 이 기업 사신에게 인수 대상 기업의 죽음은 결코 끝이 아니라는 것이 의도된 메시지다.
더 나은 거래가 나올 가능성도 있다. 헤지펀드 Marathon Asset Management가 지적했듯이, 상장 소프트웨어 기업들은 일반적으로 부채가 많지 않다. Airtable 역시 보수적으로 자본을 조달했다. 그러나 최근 몇 년간 사모펀드들은 소프트웨어 기업 인수에 투자금의 최대 5분의 1을 배정했고, 레버리지가 더 높은 기업들은 상황이 악화될 경우 운신의 폭이 좁아질 것이다. Airtable이 강한 입장에서 매각에 나서는 것은 아니지만, 이보다 훨씬 취약한 기업들도 있다.
sujeet.indap@ft.com
렉스는 매주 수요일 추가 인사이트와 이번 주 칼럼 추천, 그리고 우리가 읽고 있는 자료의 링크를 담은 뉴스레터를 발송합니다. FT 프리미엄 구독자는 여기에서 가입할 수 있습니다
데이터를 활용해 위험을 평가하고 시장 변동성에 대응하며 전략 수립에 필요한 정보를 제공하기