악조노벨의 대등 합병, 명백한 차선책으로 보인다
투자자들은 이 네덜란드 기업이 계획 중인 제휴를 통해 엄청난 가치를 창출할 수 있을 것으로 보지 않는 듯하다.
기업 입장에서 인수되는 일은 기쁘면서도 씁쓸하다. 주주들은 프리미엄 가격을 받지만 최고경영진은 대체로 일자리를 잃고, 홀로 성공하지 못했다는 인상을 조금이나마 남긴다. 이른바 ‘대등한 합병’이 시대를 초월해 체면을 지켜주는 매력을 지니는 이유다. 문제는 이런 방식이 투자자들에게 종종 위로상처럼 느껴진다는 점이다.
AkzoNobel에서 벌어지고 있는 드라마를 보자. 네덜란드의 Dulux 페인트 제조업체인 AkzoNobel은 지난해 11월 미국의 Axalta와 합병을 발표한 이후 여러 건의 인수 제안을 받았다. 회사 전체를 대상으로 한 제안도 있었고, 일부 사업만을 대상으로 한 제안도 있었다. Akzo는 모두 거부했다. 가장 최근에 경쟁사 Nippon Paint가 제시한 75억 유로 규모의 현금 인수 제안은 면밀히 살펴볼 만하다.
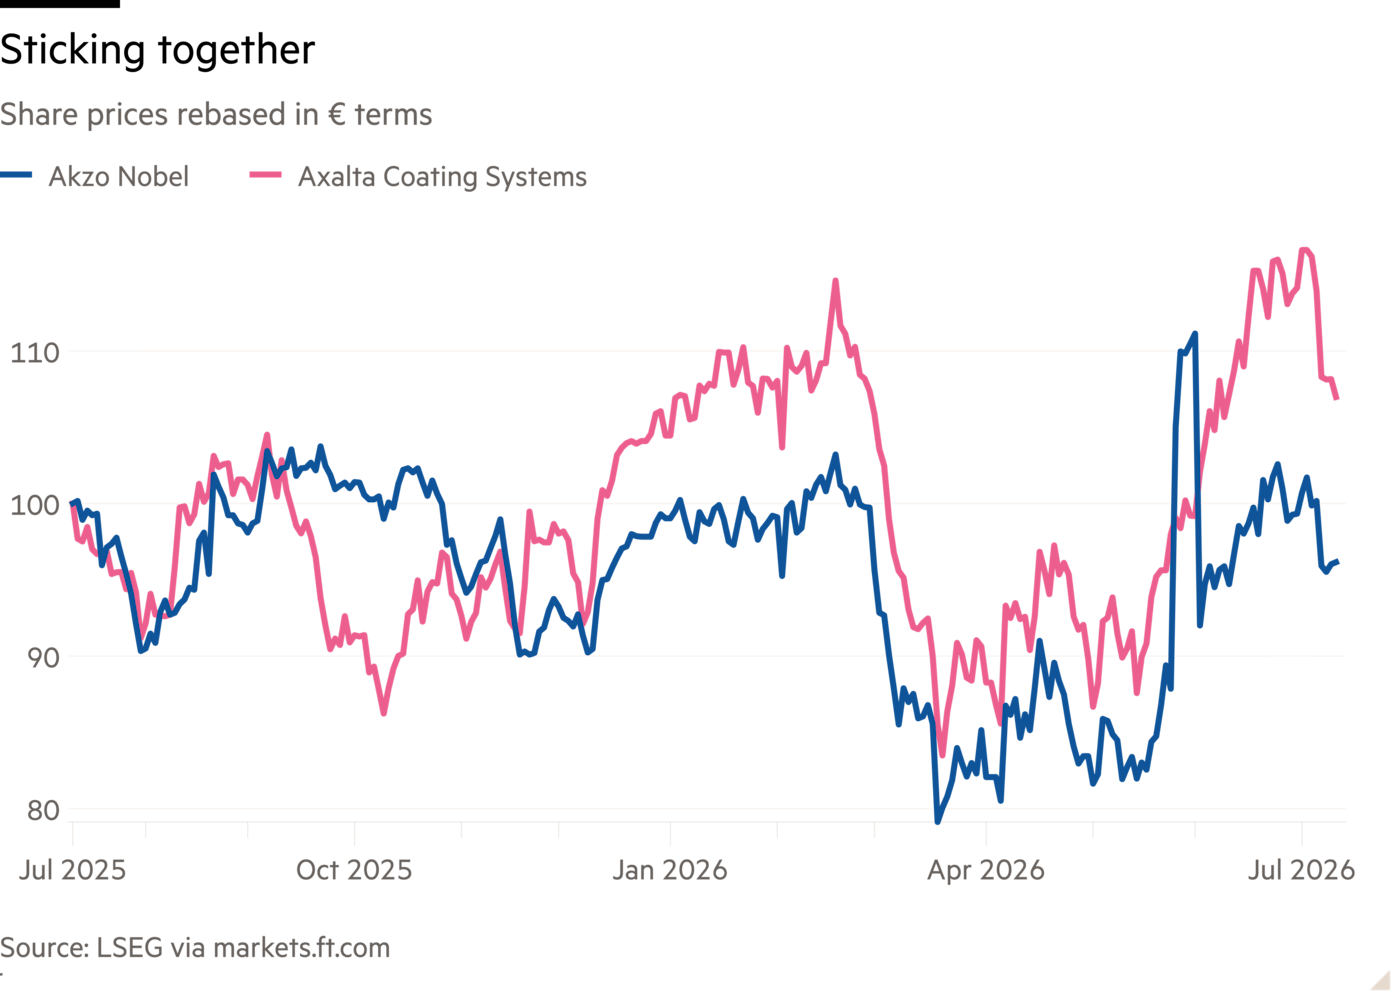
Akzo의 130억 유로 기업가치는 합병 발표 이후 꿈쩍도 하지 않았고, 주가는 대신 업종 전반과 대체로 비슷한 흐름을 보였다. 이는 투자자들이 네덜란드 기업인 Akzo가 계획 중인 결합에서 엄청난 가치를 끌어낼 것이라고 생각하지 않는다는 뜻이다. 주주들은 8월 5일 합병안에 대해 표결할 예정이다.
한편, 닛폰페인트가 아크조의 페인트 사업부에 지급하겠다고 제안한 75억 유로는 매력적으로 보인다. 투자자들은 이 거래로 PPG와 같은 11배의 EBITDA 배수를 적용해 기업가치를 평가할 경우 90억 유로의 가치를 지닐 것으로 예상되는 코팅 사업을 보유하게 된다. 종합하면 아크조 주주들은 현재보다 약 30% 더 나은 상황에 놓이게 된다.
더 나아가 아크조는 이후 코팅 사업만 영위하는 악살타와 다른 형태의 거래를 성사시킬 수도 있다. 현재 합병에서 예상되는 비용 절감액 6억 달러의 대다수는 그대로 유지될 것이다. 또한 아크조는 여전히 두 회사 중 더 큰 파트너로 남아, 통합에 따른 가치 창출분의 절반 이상을 가져갈 자격을 갖게 된다.
그렇다면 겉보기에는 매력적인 제안에 대한 아크조의 반대는 미스터리다. 아크조 이사회는 현재 회사의 시가총액이 합병으로 창출될 가치를 반영하지 못한다고 판단할 수도 있다. 솔스티스 어드밴스드 머티리얼스와 엘리먼트 솔루션스의 합병, 올린과 헌츠먼의 통합 등 화학업계의 다른 결합 역시 미온적인 반응을 얻었다.
아니면 이 모든 것이 영리한 협상 전략일 수도 있다. 아크조는 닛폰페인트가 더 높은 가격을 제시하기를 기대하는 것인지도 모른다. 다른 페인트 사업들은 일본 기업의 제안이 암시하는 수준보다 높은 EBITDA 배수로 매각된 바 있다. 하지만 강경하게 나오는 것이 투자자들에게 최선인지는 분명하지 않다. 특히 현금으로 지급되는 프리미엄은 쉽게 외면하기 어렵다.
gaia.freydefont@ft.com
AI 전환, 프리미엄, 목요일
John Burn-Murdoch와 Sarah O'Connor가 전하는 AI의 일의 세계 재편에 대한 엄밀한 주간 심층 분석