아폴로의 수익성 과제: 이지젯을 라이언에어로 탈바꿈시키기
PE사가 항공사의 매출을 늘리고 비용을 줄이려 한다면, 개선의 여지는 있다
게시일 2026년 7월 11일
FT 최고의 트레이더가 될 수 있을까?
사모펀드가 인수한 기업에 하는 일의 상당 부분은 원래 대상 기업 스스로도 할 수 있었던 일이다. 그렇다면 아폴로는 왜 이지젯에 57억 파운드를 지불하는 것을 정당화할 수 있을까? 이는 영국 항공사가 경쟁 인수 후보인 캐슬레이크로부터 끝없는 협상 끝에 받아낸 금액보다 약간 많으며, 인수 제안 전 주가에 80%라는 상당한 프리미엄을 붙인 금액이다.
분명 사모펀드에는 큰 계획이 있을 것이다. S&P 캐피털 IQ의 전망에 따르면 2027~2030년 이지젯의 독립 기업 기준 수치는 약 70억 파운드의 EBITDA와 100억 파운드의 성장 관련 투자를 포함한다. 렉스의 계산으로는 아폴로의 인수 제안이 창출하는 내부수익률은 고작 6%에 불과하다. 제안 금액의 절반을 부채로 조달한다고 가정한 결과로, 상당한 금융공학이 전제된 수치다.
물론 한 가지 선택지는 이지젯을 분할하는 것이다. 사모펀드는 사업을 잘게 나누고, 쪼개고, 군더더기를 덜어내는 데 능숙하다. 이는 비교적 손쉽게 가치를 창출하는 방법일 수도 있다. 번스타인 애널리스트들은 항공기, 수주 잔고, 공항 슬롯, 휴일 여행 사업을 포함한 이 그룹의 자산 가치가 주당 8~9파운드, 즉 약 60억~70억 파운드에 이를 수 있다고 본다. 그러나 아폴로는 그 방향으로 나아가고 있지는 않은 듯하다. 아폴로는 이지젯의 “앞으로의 성장 경로”를 지지한다고 밝혔다.
그렇다면 남는 것은 매출을 늘리고 비용을 줄이는 어려운 운영상의 과제다. 다행히 여지는 있다. 이 항공사의 지난 회계연도 EBITDA 마진은 10%로, 라이언에어나 브리티시항공의 모회사 IAG의 절반 정도에 불과했다. 이 격차를 아마 좁힐 수 있을 것이다. 번스타인의 수치에 따르면 이지젯은 항공기 한 대당 54명의 직원을 두고 운영하는 반면, 라이언에어는 43명, 역시 사모펀드가 일부 지분을 보유한 저비용 항공사 위즈는 37명이다.
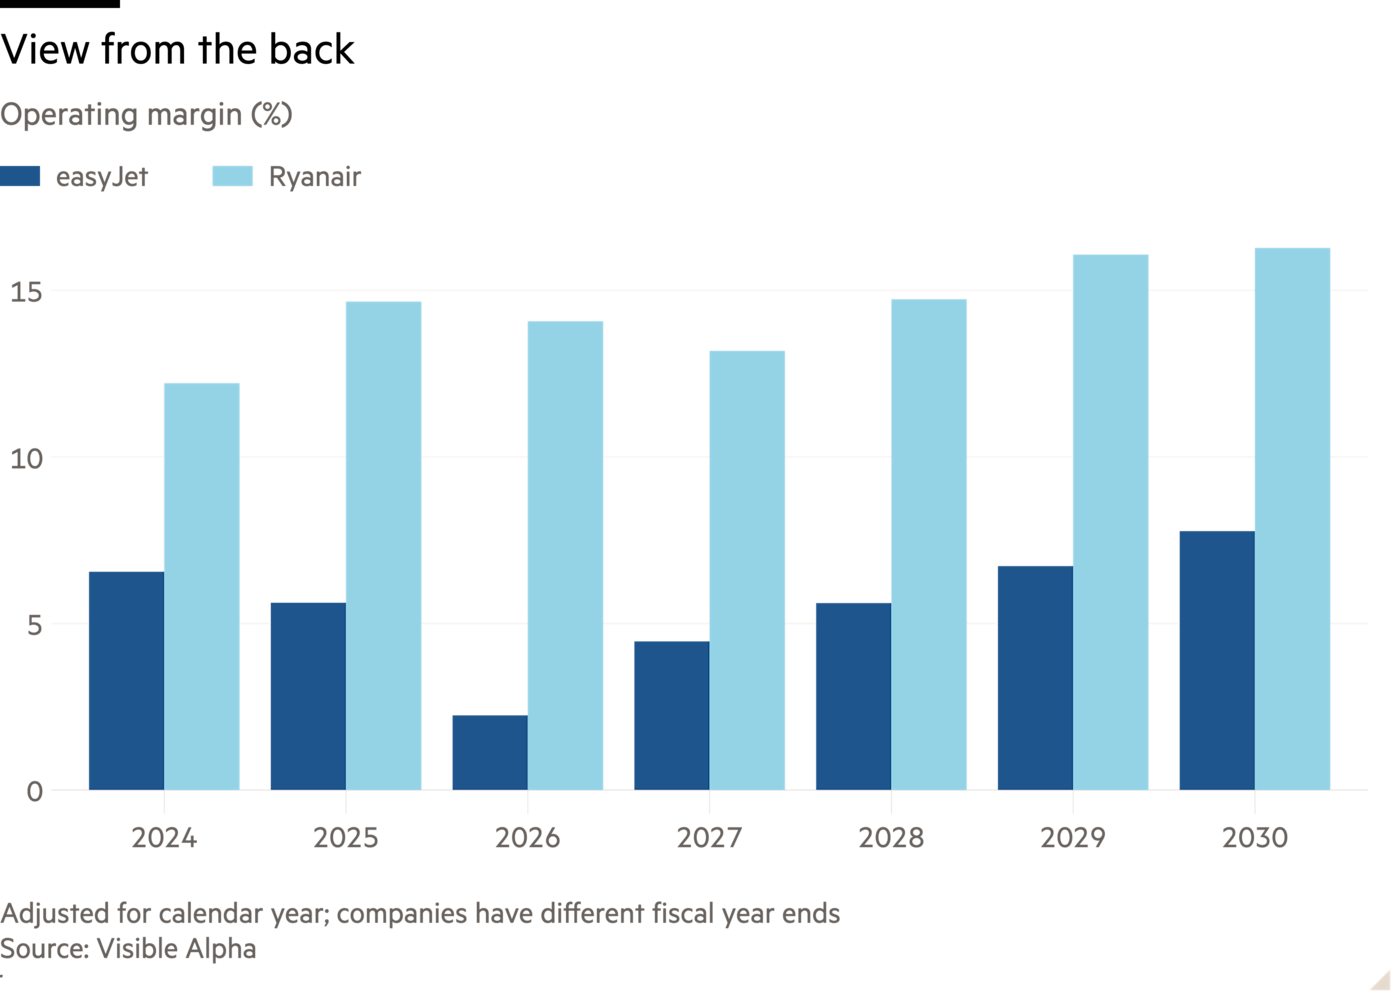
이지젯을 라이언에어와 더 비슷하게 만드는 것은 아폴로가 이번 인수 제안으로 수익을 거두는 좋은 방법이 될 것이다. 2030년까지 항공사의 EBITDA 마진을 20%로 끌어올리면 — 당시 라이언에어의 예상치보다 5%포인트 낮은 수준이다 — EBITDA가 수십억 파운드 늘어날 수 있다. 여기에 아폴로가 현재 제시한 것과 같은 후행 배수를 적용하면 기업가치는 100억 파운드 증가한다.
아폴로가 이를 실현할 가능성은 얼마나 될까? 최근의 지정학적 위기와 연료 가격 급등은 자신감을 불러일으키지 못한다. 하지만 이 사모펀드 투자자는 항공사 운영 경험이 있다. 미국의 선 컨트리와 아에로멕시코 모두 이지젯이 정체된 수준을 훨씬 넘어 수익성을 높였다. 이번 사모펀드 인수 제안은 필연적으로 공격적인 재무적 투자자에 대한 우려를 불러일으키겠지만, 아폴로는 이지젯이 재무적 대형을 다시 갖출 수 있는 최선의 기회일 수 있다.
camilla.palladino@ft.com
혼란에 빠진 시장에서 수익을 찾다