아레스의 다음 대형 사모자본 거래, 겉보기에는 안방과 놀랄 만큼 가까워 보인다
사모펀드와 크레디트 사업이 한 지붕 아래 있는 것은 이미 흔한 일이지만, 어떤 형태의 결합이든 조직문화의 시험대가 될 것이다.
게시됨 6시간 전
FT 최고의 트레이더가 될 수 있을까요?
Ares Management의 로스앤젤레스 본사와 Leonard Green Partners는 불과 2마일 떨어져 있다. 그러나 이 두 자산운용 대기업의 잠재적 결합은 양사가 문화적으로 얼마나 다른지를 시험하게 될 것이다.
FT는 이번 주 고객 자금 6,000억달러 이상을 운용하는 Ares가 운용자산 850억달러 규모의 Leonard Green 인수를 논의 중이라고 보도했다. Ares는 사모대출에, Leonard Green은 사모펀드에 주력한다. 공교롭게도 두 회사 모두 Michael Milken의 정크본드 회사 Drexel Burnham Lambert 출신 인사들이 설립했다.
다른 곳에서는 이미 사모펀드와 신용 부문이 한 지붕 아래 있는 것이 흔하다. Blackstone, KKR, Apollo가 10여 년 훨씬 전에 처음 상장했을 때 기관투자가들은 사모펀드 중심의 사업모델에 미온적이었다. 기업 인수에서 얻는 수익은 규모는 컸지만 변동성이 커 예측하기 어려웠다. 이에 이들 회사는 뮤추얼펀드가 모델링하기 더 쉬운 대규모 신용 및 보험 사업을 구축해왔다.
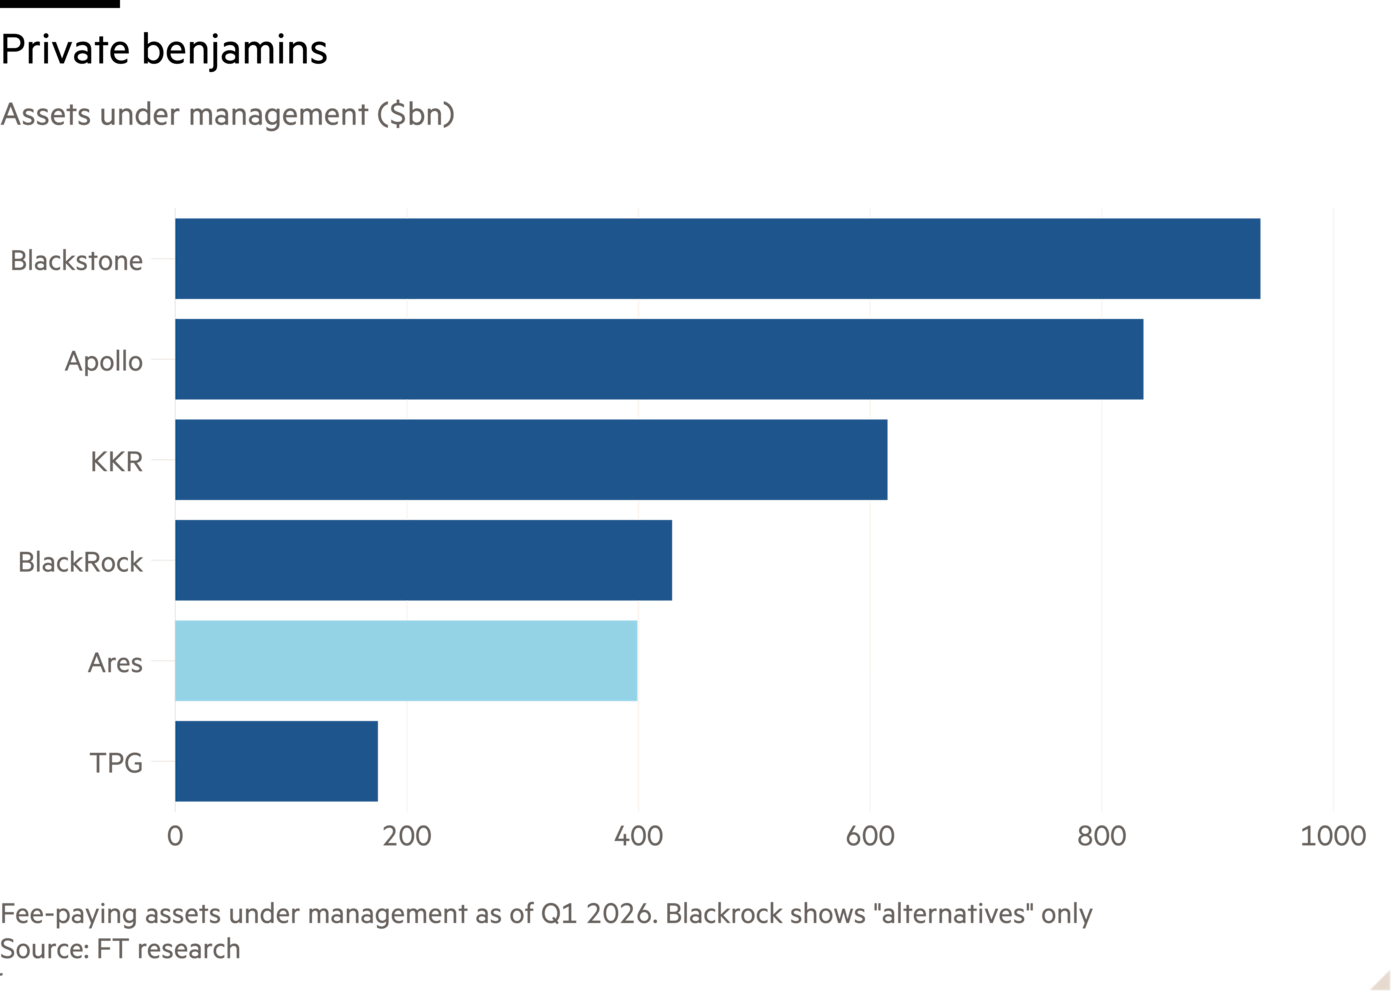
아레스는 이들 사모자본 공룡보다 규모는 작지만, 통상 밸류에이션 스펙트럼의 높은 쪽에서 거래돼왔다. 현재 주가는 후행 ‘수수료 관련 이익’의 29배로 평가되고 있다. 이 때문에 아레스는 부동산이나 이미 존재하는 펀드의 지분 또는 펀드 내 자산을 매입하는 사업인 ‘세컨더리’처럼 틈새 영역을 메우며 적극적인 인수자로 나서왔다.
수십억 달러 규모가 될 가능성이 높은 본격적인 바이아웃 운용사 인수는 더 큰 도전이다. 레너드 그린은 J. 크루와 패스트푸드 업체 셰이크 섁, 그리고 — 덜 성공적이게도 — 파산한 병원 체인 프로스펙트 메디컬 등에 투자하며 이름을 알렸다. 캘리포니아 공공연금 대기업 칼퍼스의 자료에 따르면 최근 펀드의 연환산 수익률은 11~18%였다. 이는 일반적으로 사모대출이 달성하는 수준보다 높지만, 사모펀드로서는 뛰어난 성과라고 하기는 어렵다.
금융 거래에서는 인적 자본을 둘러싼 협상도 늘 까다롭다. 높은 목표 수익률과 간헐적으로 발생하는 큰 보너스를 감안할 때, 바이아웃 운용사와 보다 ‘기회주의적인’ 펀드의 경영진은 보수와 복리후생에 대해 높은 기대를 가질 수 있다. 직원들은 자신들의 활동이 다른 사업 부문의 직원들을 보조하는 데 이용된다는 생각에 반감을 품을 수도 있다. 골드만삭스와 씨티그룹 같은 월가의 대형 금융사들은 동료애를 중시하는 접근법을 내세우지만, 전략과 인성을 융합하는 일은 언제나 진행형이다.
수십 년에 걸쳐 막대한 가치를 창출한 창업자들이 이끄는 레너드 그린 같은 회사들은 승계 문제를 해결하거나, 경우에 따라서는 수익률 둔화를 완화하는 우아한 방법으로 M&A를 택할 수 있다. 다각화된 기업에 매각하는 편이 기업공개보다 부담도 적을 것이다. 그렇다 해도 조화로운 결합에 이르는 길은 구글 지도에 표시된 것보다 훨씬 길다.
sujeet.indap@ft.com
Lex는 매주 수요일 추가 분석, 관련 링크와 엄선한 주요 내용을 담은 뉴스레터를 발행합니다. FT 프리미엄 구독자는 여기에서 신청할 수 있습니다.
AI로의 전환, 프리미엄, 목요일
John Burn-Murdoch와 Sarah O'Connor가 전하는 AI가 일의 세계를 어떻게 재편하고 있는지에 대한 심층 주간 분석