항공사들이 고전하는 사이, 공급업체들은 고공행진
항공 공급망은 활기를 띠고 있지만, 고객들이 어려움을 겪으면 성장세가 꺾일 수 있다
게시일 2026년 8월 5일
실제로 항공사가 아닌 한, 항공 여행 사업에 종사하기에는 더없이 좋은 시기다. 항공기를 공급하고 유지·보수하는 기업들은 항공사들의 신규 항공기 주문 지연에 힘입어 이처럼 호황을 누리거나 높은 가치평가를 받은 적이 드물다. 문제는 항공 생태계의 한 부문에서 발생한 부담이 오랫동안 고립된 상태로 남아 있는 경우가 드물다는 점이다.
현재 공급망 내부에 있는 기업들에게 공급망은 더할 나위 없이 팽팽하게 가동되고 있다. 보잉과 에어버스는 팬데믹 이전부터 쌓인 주문 잔량을 처리하고 있다. 그 결과 이들 기업의 공급업체들은 추가 투자가 비교적 거의 필요 없는 대규모 주문을 확보했으며, 대신 그 자금을 이제 어렴풋이 모습을 드러내고 있는 차세대 모델에 대비하는 데 투입할 수 있다. 현재 운항 중인 노후 항공기는 신형 항공기보다 유지·보수에도 더 많은 비용이 든다.
최근 맥킨지 설문조사에 따르면 정비업체와 제조업체에 부품을 공급하는 기업의 3분의 2는 지난 6개월 동안 수요가 회복됐거나 변함없이 유지됐다고 답했다. 기업가치도 이러한 낙관론에 부합한다. 시장 capitalization이 4년 만에 두 배로 늘어 400억 달러를 넘어선 부품 공급업체 헤이코(Heico)는 2년 뒤 예상 이익의 48배에 거래되고 있다. 이는 1년 전 숨이 막힐 정도로 높았던 58배에서 하락한 수준이다.
한편 막강한 엔진 제조업체 제너럴 일렉트릭은 여전히 2028년 이익의 40배를 조금 웃도는 10년래 고점에 근접해 있다. 파리에 본사를 둔 협력사 사프란 역시 최고경영자 올리비에 앙드리에스에 따르면 “순풍을 맞고 있는 상황”이다. 롤스로이스의 최고경영자 투판 에르긴빌기치는 제트엔진 제조업체의 민간항공기 정비 계약 마진이 2022년보다 2028년에는 28%포인트 높아질 것이라고 말했다.
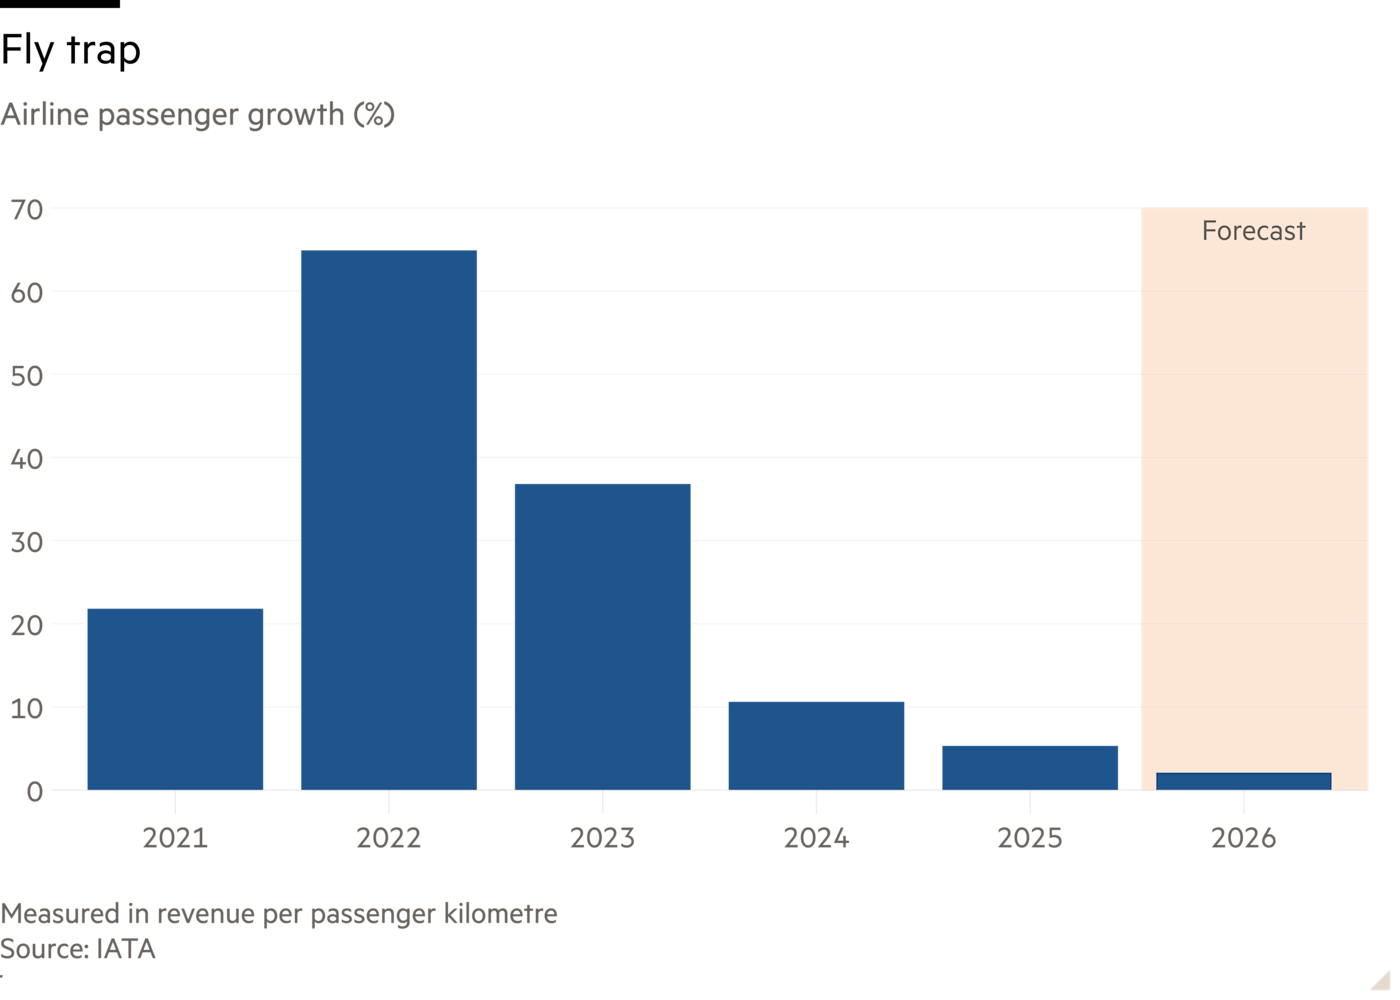
항공사 자체는 그만큼 낙관적이지 않다. 맥킨지가 조사한 항공사 중 절반 이상은 수요가 약화되고 있다고 답했다. 지난 6월 항공업계 단체 국제항공운송협회(IATA)는 2026년 전 세계 여객 수요 증가율 전망치를 2.1%로 절반 이상 하향 조정했으며, 미국·이란 전쟁으로 인한 불확실성을 이유로 업계 순이익률이 고작 2%에 그칠 것으로 예상했다.
지금까지 항공사들은 수익성이 높은 여름철에 시장점유율을 유지하기 위해 그저 공급 능력을 줄여왔다. 하지만 날씨가 쌀쌀해지면 수익성이 없는 노선에서 높은 정비 비용을 부담하기보다 항공기를 운항 중단하는 쪽이 더 매력적으로 보일 수 있다. 브리티시항공의 모기업 IAG는 금요일 시장점유율이 아니라 수익성에 초점을 맞추고 있다고 재차 밝혔다. 루프트한자는 4월 점보제트기 두 대를 운항에서 제외했고, 또 다른 기종 한 종류의 마지막 항공기도 퇴역시켰다.
공급망에 속한 업체들은 대수롭지 않게 여길 수도 있다. 물론 이것이 전부라면, 여기저기서 항공기 몇 대가 운항 중단된다고 해서 이들에게 실질적인 영향을 미치지는 않을 것이다. 하지만 고객들의 사정이 나아지지 않는다면 이들의 상황이 어떻게 더 좋아질 수 있을지는 여전히 알기 어렵다. 이코노미석이든 퍼스트클래스든, 결국 모두 같은 목적지에 도착한다.
jennifer.hughes@ft.com
렉스는 매주 수요일 추가적인 통찰과 그 주 칼럼 추천작, 그리고 우리가 읽고 있는 글의 링크를 담은 뉴스레터를 발송합니다. FT 프리미엄 구독자는 여기에서 가입할 수 있습니다.
언헤지드, 프리미엄, 평일마다
로버트 암스트롱과 케이티 마틴이 가장 중요한 시장 동향을 분석하고 월스트리트의 최고 전문가들이 이에 어떻게 대응하는지 논의합니다. 구독자는 매주 토요일 ‘언헤지드: 금주의 차트’도 받아볼 수 있습니다.