아시아의 부 증대가 중국 정책 변화로부터 보험사들을 보호한다
이 지역의 부 축적이 대부분의 선진국을 계속 앞지르는 한
게시일 2026년 8월 21일
관광호텔부터 고급 금융업에 이르기까지 홍콩 기업들에 중국은 기회이자 위협이다. 보험사 푸르덴셜과 AIA는 최근 그 위협을 체감했다.
중국은 결국 자금과 수수료의 중요한 원천이다. 따라서 이달 초 중국 고객에게 판매된 역외 저축성 보험 상품의 수익에 대해 베이징 당국이 중국 본토 소득세를 부과하기 시작했다는 보도에 투자자들은 크게 동요했다. 5월에는 중국 본토 고객이 역외 계좌를 개설하기 어렵게 만드는 새 규정으로 은행과 보험사 주가가 최대 15% 하락했다.
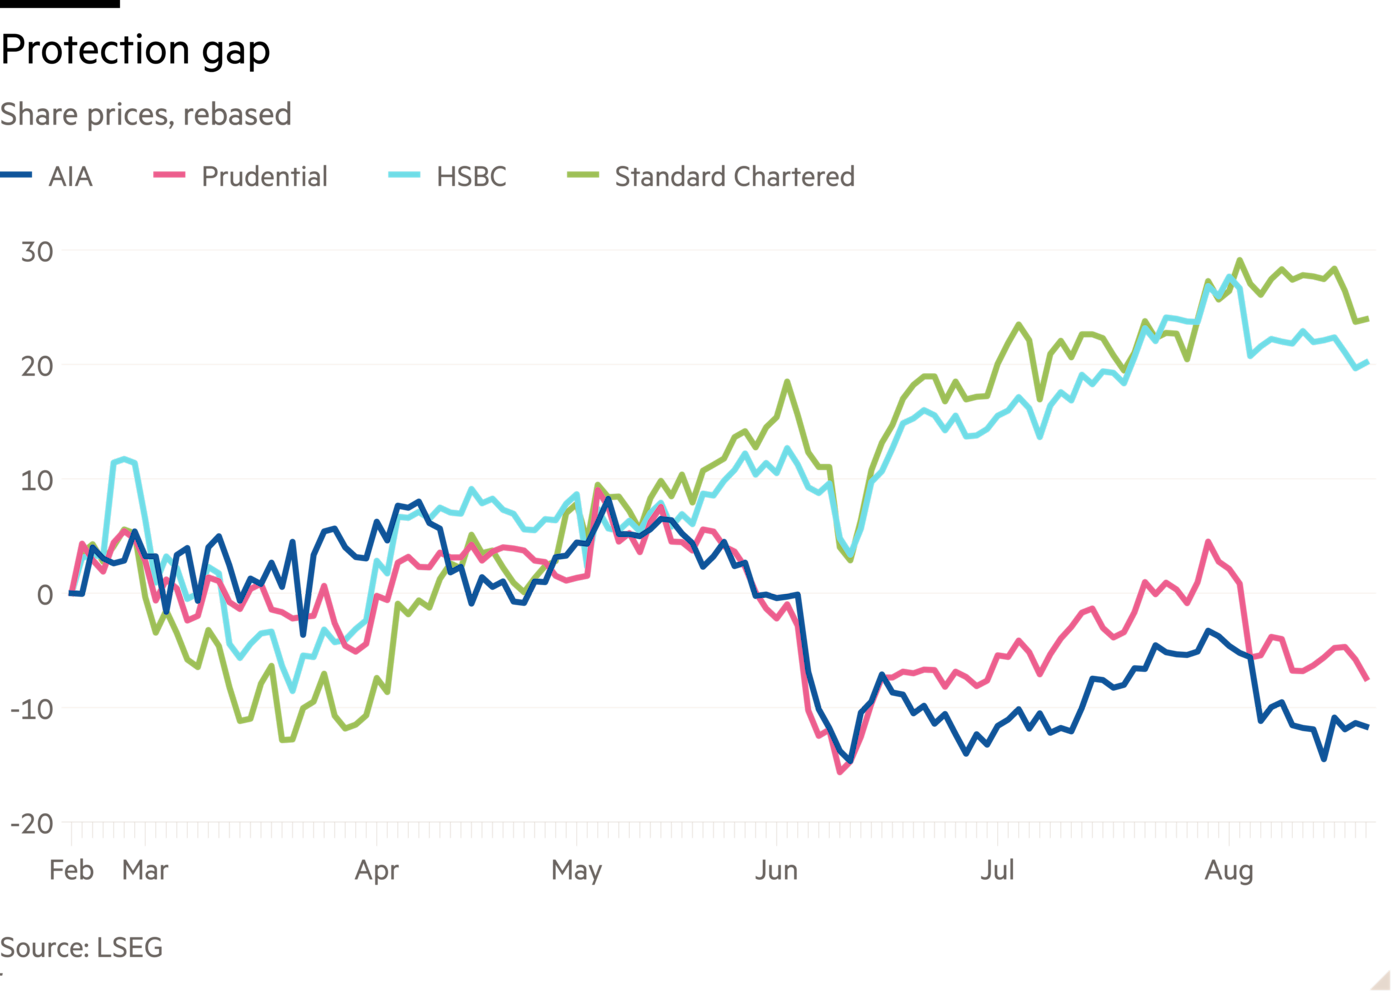
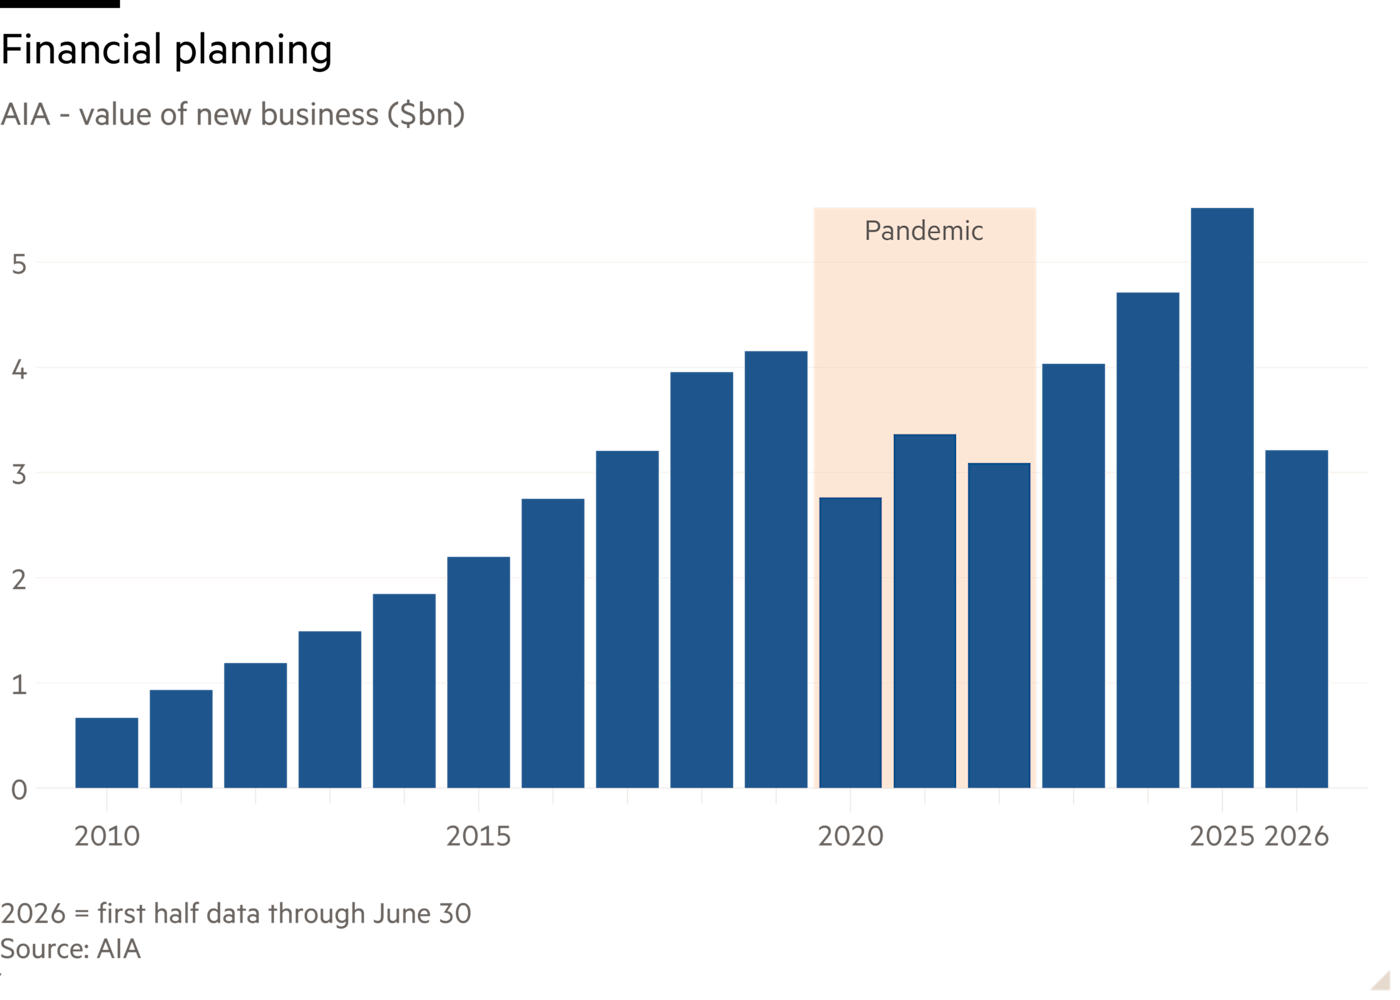
은행들은 곧 회복했지만 보험사들은 그렇지 못했다. 장부가의 약 2배 수준에서 거래되는 보험사들의 밸류에이션은 Chubb와 Allianz 등 다른 지역의 동종업체들과 대체로 비슷하다. 이는 투자자들이 아시아의 신흥 중산층이 부유해지고 고령화되면서도 보험 보장은 충분하지 않았던 시기에 이들 보험사에 투자하려 했던 팬데믹 이전의 3배에 가까운 수준에서 하락한 것이다.
중국이 홍콩 보험사에 대한 접근을 차단한다면 그 피해는 실로 막대할 것이다. AIA 사업의 5분의 1은 중국 본토에서 직접 발생하지만, 홍콩에서 발생하는 전체 사업의 40% 가운데 약 절반을 중국 본토 고객이 차지한다. Prudential은 중국 내 사업 규모가 더 작지만 홍콩에 대한 의존도는 더 높다.
문제는 중국 본토인들이 홍콩에 얼마나 많은 부를 맡겨두고 있는지를 감안할 때, 베이징이 정말 그렇게까지 강력하게 나설 의지가 있는지, 또 그럴 수 있는지다. 그러한 규제는 중국의 국제 관문으로서 홍콩의 위상도 위태롭게 만들 수 있다.
실제로 중국 당국자들은 홍콩 저축상품에서 발생한 수익에 세금을 부과하는 것은 새로운 변화가 아니라 기존 정책을 전 세계적으로 적용하는 것이라고 주장해왔다. 자금 출처에 대한 확인을 강화한 5월 단속은 실제로 홍콩 금융업계를 겨냥한 것이었다. 그러나 법적 회색지대를 줄이는 것은 역설적으로 합법적인 자금이 확고한 브랜드로 흘러들도록 유도할 수 있다.
아시아의 부상하는 동시에 고령화하는 중산층이라는 근본적인 흐름도 여전히 유효하다. McKinsey의 전망에 따르면 중국 인구의 최소 5분의 1은 2033년까지 65세 이상이 되며, 이는 2023년보다 무려 6%포인트 늘어난 수치다. 서방 국가들의 변화는 훨씬 점진적이다. 영국에서는 그때까지 은퇴자가 22%를 차지해 3%포인트 증가할 전망이다. 또한 Allianz는 아시아가 2036년까지 전 세계 보험료 성장의 절반 이상을 창출할 것으로 전망한다. 이 지역의 부 축적이 대부분의 선진국보다 빠르게 계속되는 한, 가장 확고한 기반을 갖춘 보험사들도 더욱 부유해질 가능성이 높다.
jennifer.hughes@ft.com
불안정의 시대에 회복탄력성 구축