아스트라제네카와 브리스톨마이어스: 거대 제약사로도 충분히 크지 않을 때
대차대조표가 커져 잠재적 블록버스터 신약에 더 크게 베팅할 수 있을 때는 덩치 자체가 도움이 된다.
게시 2026년 8월 4일
아스트라제네카의 수장인 파스칼 소리오 경이 어떤 상황에 놓여 있는지 상상해보자. 그가 이끄는 회사는 순항 중이다. 2030년 연간 매출 800억 달러라는 목표를 넘어설 궤도에 올라 있다. 약 200건에 달하는 신약 개발 프로젝트로 구성된 파이프라인도 꽤 탄탄해 보인다. 하지만 빠진 것이 있다. 진정한 글로벌 규모다. 그렇다면 대형 인수합병을 추진할 때가 된 것일지도 모른다.
파이낸셜타임스(FT)가 주말에 보도한 대로 아스트라제네카가 브리스톨 마이어스 스퀴브와의 합병을 검토하는 이유가 달리 무엇이겠는가. 결국 소리오는 자신의 사업에서 부족한 부분을 메우기 위해 쇼핑에 나설 필요가 없으며, 하물며 역대 최대 규모의 제약사 인수 중 하나를 시도할 필요는 더더욱 없다.
월요일 아스트라제네카 주가는 하락했는데, 이는 투자자들이 어리둥절해하고 있음을 시사한다. 표면적으로 보면 BMS 인수는 투자자들에게 좋은 일이 아닐 것이다. 제프리스 애널리스트들에 따르면 제약사 간 합병은 합병 회사들의 영업비용을 8~12% 줄이는 결과로 이어지는 경향이 있다. 상단 수준을 적용하면 연간 약 60억 달러의 비용 절감이 가능하며, 이는 세후 일시금으로 환산하면 약 500억 달러의 가치가 있다. 기업가치 1,350억 달러인 BMS에 30%의 프리미엄을 지급하면 이 중 400억 달러가 소진된다.
최근 주가가 개선되기는 했지만 BMS 역시 명백한 매력적인 인수 대상은 아니다. 바클레이스에 따르면 BMS 매출의 대부분은 2030년 이전에 만료되는 특허에 의존하고 있다. S&P 캐피털 IQ에 따르면 이 회사의 주가수익비율은 향후 예상 이익 기준 10배로, 노바티스·로슈·머크·아스트라제네카 등 경쟁사보다 할인된 수준이다. 투자자들은 월요일 인수 주체로 거론되는 아스트라제네카의 시가총액에서 200억 달러 이상을 지워버렸다.
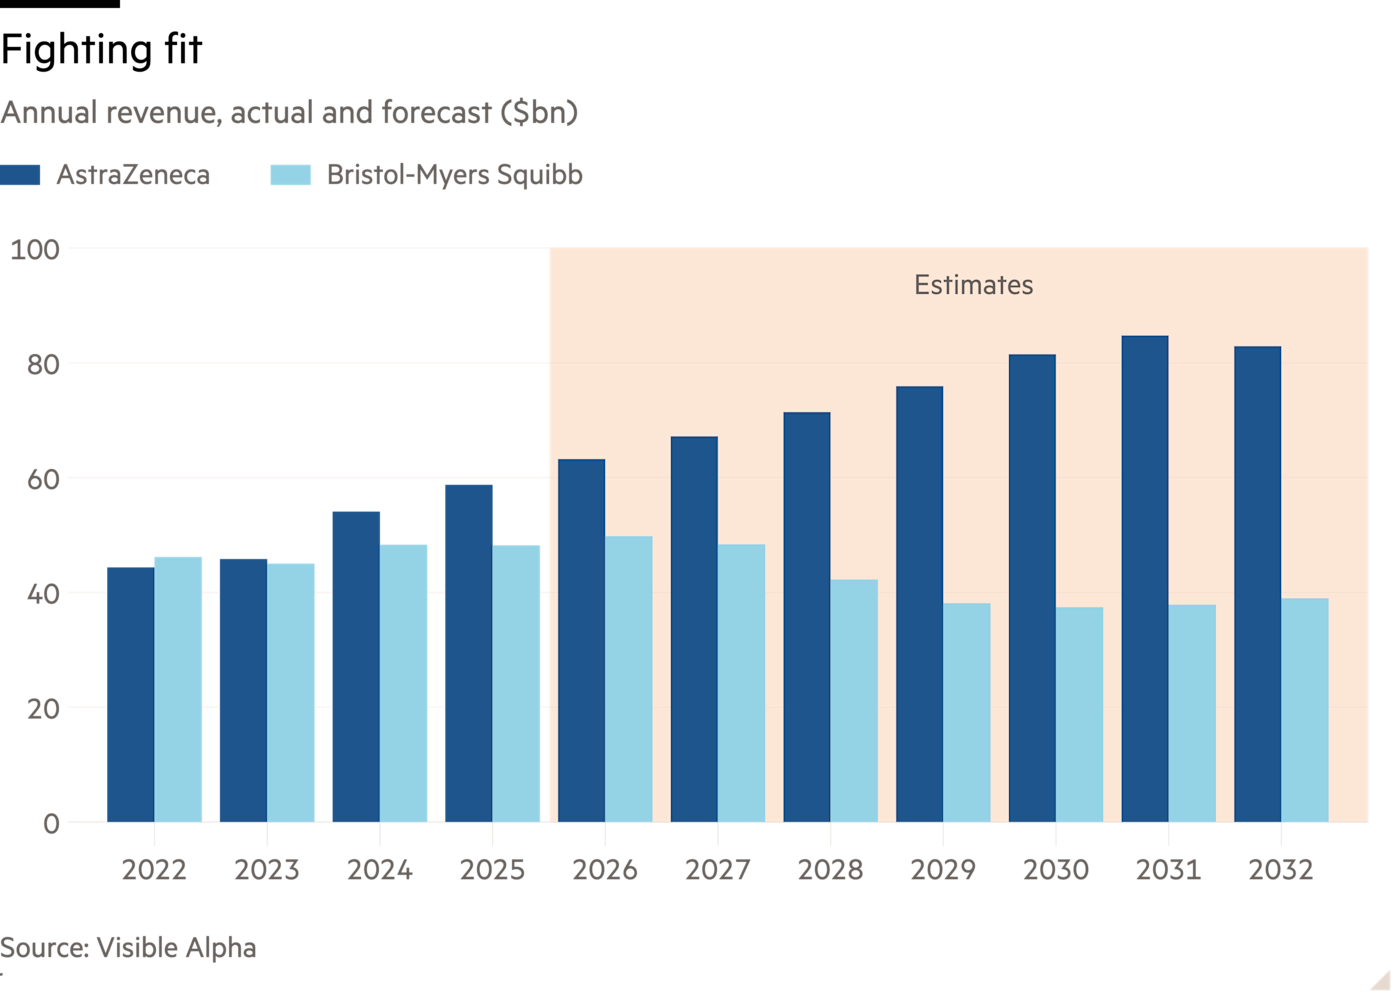
그럼에도 이 거래에는 몇 가지 매력이 있다. 두 회사 모두 대규모 항암제 사업부를 보유하고 있어, 중복되는 종양학 영업팀을 통합하면 추가 가치를 짜낼 수 있다. 또한 아스트라제네카는 이론적으로 영국 본사를 포기하고 이미 상장돼 있는 미국으로 이전할 수도 있다. 다만 신임 총리 앤디 번햄은 취임 초반부터 대기업 하나를 잃는 데 강한 감정을 보일 수 있다.
소리엇의 관점에서 보면 세상이 변하고 있다는 사실도 부인하기 어렵다. 빅파마가 ‘초대형 제약사’로 변모하고 있기 때문이다. 아스트라제네카는 시가총액 기준 영국 2위 기업이지만, 시총 1조1,000억 달러인 일라이 릴리의 4분의 1 규모에 불과하다. 존슨앤드존슨의 시총은 약 6,000억 달러, 애브비는 4,300억 달러에 이른다.
빅파마에서는 규모 자체가 도움이 된다. 더 큰 대차대조표는 더 많은 신약 후보물질 파이프라인을 뒷받침하고, 실패할 수도 혹은 블록버스터가 될 수도 있는 의약품에 더 큰 규모로 베팅할 수 있게 한다. 비저블 알파에 따르면 일라이 릴리는 내년에 영업현금흐름 480억 달러를 창출할 가능성이 높다. 아스트라제네카와 BMS는 합쳐 350억 달러를 마련할 수 있을 것으로 보인다.
현실적인 판단도 필요하다. 규제당국은 이처럼 항암제 분야에서 지배적인 사업자가 탄생하는 데 분명 강하게 반발할 것이다. 자산 매각도 필수적일 가능성이 크다. 거래 승인을 주주들에게 받아야 한다면, 투자자들의 미지근한 반응도 문제가 될 수 있다. 아스트라제네카는 그 이점을 설득력 있게 제시해야 한다.
제약업계에서는 과거에도 대형 거래가 제안됐다가 무산된 사례가 있다. 2014년 화이자의 아스트라제네카 인수 시도가 대표적이다. 그럼에도 소리엇은 2012년 취임한 이후 영국 제약사를 정상 궤도로 되돌려놓은 성과 덕분에 신뢰를 쌓아두고 있다. 이 업계는 크고 과감한 베팅을 감수하는 방식으로 성장해왔으며, 무엇이 ‘큰’ 베팅인지에 대한 기준은 시시각각 바뀌고 있다.
gaia.freydefont@ft.com
Lex는 매주 수요일 추가적인 인사이트와 이번 주 칼럼 추천, FT가 읽고 있는 자료 링크를 담은 뉴스레터를 발송합니다. FT 프리미엄 구독자는 여기에서 신청할 수 있습니다.
언헤지드, 프리미엄, 평일마다
로버트 암스트롱과 케이티 마틴이 가장 중요한 시장 동향을 분석하고 월스트리트의 최고 전문가들이 이에 어떻게 대응하는지 살펴봅니다. 구독자들은 매주 토요일 ‘언헤지드: 이번 주의 차트’도 받아볼 수 있습니다.