아스트라제네카 투자자들, 초대형 합병 협상에 우려 제기
주주들, 브리스톨 마이어스 스큅과의 잠재적 4,000억 달러 규모 결합을 앞두고 임박한 특허 절벽과 반독점 위험에 의문 제기
게시일 2026년 8월 4일
아스트라제네카 주주들은 영국 제약그룹인 아스트라제네카가 미국 경쟁사 브리스톨 마이어스 스큅과 추진할 가능성이 있는 초대형 합병에 우려를 제기하며, 업계 후발주자를 인수하는 데 막대한 자금을 투입하는 것이 과연 가치가 있는지 의문을 제기했다.
파이낸셜타임스(FT)가 일요일 아스트라제네카가 시가총액 기준 세계 4위 제약사를 출범시키기 위해 BMS와 협의 중이라고 보도한 뒤, 월요일 런던에서 아스트라제네카 주가는 9% 하락했다. 양사의 합산 기업가치는 약 4,000억달러에 이를 전망이다.
아스트라제네카 투자자들의 주요 불만은 영국·스웨덴계 제약사가 향후 몇 년 안에 특허 만료로 매출의 거의 절반을 잃을 위기에 놓인 회사를 인수하려 한다는 점이었다.
아스트라제네카의 상위 30대 주주 중 하나인 래스본스의 선임 투자 책임자 에반젤로스 아시마코스는 이 회사가 이미 2030년까지 연간 매출을 800억 달러로 늘린다는 목표를 달성할 궤도에 올라 있고 장기 성장을 뒷받침할 탄탄한 신약 파이프라인도 갖추고 있다는 점에서, 이번 잠재적 결합은 “뜻밖의 일”이라고 말했다.
지난해 587억 달러의 매출을 올린 아스트라제네카는 다양한 암과 비만, 천식 등 호흡기 질환을 겨냥한 유망한 신약들의 임상 데이터를 기다리고 있다. 최고경영자(CEO) 파스칼 소리오 경은 불과 지난달에도 2030년 목표를 “달성하기 위해 인수·합병(M&A)이 필요하지는 않다”고 기자들에게 말했다.
아스트라제네카 주주들의 의견은 어떤 거래의 성사 가능성에도 결정적인 요인이 될 수 있다. 잠재적 거래에는 BMS 주주들의 승인이 필요할 뿐 아니라, 아스트라제네카가 자사 주식의 3분의 1을 초과해 발행할 경우 거래를 위해 영국 제약사 주주들의 승인도 필요하다고 MKI 글로벌 파트너스는 밝혔다.
아스트라제네카와 BMS는 거래 협상에 대해 언급하지 않았다. 양사가 논의한 정확한 조건은 확인되지 않았으며, 사안에 정통한 관계자들은 어떤 거래든 지연되거나 무산될 수 있다고 말했다.
독일 최대 액티브 자산운용사 중 하나인 Union Investment의 포트폴리오 매니저이자 AstraZeneca와 BMS 양사의 주주인 Markus Manns는 이번 거래가 “전략적으로도 재무적으로도 전혀 말이 되지 않는다”며 양사에 협상 중단을 촉구했다.
그는 “과거의 많은 초대형 합병은 가치를 훼손했으며, 합병에 참여한 기업들의 연구개발 성과가 ‘합병 충격’에서 회복되는 데 수년이 걸렸다”고 말했다.
2014년, 회사에서 재임한 지 2년째 되던 해에 Soriot은 Pfizer가 제시한 약 700억 파운드 규모의 인수 제안을 물리쳤고, 이를 회사를 턴어라운드시키기 위한 결집의 구호로 만들었다.
Rathbones의 Assimakos 역시 BMS와의 거래에 대해 반독점 규제당국이 제한을 부과할 수 있다는 우려를 제기했다. 양사의 항암제 및 심혈관계 의약품이 상당 부분 겹쳐 “상당한 사업 매각”이 필요할 수 있다는 설명이다. 양사는 또 Merck의 블록버스터 항암제 Keytruda와 경쟁하는 의약품을 각각 보유하고 있다. AstraZeneca의 Imfinzi와 BMS의 Opdivo로, 이들은 PD-1/PD-L1 억제제로 알려진 의약품군에 속한다.
또 다른 AstraZeneca 투자자는 이번 거래 가능성이 FTSE 100 기업인 AstraZeneca가 연구개발 파이프라인을 얼마나 신뢰하고 있는지에 대한 의문을 제기한다며, 경영진이 “지속적으로 유기적 성장을 위해 사업을 뒷받침해 왔다”는 점을 감안하면 “놀라운 일이 될 것”이라고 말했다.
그러나 일부 주주들은 이번 거래의 잠재적 이점을 보고 있다. 이들은 양사의 방대한 종양학 파이프라인이 각각 매출의 5분의 2를 넘게 차지하는 가운데 서로 보완적이며, 거래가 성사되면 연구개발 및 관리 부문에서 막대한 비용 절감 효과를 낼 수 있다고 말했다.
아스트라제네카의 30대 주요 주주 중 한 명은 이번 합병으로 “미국 노출도가 상당한” 그룹이 탄생할 것이라고 말했다. 회사 매출의 거의 절반을 차지하는 미국에서의 성장은 그룹이 매출 목표를 달성하는 데 필수적이다.
이 투자자는 이번 거래가 “아스트라에 전략적 전환이 될 것”이라면서도, BMS 인사 중에서 소리엇의 후임자를 찾는 데 도움이 될 수 있다고 덧붙였다.
시가총액 약 1,340억달러인 BMS와의 결합을 추진하는 소리엇의 움직임은 한동안 인기가 시들했던 빅파마 간 초대형 합병으로의 복귀를 의미한다. 이번 거래는 2000년 화이자의 900억달러 규모 워너램버트 인수보다 훨씬 큰 규모가 될 것이며, 이는 제약업계 사상 최대 규모의 결합이었다.
지난 5월 67세가 된 소리엇이 자신의 업적을 규정할 만한 거래를 모색하고 있다는 추측은 수개월째 무성했다. BMS 인수는 아스트라제네카가 2020년 희귀질환 바이오기업 알렉시온을 390억달러에 인수한 것보다 상당히 큰 규모가 될 전망이다. 이는 회사 역사상 최대 규모의 거래였다.
BMS 자체가 업계 초대형 거래의 함정에 대해 경고를 보내고 있다. 미국 기업인 BMS가 2019년 바이오기업 셀진을 740억 달러에 인수한 거래는 기대했던 성과를 내지 못했다. 당시 셀진은 지금의 BMS와 마찬가지로 특허 절벽을 앞두고 있었다.
두 회사 모두에 투자한 한 주요 투자자는 “더 크고 더 나은 기업, 이 경우에는 아스트라가 이번 거래로 타격을 입지 않을 것이라고는 도저히 생각할 수 없다”며 “BMS가 셀진과의 자체 대형 거래로 그랬던 것처럼 말이다”라고 말했다.
일부 투자자와 애널리스트들은 BMS와의 거래가 아스트라제네카가 미국으로 주 상장지를 이전하는 길을 순조롭게 열어줄 수 있다고 제안했다.
동영상 설명
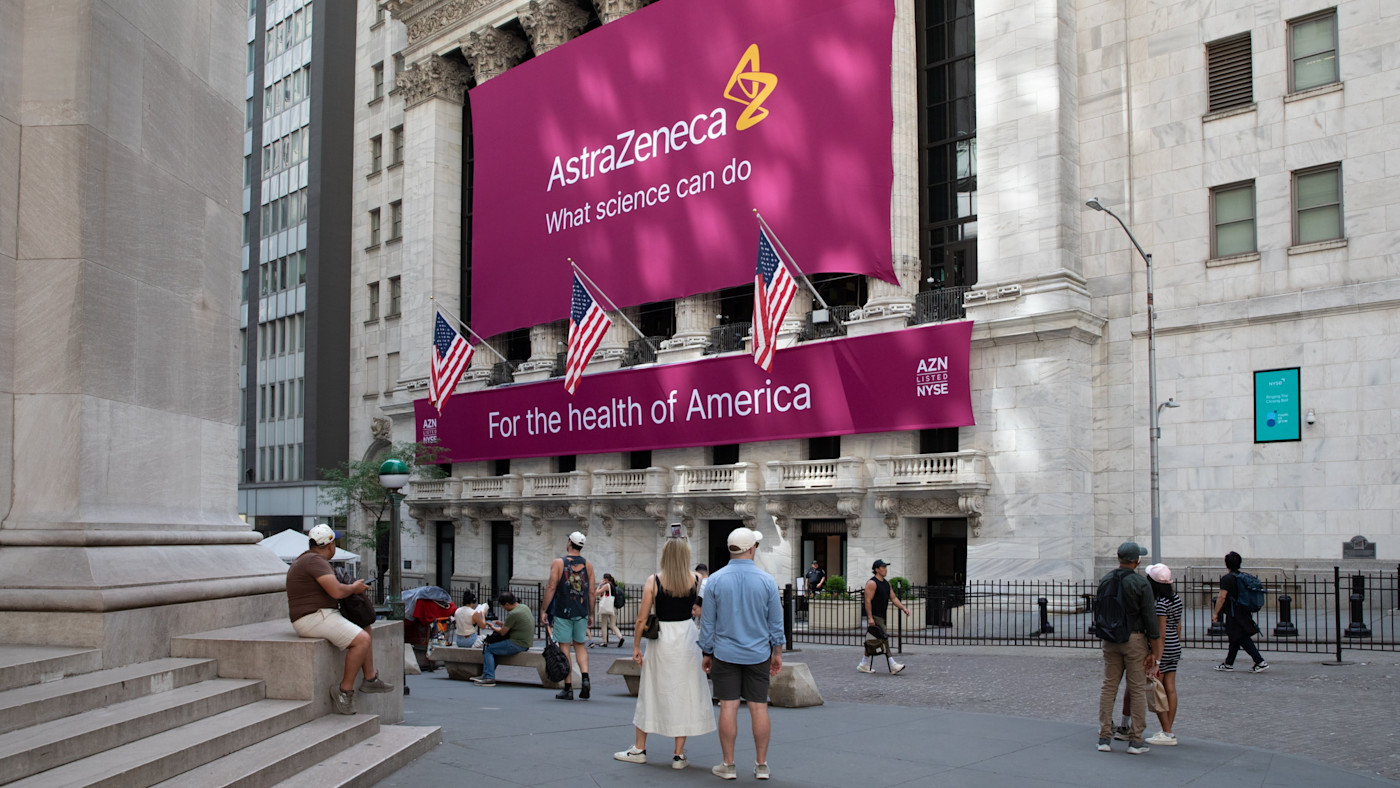
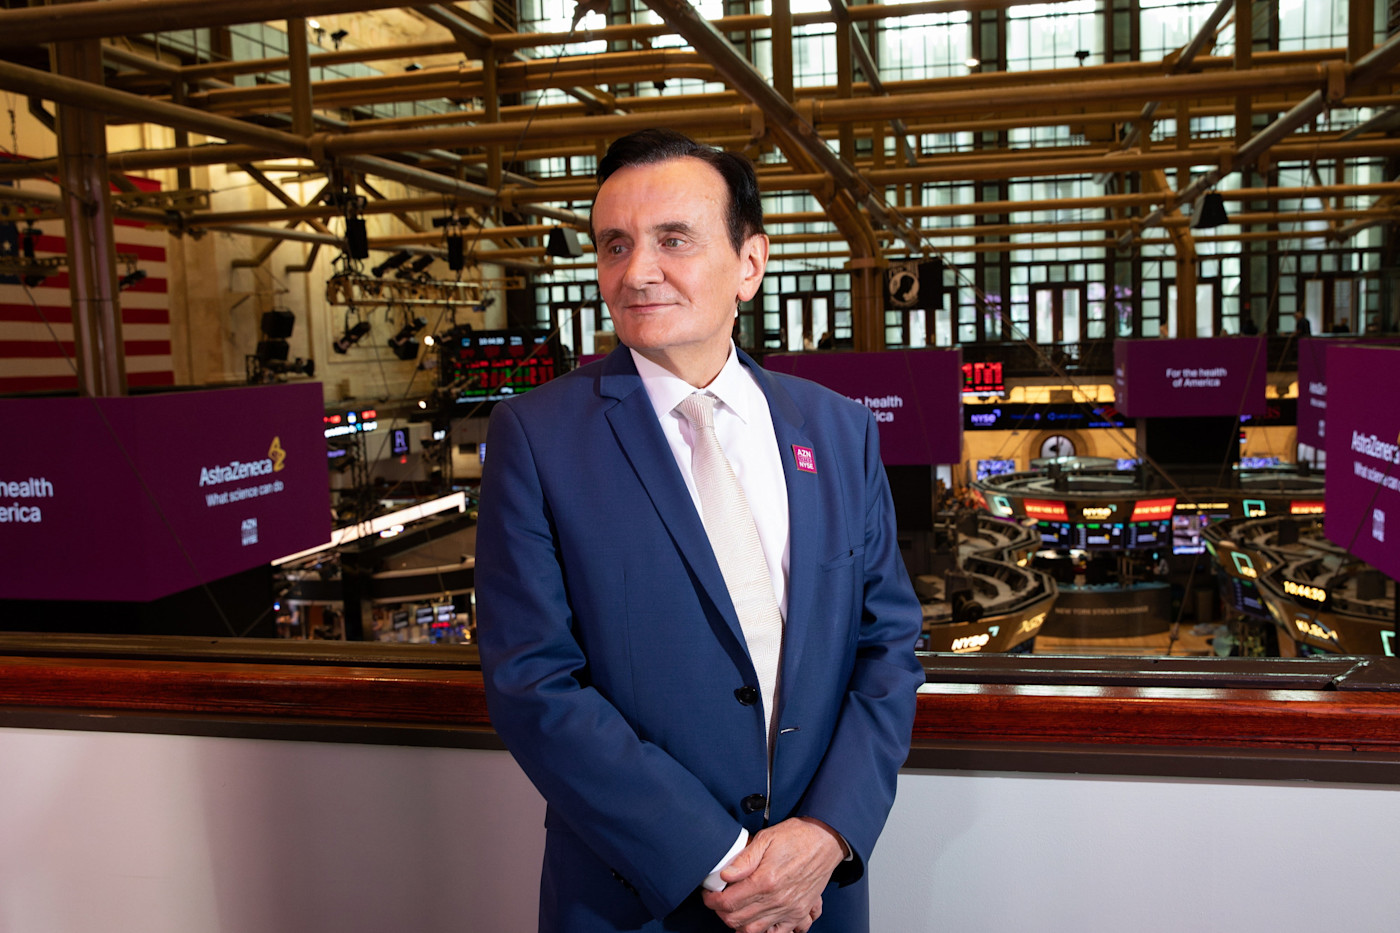
아스트라제네카의 최고경영자(CEO) 파스칼 소리오가 6월 뉴욕증권거래소에서 회사의 직상장을 기념해 다른 임원들과 함께 단상에 서서 개장 종을 울리고 있다
시가총액 기준 런던증권거래소 2위 기업인 아스트라제네카는 2월 뉴욕증권거래소 직상장을 완료해 런던 및 스톡홀름 상장과 대등한 지위를 확보했다.
이번 거래에는 대규모 주식이 대금으로 사용될 가능성이 높다. BMS 주가는 올해 초 이후 약 20% 상승한 반면, 아스트라제네카 주가는 같은 기간 12% 하락했다. 영국 기업인 아스트라제네카의 주가가 월요일 하락하면서 거래가 복잡해질 수 있다. 주가 격차가 확대되면 아스트라제네카에 거래 비용이 더 커지기 때문이다.
아스트라제네카는 논평을 거부했다. BMS는 논평 요청에 응답하지 않았다.
런던의 애런 키르히펠트와 프랑크푸르트의 플로리안 뮐러가 추가 취재했다
성장, 접근성, 혁신의 규칙을 다시 쓰다