가방인가, 보석인가? AI 부가 럭셔리주를 어떻게 양분하는가
기술 발전으로 K자형 경제가 형성될 경우, 리치몬트가 LVMH보다 더 유리한 위치에 있다
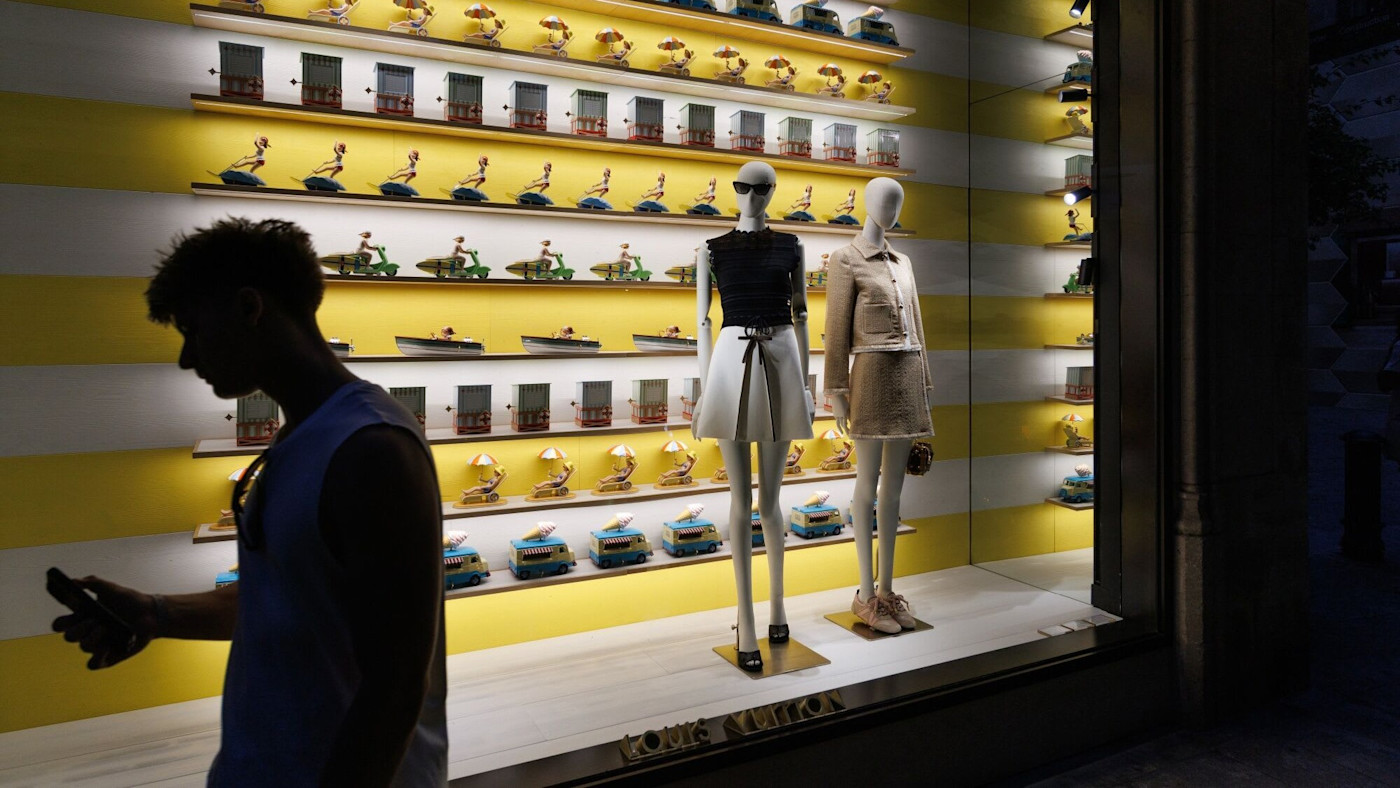
AI는 막대한 부를 창출하고 있다. 하지만 누가 더 많이 얻고, 누가 덜 얻게 될까? 이는 정부뿐 아니라 명품 기업과 고가 사치품 판매업체 가운데 어느 곳이 가장 좋은 실적을 낼지 가늠하려는 투자자들에게도 중요한 질문이다. 일부 업체는 초부유층을 겨냥하지만, 다른 업체들은 규모나 판매하는 상품의 특성상 많은 부유층 고객이 제품을 구매해야 한다.
예를 들어 LVMH를 보자. 루이비통과 크리스찬 디올의 프랑스 모기업인 LVMH는 월요일 발표한 2분기 실적을 보면 새롭게 부유해진 기술업계 종사자들의 수혜를 입고 있는 것으로 보인다. 세실 카바니스 최고재무책임자(CFO)는 특히 미국과 한국에서의 부의 창출이 긍정적인 영향을 미쳤다고 강조했다. 이는 지난해 영업이익의 4분의 3을 차지한 LVMH의 패션·가죽제품 부문이 마침내 환율 효과와 인수·매각을 제외한 매출 성장세로 돌아서는 데 기여했다.
하지만 주얼리는 더욱 두드러진 호황을 누리고 있다. LVMH의 의류·가방 사업이 전년 대비 1% 성장하는 데 그친 반면, 시계와 기타 반짝이는 장신구를 판매하는 부문은 11% 증가했다. 리치몬트는 상황이 더욱 좋다. 미국과 아시아 소비자들이 6월 말까지 3개월간 이례적으로 강한 실적을 이끌었으며, 주얼리 핵심 사업은 환율 효과를 제외하고 거의 4분의 1 성장했다.
소비자 취향과 유행도 한몫한다. 하지만 부유층이 훨씬, 훨씬 더 부유해지는 세상에서는 주얼리가 좋은 성과를 내기 마련이다. 결국 보석 가격은 천문학적인 수준까지 오를 수 있다. 번스타인 애널리스트들에 따르면 리치몬트의 반클리프 아펠 브랜드에서 가장 비싼 제품은 100만 유로에 조금 못 미치며, 가장 저렴한 장신구보다 무려 1,200배나 비싸다. 이에 비하면 최고급 가방조차 저렴해 보인다. 루이비통의 정교한 카퓌신 백은 6,500유로면 살 수 있다.
리치몬트는 AI가 결국 K자형 경제를 만들어낸다면 LVMH보다 유리한 위치에 있는 것으로 보인다. K자형 경제란 부유층이 전체 소비에서 차지하는 비중이 계속 커진다는, 많은 논쟁을 불러일으킨 모델이다.
그러나 신기술이 창출한 부가 중산층의 금고까지 채우는 대안적 시나리오에서는 프랑스 명품 대기업이 더 나은 투자처가 될 수 있다. 두 시나리오의 중간쯤에는 브루넬로 쿠치넬리 같은 기업이 있다. 이 회사의 고급 캐시미어 제품은 평균 소비자가 감당하기 어려울 만큼 비싸지만, 매출은 견조한 성장세를 이어가고 있다.
LVMH 자체의 매출 성장세는 이에 비하면 여전히 미미하지만, 회사는 최근의 어려운 시기를 활용해 상품 구성을 개선했다. 새 크리에이티브 디렉터 조너선 앤더슨이 이끄는 크리스티안 디올은 그룹 내 다른 패션 브랜드를 능가하는 실적을 내고 있다. LVMH의 규모는 가장 선호되는 쇼핑 입지에 우선적으로 진출할 수 있게 해준다는 장점도 있다.
LVMH 주가는 적어도 상대적으로는 저렴하다. S&P 캐피털 IQ에 따르면 LVMH 주식은 올해를 주가수익비율 약 27배로 시작했음에도 현재 선행 주가수익비율 20배에 거래되고 있다. 리치몬트는 여전히 27배 수준에서 거래된다. 이는 투자자들이 글로벌 부의 창출이 이미 부유한 사람들에게 유리하게 작용할 것으로 보고 있으며, 이러한 가정이 틀렸다고 생각하는 투자자에게는 LVMH가 좋은 투자처라고 판단한다는 뜻이다.
camilla.palladino@ft.com
Lex는 매주 수요일 추가적인 통찰, 링크 및 엄선한 주요 내용을 담은 뉴스레터를 발행합니다. FT 프리미엄 구독자는 여기에서 신청할 수 있습니다
조직이 감독, 신뢰 및 책무를 어떻게 정의하는지 살펴봅니다