바비 흥행 대박, 아직 마텔에는 호재 아니다
유명 인형 브랜드를 보유한 캘리포니아 소재 대표 완구업체로, 기업가치는 60억 달러를 조금 웃돈다.
게시됨 8시간 전
박스오피스에서 10억 달러가 넘는 수익을 올릴 만큼 성공한 영화라면 분명 그 배후에 거대 기업이 있을 법하다. 2023년 그레타 거윅 감독의 대흥행작인 바비는 최근 몇 년간 할리우드의 주요 블록버스터 중 하나다. 그러나 바비 브랜드를 소유한 캘리포니아 기반의 대표적 완구업체 마텔의 기업가치는 60억 달러를 조금 웃도는 수준에 불과하다.
마텔은 문화적 영향력에 비해 저평가된 것일까? 주요 주주인 사우스이스턴 애셋 매니지먼트는 마텔이 민간 매수자나 경쟁사, 미디어 그룹에 매각될 경우 더 높은 가치를 인정받을 것이라고 보고 행동에 나섰으며, 회사에 매각을 검토하라고 요구하고 있다. 마텔에는 전설적인 자산이 있기 때문이다. 핫휠, 아메리칸 걸, 마스터스 오브 더 유니버스, 토마스와 친구들, 피셔프라이스 등이 그 자산에 포함되며, 이들 브랜드는 더 가치 있는 지식재산으로 분리해 개발할 수도 있다.
UBS 애널리스트들은 지난달 마텔 브랜드의 이론적 가치를 구체적으로 분석했다. 마텔이 제3자로부터 보유 포트폴리오의 라이선스를 취득하기 위해 비용을 지불해야 하는 경우와, 일반적인 완구업체와 비교해 현재 얼마나 추가 이익을 내고 있는지를 가정한 여러 시나리오를 검토했다. UBS의 계산에 따르면 마텔의 지식재산 가치는 현재 주가가 15달러를 밑도는 것과 비교해 주당 22~39달러에 이를 수 있다.
그러나 일부 자산이 현재 인정받는 가치보다 더 높을 수 있다고 추정하는 것과 실제 현금흐름을 늘리는 것은 별개의 문제다. 실제로 마텔의 시가총액은 이처럼 유명한 프랜차이즈에서 현재 회사가 실제로 짜내고 있는 수익을 상당히 정확하게 반영하고 있다고 볼 수도 있다. 회사 자체 전망에 따르면 관세로 이익률이 압박받으면서 2026년 영업이익은 10분의 1 감소할 것으로 예상된다. 올해 주가는 25% 넘게 하락했다.
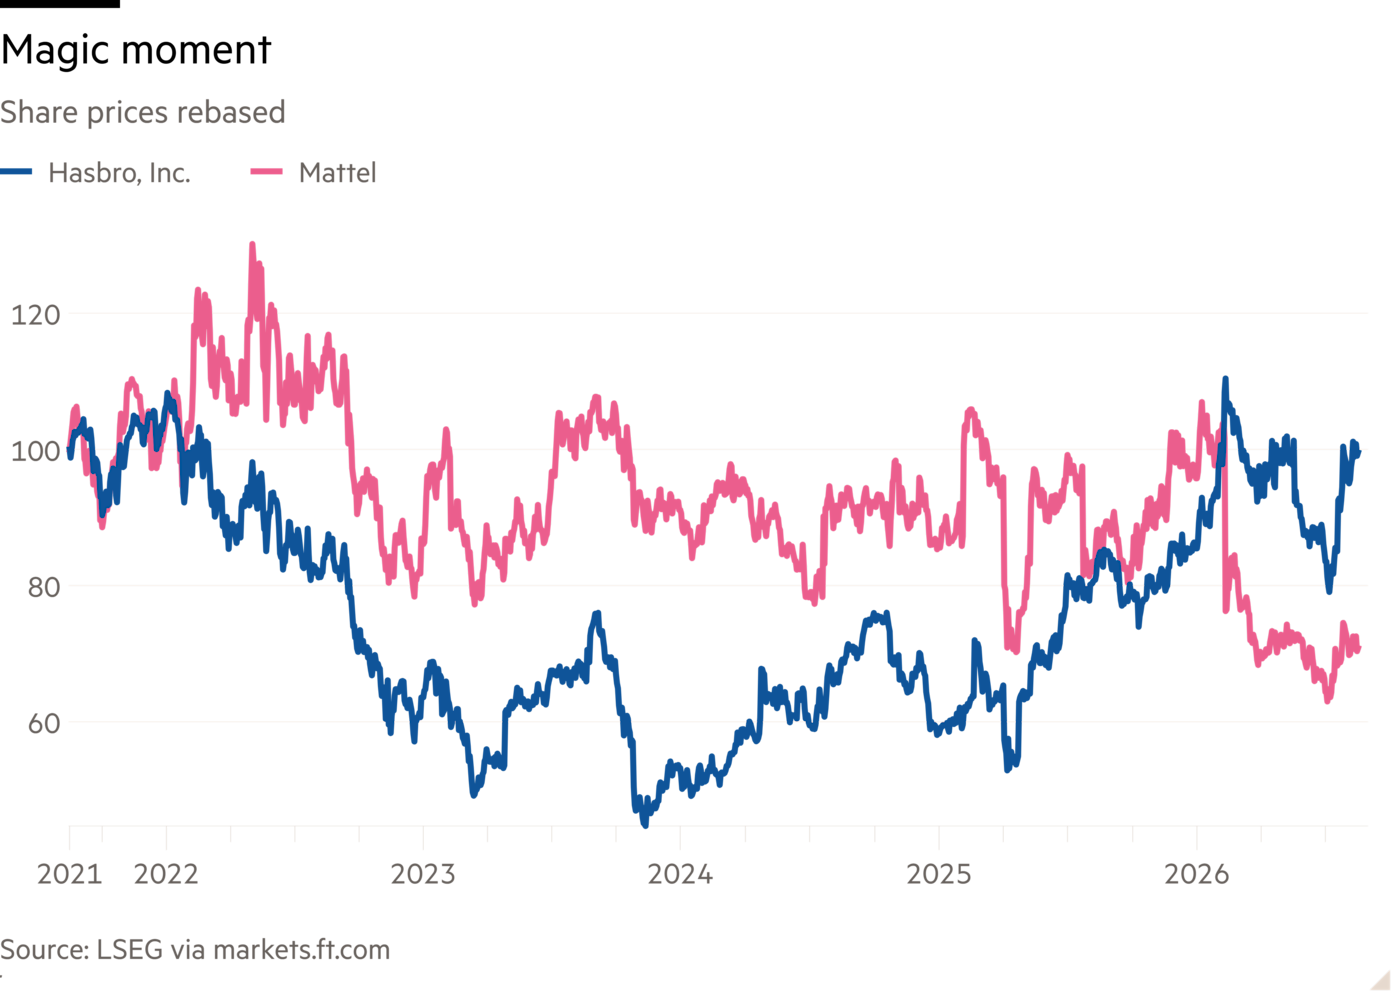
그리고 사모펀드 인수자나 경쟁사가 마텔이 이미 하고 있는 일 외에 무엇을 할 수 있을지는 분명하지 않다. 최고경영자(CEO) 이논 크라이즈는 최근 마텔을 단순한 경기순환적 소비재 기업이 아니라 지식재산권(IP) 사업자로 점점 더 부각하고 있다. 최근의 어려움에도 불구하고 마텔은 여전히 놀라운 성공 사례다. 10년 전만 해도 이 회사는 과도한 부채와 시장에서의 낮은 존재감으로 고전하고 있었다. 그 이후 EBITDA는 1억 달러를 조금 웃도는 수준에서 거의 10억 달러로 증가했다.
물론 몇 가지 아이디어는 있다. 분기 실적에 대한 부담이 상대적으로 적은 사모펀드 소유주라면 디지털 콘텐츠, 테마파크, 상품을 더 공격적으로 만들어낼 수도 있다. 또는 해즈브로 같은 경쟁사나 디즈니가 더 강력한 마케팅 역량과 유통 시너지를 가져올 수 있을지도 모른다. 그러나 이 모든 구상은 여전히 상당히 막연하다.
마텔을 두고는 또 한 번의 일시적인 상승세를 가져올 수 있는 바비 속편에 대한 이야기도 나온다. 하지만 사랑받는 인형에 생명을 불어넣는 것만큼이나, IP의 잠재력을 더 높은 회사 매출로 전환하는 일도 어려울 수 있다.
sujeet.indap@ft.com
불안정의 시대에 회복탄력성 구축