BHP의 구리 전환 전략이 성과를 내고 있다
구리의 폭넓은 활용도를 감안하면 광산업체의 프로젝트 파이프라인은 점점 더 설득력을 얻고 있다
게시 8시간 전
매일 시장 업데이트를 통해 한발 앞서가세요.
얼마 전까지만 해도 BHP는 투자자들을 불안하게 했다. 귀중한 구리 광산을 보유한 경쟁사 앵글로 아메리칸을 인수하려는 거듭된 시도는 BHP가 자신의 성장 전망을 그다지 확신하지 못하고 있다는 인상을 줬다. 그러나 이제는 그런 우려가 우스꽝스러울 만큼 시대착오적으로 보인다.
우선 세계 최대 광산업체인 BHP는 높은 구리 가격의 수혜를 보고 있다. 구리는 6월 결산 연도의 조정 EBITDA 거의 330억 달러 중 절반을 조금 넘게 차지했으며, 이는 애널리스트들의 예상을 웃돌고 BHP의 전통적인 고마진 현금 창출원인 철광석에 맞먹는 수준이다. 또 자본지출 프로그램에 따라 Jansen과 Escondida 같은 대형 프로젝트가 추진되면서 2027년부터 2035년 사이 지분 기준 구리 생산량이 40% 증가하고, 같은 기간 잉여현금흐름은 150% 늘어날 전망이다.
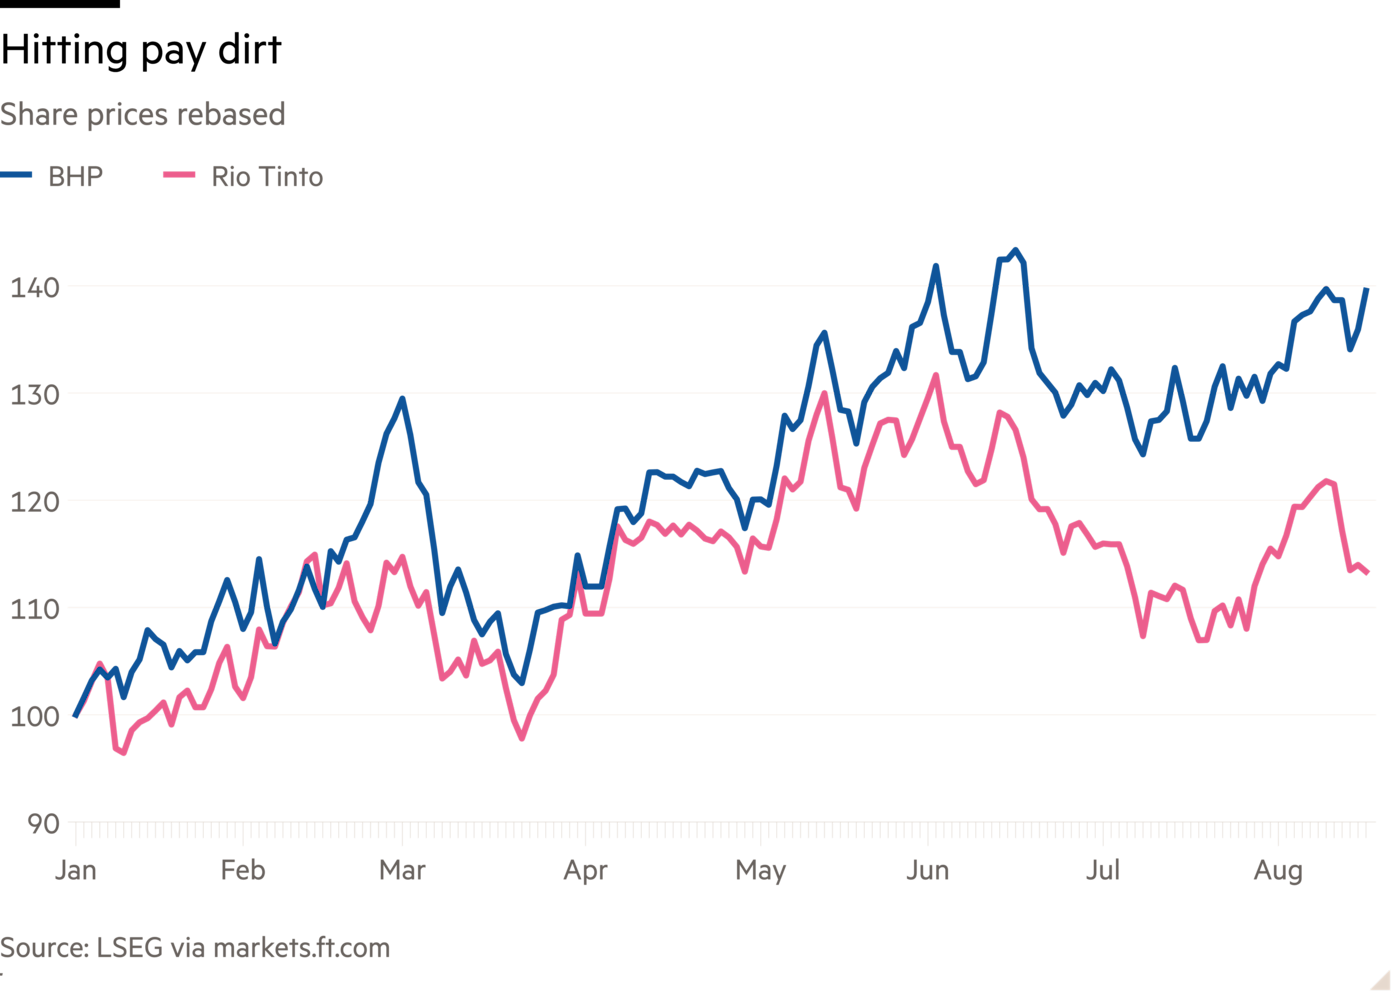
시장은 BHP의 잠재력을 깨닫기 시작했다. 2022년 이후 EBITDA 대비 기업가치는 4배 미만에서 약 8배로 대략 두 배 상승했다. 이는 구리 전문 광산업체인 안토파가스타의 수준과도 크게 다르지 않다. 그 덕분에 특히 올해 BHP는 리오 틴토와 앵글로를 웃도는 성과를 냈다.
추가 상승 여지도 있다. Royal Bank of Canada에 따르면 애널리스트들은 2026년부터 2035년까지 구리 생산량이 매년 약 2% 증가할 것으로 예상하고 있다. 이는 BHP가 달성할 것으로 보는 증가율의 절반에도 못 미친다.
그러나 여기서 반대 측면은 투자자들이 이제 칠레부터 남호주에 이르는 복잡한 광산 확장 사업을 BHP가 성공적으로 추진할 것이라는 기대에 돈을 더 지불하고 있다는 점이다. 동시에 칼륨 사업 투자에서 BHP를 괴롭혔던 것과 같은 비용 초과를 피하기를 바라고 있다. 운도 따라야 한다. 구리 공급은 전반적으로 제약을 받고 있지만, 현재의 높은 가격이 지금은 불가능해 보이는 것보다 훨씬 많은 공급을 시장에 끌어낼 가능성도 배제할 수 없다. 실제로 2014년에는 공급 부족이 지속될 것이라는 자신만만한 전망이 업계의 일반적인 견해로 자리 잡은 지 얼마 지나지 않아 공급 과잉이 나타났다.
또 다른 위험은 구리에 대한 집중이 BHP 경영진의 역량을 소진시켜, 다각화된 광산업체를 보유하는 바로 그 이유인 다른 사업들이 소홀히 다뤄지는 것이다. 현재 주식시장은 현금흐름에서 남는 한 푼까지 구리 성장에 투입하는 기업에 보상을 주고 있다. 철광석은 어제의 금속처럼 보일 수 있지만, 여전히 영업이익률이 60%에 달하는 사업이다. BHP는 인도에서 수십 년간 수요가 이어질 것으로 보고 생산성 향상도 기대되는 호주 제철용 석탄 광산을 계속 보유하고 싶어 한다. 그러나 현재 이 자산에는 성장 자본을 투자하지 않고 있으며, 이 광산들은 경쟁업체 절반보다도 운영 비용이 더 높다.
그럼에도 BHP의 구리 사업 파이프라인은 점점 더 설득력을 얻고 있다. 전력망부터 데이터센터에 이르기까지 모든 곳에 필요한 이 붉은 금속의 세계 최대 생산업체인 BHP는 앞으로 밝은 시기를 맞을 것으로 보인다.
세상을 움직이는 자원 확보