거창한 꿈에 미미한 매출, AI IPO의 새로운 표준
AI 붐의 특성과 어마어마한 기업가치 평가액은 야망과 수익 간의 대비를 더욱 극명하게 만들고 있다
당신은 FT의 최고 트레이더가 될 수 있는가?
투자자들은 이제 실적이 없는 기업을 평가하는 데 익숙하다. 오늘날 워낙 많은 대형 기업이 적자를 내고 있어 달리 선택의 여지가 없기 때문이다. SpaceX, 인텔(Intel), 스노우플레이크(Snowflake), 모더나(Moderna) 모두 지난 1년간 적자를 기록했다. 하지만 이익은 물론 매출마저 부족하다면 어떨까?
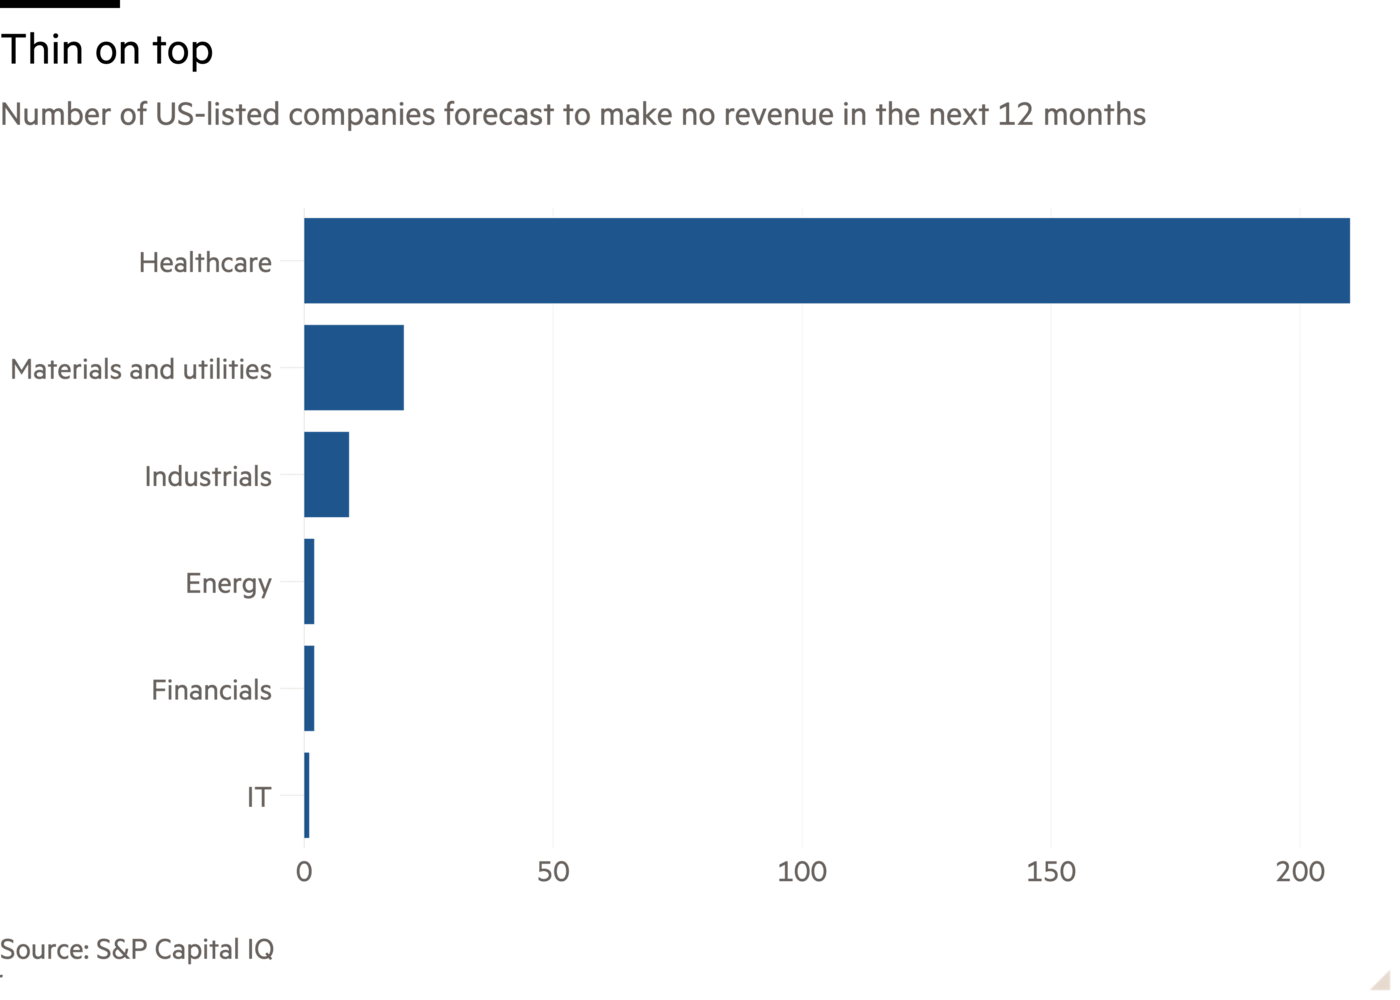
매출이 전혀 없는 기업은 공개 시장에서 흔치 않지만 실제로 존재한다. S&P Capital IQ에 따르면 미국에 본상장된 6,883개 기업 가운데 내년 한 해 동안 매출이 전혀 없을 것으로 전망되는 기업은 단 243개에 불과하다. 유럽은 이에 더 관대하지 않은 듯 보이는데, 매출 없는 기업은 59개에 그친다. 이들 가운데 거의 대부분은 바이오텍이나 광업 분야에 속한다.
이러한 분야들과 마찬가지로 AI 역시 현재로서는 매출이 매우 적지만, 미래에는 잠재적으로 큰 매출을 기대할 수 있다. 그러나 AI 붐의 특성과 밸류에이션의 절대적 규모 때문에 야심과 수입 사이의 대비는 더욱 극명하게 드러난다.
뉴욕에서 기업공개(IPO)를 준비 중인 데이터센터 건설업체 두 곳, SB Energy와 Nscale을 보자. 두 회사 모두 매출은 있지만 그리 많지 않다. 두 곳 모두 지난 반기 매출이 1억4,000만 달러에 그친다. 그러나 각각 500억 달러와 350억 달러로 기대되는 기업가치는 시장의 다른 기업들과 비교할 때 이례적인 수준이다. 바이오텍과 비트코인 보유 기업을 제외한 연 매출 5억 달러 미만 미국 상장 기업 중 가장 큰 기업은 기업가치 270억 달러의 위성회사 AST SpaceMobile이다.
양사는 곧 매출이 창출될 것이라고 예정된 투자자들을 안심시키기 위해 할 수 있는 모든 조치를 취해왔다. OpenAI, Anthropic, ByteDance 등과 계약을 체결해, 향후 데이터센터에 입주할 기업들이 대금을 지불하거나 대신 지불해 줄 곳을 찾도록 의무화했다. 그러나 여전히 위험은 남아 있다. 이들의 후한 ‘백로그(backlog)’는 해당 기업들이 데이터센터를 제시간에, 예산 범위 안에서 지어야 한다는 전제에 달려 있기 때문이다.
수익이 거의 없거나 아예 없는 기업은 당연히 벤처캐피털리스트의 포트폴리오와 아주 잘 어울린다. 이들은 대담한 도전 사업(moonshot)에 가치를 매기는 데 능숙하기 때문이다. PitchBook에 따르면, 수익이 전혀 없고 현재로서는 수익 창출 의사도 없는 AI 모델 개발업체 세이프 슈퍼인텔리전스(Safe Superintelligence)는 지난해 기업가치 320억 달러로 평가받았으며, 현재 50억 달러의 신규 투자 유치를 진행 중이다.
하지만 공개시장은 이런 기업들과 그리 잘 맞지 않는다. 약 5년 전 양자컴퓨팅과 수직이착륙 기술 같은 미래지향적 분야의 스타트업들이 ‘특수목적취득회사(SPAC)’와 합병하는 붐을 떠올려 보라. 결과는 대체로 좋지 않았다. ListingTrack 데이터에 따르면 SPAC은 대상 기업과 합병한 이후 중간값 기준 약 90% 하락했다.
Anthropic과 OpenAI의 잠재적 상장은 투자자들의 상상력을 시험할 것이다. 양사 모두 매출이 수백억 달러에 달하지만, 바라는 기업가치 — Anthropic의 경우 잠재적으로 2조 달러 — 는 매출의 수 배에 이르며, 그중 얼마가 이익으로 전환될지는 거의 확신하기 어렵다.
시장이 활황일 때는 이것이 큰 문제가 되지 않는다. 하지만 AI 투자의 불확실한 성격에 대한 우려가 커지고 있다. 한편 OpenAI, Anthropic, SB 에너지(SB Energy)의 상장은 이미 예상보다 오래 걸리고 있다. 위험 감수 성향이 후퇴하면 상대적으로 보여줄 것이 가장 적은 기업들이 가장 크게 한풍을 느끼게 마련이다.
john.foley@ft.com
렉스(Lex)는 매주 수요일 추가 인사이트, 이번 주 칼럼 선정물, 우리가 읽고 있는 자료에 대한 링크를 담은 뉴스레터를 보낸다. FT 프리미엄 구독자는 여기에서 신청할 수 있다
렉스 뉴스레터, 프리미엄, 매주 수요일
저희 투자 칼럼인 Lex는 유의미한 신호를 잡음으로부터 가려 냅니다. 저희 뉴스레터는 수상 경력을 지닌 필진의 분석과 함께 한 주의 핵심 주제를 심층적으로 다룹니다.