빅테크의 AI 안전판, 불명예를 맞을 위험
대형 후원자들이 긴급한 ‘든든한 자금줄’ 역할을 하며 재무제표를 제공해, 검증되지 않은 AI 기업들이 저렴한 금리로 자금을 빌릴 수 있게 한다.
5년 전 TeraWulf Inc는 비트코인 채굴에 베팅하며 백지수표 합병을 통해 상장했다. 그러나 얼마 지나지 않아 암호화폐 가격이 폭락하자, 메릴랜드에 기반을 둔 이 회사는 막대한 전력 소비가 필요한 또 다른 부동산 트렌드인 AI 데이터센터로 사업 방향을 전환했다.
이 베팅은 놀라울 만큼 탄탄해 보인다. 지난해 TeraWulf는 데이터센터 건설 자금을 조달하기 위해 사모 방식으로 30억달러가 넘는 채권을 발행했으며, 회사 자체의 매출은 여전히 미미했음에도 쿠폰 금리는 7%를 조금 웃도는 수준에 불과했다.
TeraWulf가 이처럼 저렴한 자금 조달에 성공할 수 있었던 이유는 든든한 후원자가 있었기 때문이다. 바로 자동화 가치사슬 전반에서 큰 역할을 차지하려는 실리콘밸리의 디지털 광고 대기업 Google이다. TeraWulf는 데이터센터가 계약된 임대료를 지급받을 수 있도록 Google과 지급보증(backstop) 계약을 체결했다.
이 같은 계약은 양측 모두에게 이익이 된다. Google은 대차대조표를 제공하는 여러 빅테크 ‘하이퍼스케일러’ 가운데 하나다. 선불 현금을 제공한다기보다는 비상시 동원할 수 있는 막대한 자금력을 제공해, 신생 AI 기업에 비교적 낮은 금리로 대출하려는 신용 투자자들을 안심시키는 것이다. Meta 역시 데이터센터 수익을 보증했다.
하이퍼스케일러들이 그렇게 하는 이유는 데이터센터 건설에 이해관계가 있기 때문이다. Google의 사례를 보자. TeraWulf의 주요 직접 고객은 Fluidstack이라는 스타트업으로, TeraWulf 데이터센터 내부의 실제 컴퓨팅 용량을 판매한다. 더 상위 단계에서는 선도 AI 연구소인 Anthropic이 주요 고객이다.
Fluidstack은 10년에 걸쳐 TeraWulf에 37억달러의 임대료를 지급하기로 약속했으며, Google은 그중 약 절반을 보증했다. 당시 실리콘밸리의 이 유서 깊은 기업은 TeraWulf 지분의 거의 10분의 1에 해당하는 워런트도 취득했다. Google의 칩 부문은 AI 연산의 중추인 이른바 ‘텐서 처리 장치’, 즉 TPU를 생산하기 때문에 TeraWulf와 Fluidstack의 성공은 Google 자체의 금전적 이해관계에도 부합한다.
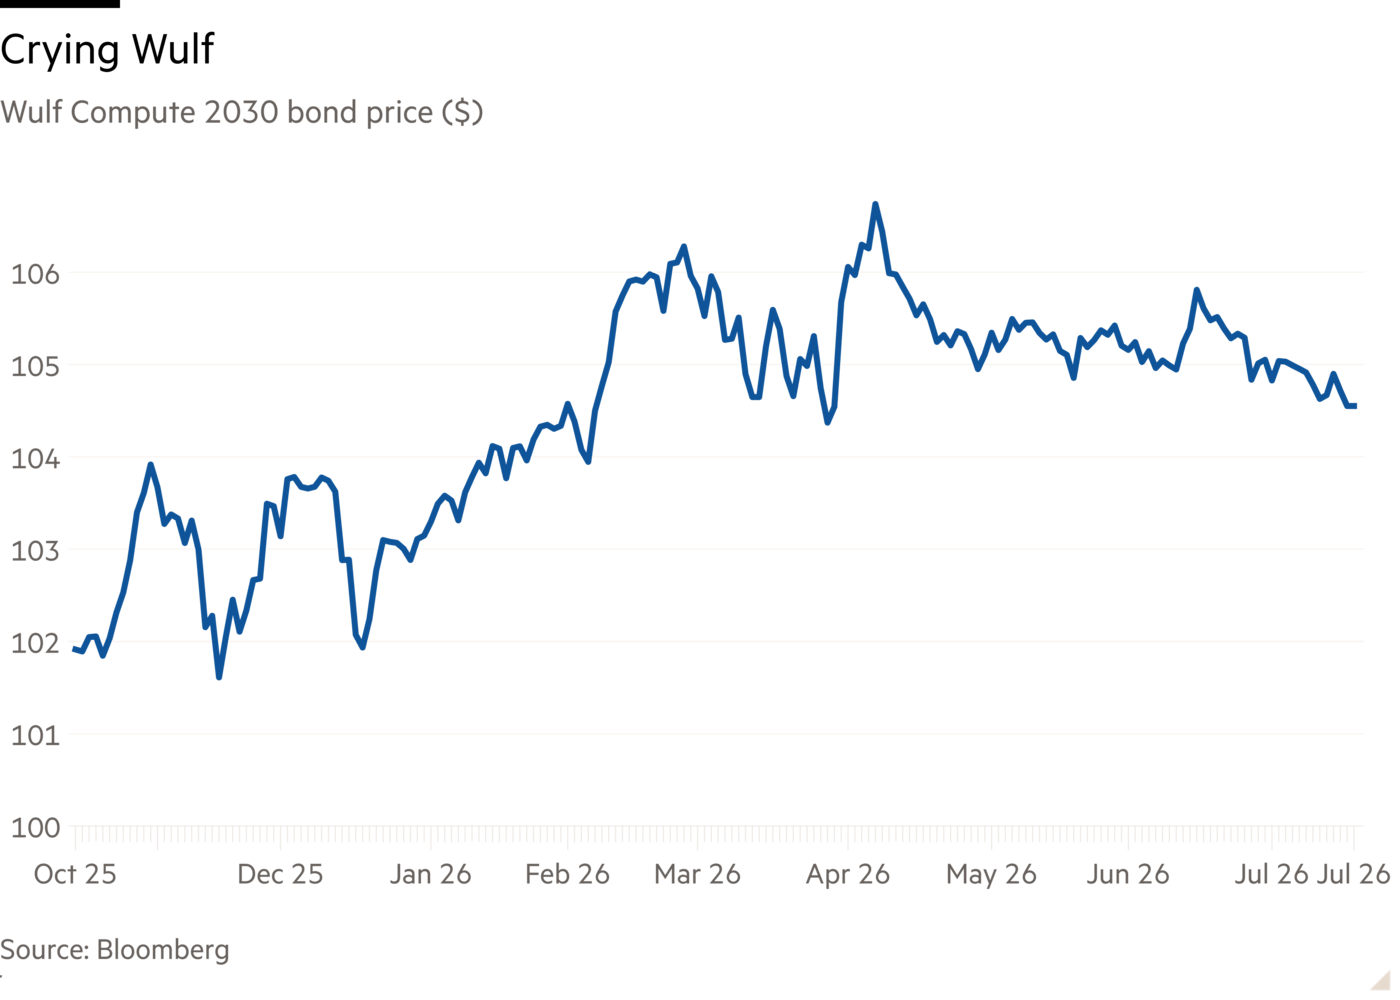
한편 데이터센터 건설을 위해 부채를 조달하는 기업들에게는 그 매력이 분명하다. TeraWulf 채권은 공식적으로 BB 등급의 투기등급 채권임에도 액면가를 웃돌아 거래되고 있다. Google의 지원이 없었다면 차입 비용은 아마도 두 자릿수에 달했을 것이다.
대형 월스트리트 은행과 사모자본 회사들도 수혜자다. 이러한 보증 덕분에 이들은 안전하고 투자적격으로 홍보되는 대출에 수천억 달러를 조달해 배분할 수 있다.
이는 영리한 금융공학이다. 하지만 물론 위험은 AI 기술이 실제로 창출할 수 있는 수익이 실망스러운 수준으로 드러나 관련된 모든 당사자에게 영향을 미칠 수 있다는 점이다.
애널리스트들은 테라울프의 매출이 올해 약 3억 달러에서 2029년에는 그 10배로 늘어날 것으로 전망한다. 이 수치를 달성한다면 구글의 지원 보증은 그저 이론적인 문제에 그칠 것이다. 크게 미달한다면 구글의 1,260억 달러 현금 보유액은 거의 줄지 않겠지만, 자존심에는 상당한 타격이 될 것이다.
sujeet.indap@ft.com
불안정성의 시대에 회복탄력성 구축