투자자들은 신규 ETF의 위험에 주의해야 한다
높은 레버리지와 불충분한 감독이 개인과 시장의 위험을 증폭시킬 수 있다
2026년 8월 14일 게재
FT 최고의 트레이더가 될 수 있을까요?
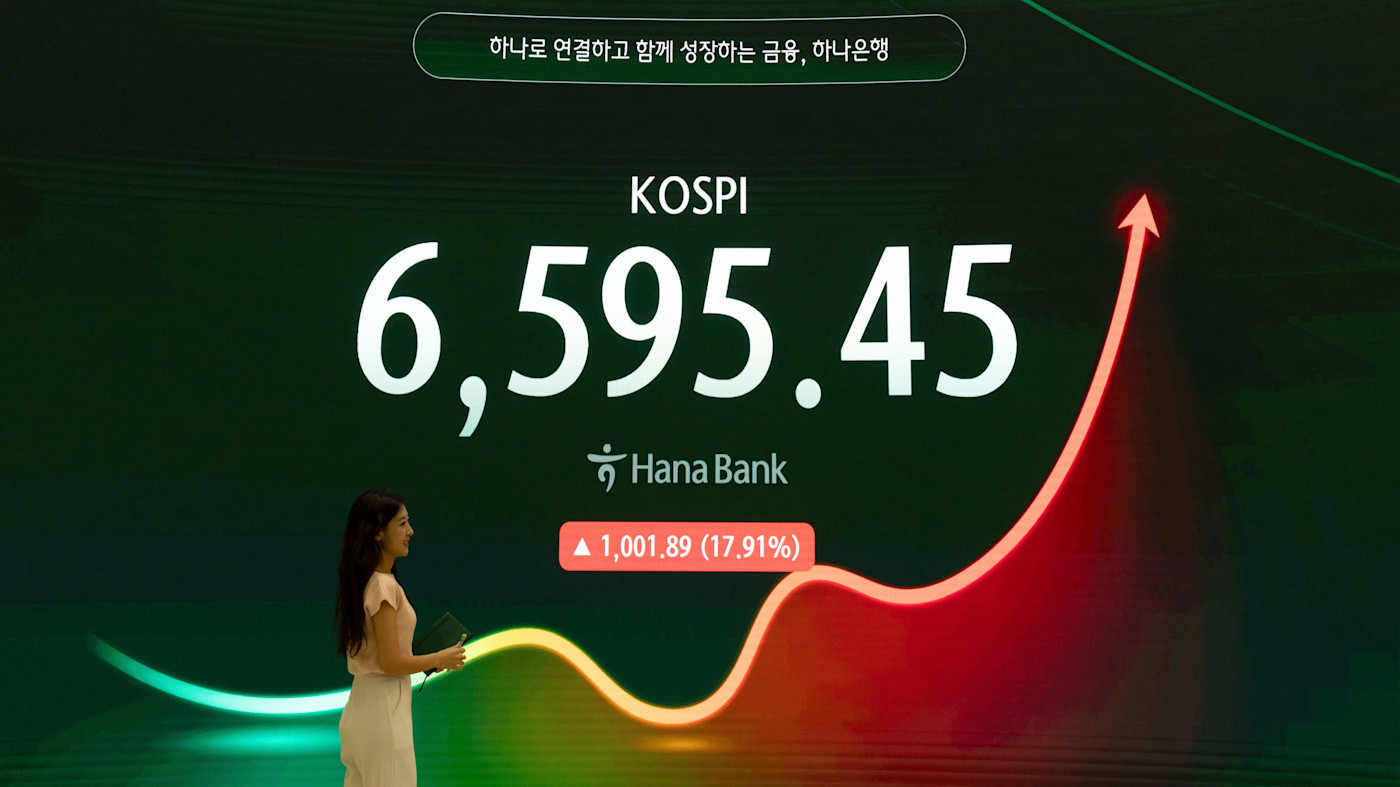
한국 주식시장에는 다사다난한 여름이었다. 한국의 대표 지수인 코스피는 올해 첫 6개월 동안 두 배로 올랐다가 7월 말 급락했다. 코스피의 상승과 하락은 비교적 새로운 금융 트렌드인 단일 종목 레버리지 상장지수펀드(ETF)에 대한 개인 투자자들의 광범위한 매수로 더욱 가속화됐다.
한국의 경우 주로 지수 내 시가총액 1·2위 종목인 삼성전자와 SK하이닉스의 주가 흐름을 추종한 이 ETF들은 파생상품을 활용해 수익률을 증폭시키며, 개인 투자자들에게 이전에는 이용할 수 없었던 레버리지를 제공한다. 국내 파장은 상당했다. 시장이 하락하자 ETF로 인한 변동성이 마진콜 물결을 부추기면서 투자자들의 손실을 키웠다.
한국의 여름철 시장 붕괴는 결코 특이한 예외가 아니다. 이는 새로운 상품과 높은 레버리지가 시장 변동성을 얼마나 극적으로 증폭시키는지 전 세계에 분명한 교훈을 줘야 한다.
개인투자자들이 오랫동안 선호해온 ETF는 원래 지수를 추종하는 대규모 분산 주식 바스켓에 쉽게 접근할 수 있도록 설계된 단순하고 위험이 낮은 상품이었다. 오늘날 전 세계 ETF 시장 규모는 22조 달러를 넘으며, 주식부터 채권과 원자재, 그리고 점점 다양해지는 ‘액티브’ 자산 선택 상품까지 모든 것을 추종한다. 미국의 S&P 500은 State Street와 Vanguard 펀드만으로도 2조 달러 이상이 추종하고 있다. 이들 펀드는 대규모 자산 풀을 매수해 보유하고, 매우 낮은 수수료를 부과하며, 서로 다른 증권 플랫폼을 이용하는 개인투자자들이 각각 1달러만으로도 투자할 수 있게 한다.
그러나 이제 투자회사들은 레버리지 단일 종목 ETF부터 주가 하락에 베팅하거나 주식을 ‘공매도’할 수 있게 해주는 인버스 ETF에 이르기까지 더욱 복잡한 상품으로 개인투자자를 겨냥하고 있다. 이러한 새로운 전략은 수익과 손실을 모두 확대해 개인투자자 포트폴리오에 더 큰 위험을 주입한다. 새로운 유형의 ETF 중 상당수는 개인투자자에게 자신이 충분히 이해하지 못하는 투자를 제공한다. 또한 투자자들이 예상하는 방식으로 반드시 움직이는 것도 아니다. 매일 정산되는 이들 상품은 변동성이 큰 주식의 장기 수익률을 떨어뜨릴 수 있다.
ETF는 한국에서처럼 시장 전반의 변동성에도 기여할 수 있다. 레버리지 ETF, 단일 종목 ETF, 인버스 ETF는 전혀 새로운 방식으로 등락을 증폭시킨다. 그런데도 이러한 새롭고 이질적인 ETF는 급성장하고 있다. 올해에만 1,000개가 넘는 ETF가 출시됐으며, 그중 거의 4분의 1은 레버리지 단일 종목 펀드였다. 이러한 신규 ETF는 점점 더 투기적인 상품이 개인투자자에게 판매되는 방식을 잘 보여준다. 암호화폐와 예측시장부터 주식의 하루 움직임에 베팅하는 인도의 제로데이 옵션에 이르기까지, 많은 상품이 투자라기보다 도박에 가까워 보인다.
한국 금융당국은 레버리지 ETF로 투자자들이 겪었던 급등락이 되풀이되지 않도록 마련한 새로운 규정으로 국내 시장의 움직임에 대응하고 있다. 이제 한국에서는 단일 종목 펀드 보유자가 매수에 앞서 교육 과정을 이수해야 한다. 다른 나라들도 비슷한 롤러코스터 장세를 겪기 전에 한국의 사례에서 배울 수 있다.
물론 투자자에게 자신이 무엇을 매수하는지 검토할 책임이 있어야 한다. 그러나 금융 이해도와 교육 수준이 높아진다면 개인투자자들이 새로운 상품을 평가하는 데 도움이 될 것이다. 또한 많은 시장의 투자자들은 위험을 명확히 설명하는 강화된 공시 요건의 혜택을 볼 수 있다.
그러나 미시적 위험만이 당국의 우려 사항은 아니다. 신종 ETF와 오늘날 호황을 누리는 시장의 여러 부문에 내재된 레버리지는 건전성 감독당국이 점점 더 우려해야 할 사안이며, 스트레스 테스트의 필수 요소가 돼야 한다. 개인투자자 참여도가 높은 고레버리지 시장은 과거 금융시장 붕괴를 불쾌하게 연상시킨다.
AI를 확장하는 조직과 파일럿 단계에 머무는 조직을 가르는 차이는 무엇일까?