이번 주 차트: 통화시장 개입의 성과는 엇갈린다
외환시장 개입으로 거시경제 흐름에 맞설 수 없다
게시일 2026년 8월 8일
당신이 FT 최고의 트레이더가 될 수 있을까요?
이 기사는 FT의 ‘언헤지드: 이번 주의 차트’ 뉴스레터를 현장에서 전하는 버전입니다. 매주 토요일 뉴스레터를 받아보려면 여기에서 신청하거나, FT의 모든 뉴스레터를 살펴보세요.
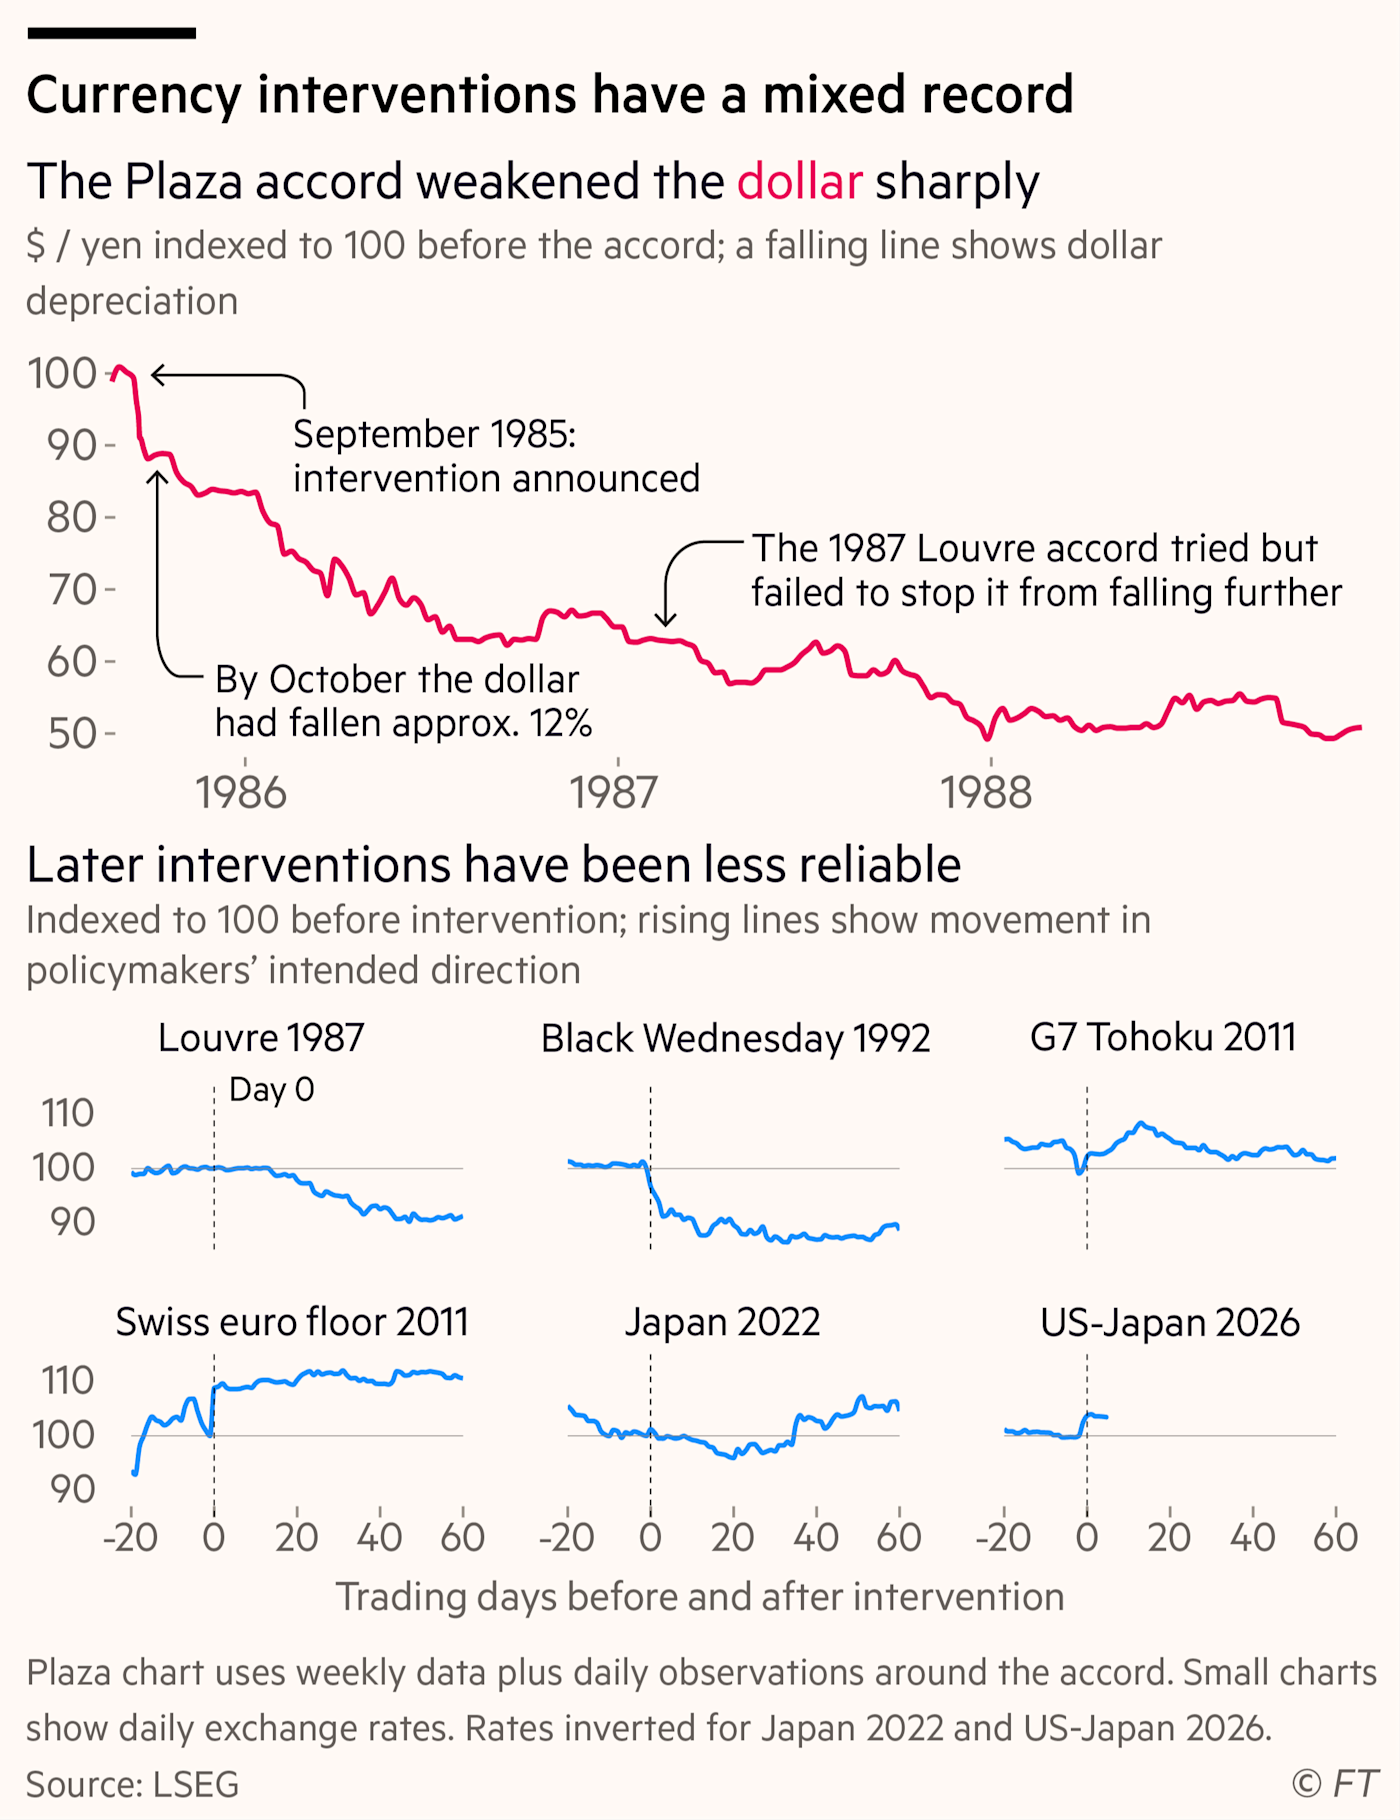
좋은 아침입니다. 환율 개입이 항상 계획대로 진행되는 것은 아닙니다. 국제 환율 공조의 대표적 사례인 1985년 플라자 합의는 고평가된 달러를 약세로 돌리는 데 성공했습니다. 하지만 지나치게 성공적이었을지도 모릅니다. 달러화의 하락이 멈추지 않았기 때문입니다. 1987년 G6 국가들이 파리에서 만났을 때는 하락세를 멈추는 것이 목표였습니다. 그러나 국내 우선순위가 서로 달라지기 시작했고 공조에 대한 관심도 약해지고 있었습니다. 루브르 합의는 1년도 지나지 않아 무산됐습니다.
플라자 합의의 성공은 흔치 않은 다자간 합의의 신뢰성 덕분이었다고 흔히 평가됩니다. 하지만 한 국가가 단독으로 개입하느냐, 우방국의 도움을 받아 개입하느냐보다 중요한 것은 거시경제 펀더멘털에 부합하는지 여부입니다. 달러화의 고평가는 볼커 쇼크 이후 미국의 높은 금리와 외국 자본을 끌어들인 대규모 재정적자를 반영한 것이었습니다. 그러나 1985년 초가 되자 미국의 금리는 더 이상 예외적으로 높아 보이지 않기 시작했습니다. 엔화 대비 달러화는 플라자 합의가 체결되기 약 7개월 전에 이미 고점을 찍었습니다. 플라자 합의는 이미 진행 중이던 추세를 가속화했을 뿐입니다.
단독 개입도 신뢰성을 확보하면 그에 못지않게 효과적일 수 있습니다. 2011년 스위스국립은행이 스위스프랑의 상한선을 설정하고 방어하기로 한 약속이 효과를 발휘한 것은, 시장이 중앙은행이 환율을 지키기 위해 필요한 만큼 스위스프랑을 발행할 것이라고 믿었기 때문입니다. 반면 1992년 영국에서는 투자자들이 영란은행이 고평가된 파운드화를 방어할 만큼 금리를 충분히 높게 유지할 수 있을지 의심했기 때문에 ‘검은 수요일’은 완전한 재앙으로 끝났습니다.
엔화 약세를 막기 위한 미·일 공동 개입이 발표된 지 이제 일주일이 지났습니다. 초기 움직임은 고무적이었지만, 진정한 시험대는 지속 가능성입니다. 개입은 정책당국에 시간을 벌어줄 수 있지만, 더 높은 금리를 향하고 있는 거시경제 환경 자체를 고칠 수는 없습니다.
여러분의 의견을 보내주세요: unhedged@ft.com.
언헤지드의 추천 읽을거리
하경: 사이키델릭, 그러나 보수적으로 (뉴요커)
케이티: 허울뿐인 평등 (가디언)
다이어: 미텔슈탄트가 더 필요하다 (서브스택)
롭: 블루북이 더 필요하다 (애틀랜틱)
FT 언헤지드 팟캐스트
Unhedged가 더 필요하신가요? 일주일에 두 번, 최신 시장 뉴스와 금융 헤드라인을 15분 동안 깊이 있게 다루는 새 팟캐스트를 들어보세요. 뉴스레터의 지난 호는 여기에서 확인할 수 있습니다.
추천 뉴스레터
Due Diligence — 기업 금융계의 주요 소식. 여기서 신청하세요
The AI Shift — John Burn-Murdoch와 Sarah O’Connor가 AI가 일의 세계를 어떻게 변화시키고 있는지 심층 분석합니다. 여기서 신청하세요
미국 성장의 기회 열기 - 입지 선정부터 규모 확장까지