중국, 채권시장 개편으로 글로벌 투자자 유치에 나서다
시장 인프라 확충은 환영할 일이지만 경제적 어려움은 여전히 걸림돌로 남을 수 있다
홍콩의 윌리엄 샌드룬드, 런던의 이언 스미스
FT 최고의 트레이더가 될 수 있습니까?
베이징은 선물계약과 기타 채권시장 인프라를 확충해 외국인 투자자들을 자국 국채로 끌어들이려는 노력을 강화하고 있다. 그러나 일부 투자자들은 중국의 경제적 난제가 장기적인 투자 배분을 망설이게 할 수 있다고 경고한다.
6월 중국 중앙은행인 인민은행은 외국 중앙은행을 위한 위안화 환매조건부채권(repo) 거래 창구를 개설했고, 홍콩거래소는 이번 주 중국 국채 선물을 출시했다. 동시에 유럽 최대 청산기관 중 하나인 LCH는 역외 위안화 표시 중국 국채(CGB)를 담보로 받기 시작했다.
이번 조치는 지난 4월 적격 외국인 투자자에게 중국 본토 채권 선물에 대한 접근을 허용하기로 한 결정에 뒤이어 나왔다.
PIMCO의 포트폴리오 매니저 스티븐 창은 “전반적으로 [중국 당국은] 귀를 기울이고 있다. 이는 투자자들이 요구하는 것이며, 당국은 새로운 수단을 제공하고 있다”고 말했다.
Fidelity의 포트폴리오 매니저 테런스 팡은 특히 “중국 국채(CGB) 선물 시장은 성숙해질수록 매우 유용해질 것”이라며, 투자자들이 중국 수익률곡선 전반의 위험을 관리하기가 더 쉬워질 것이라고 말했다.
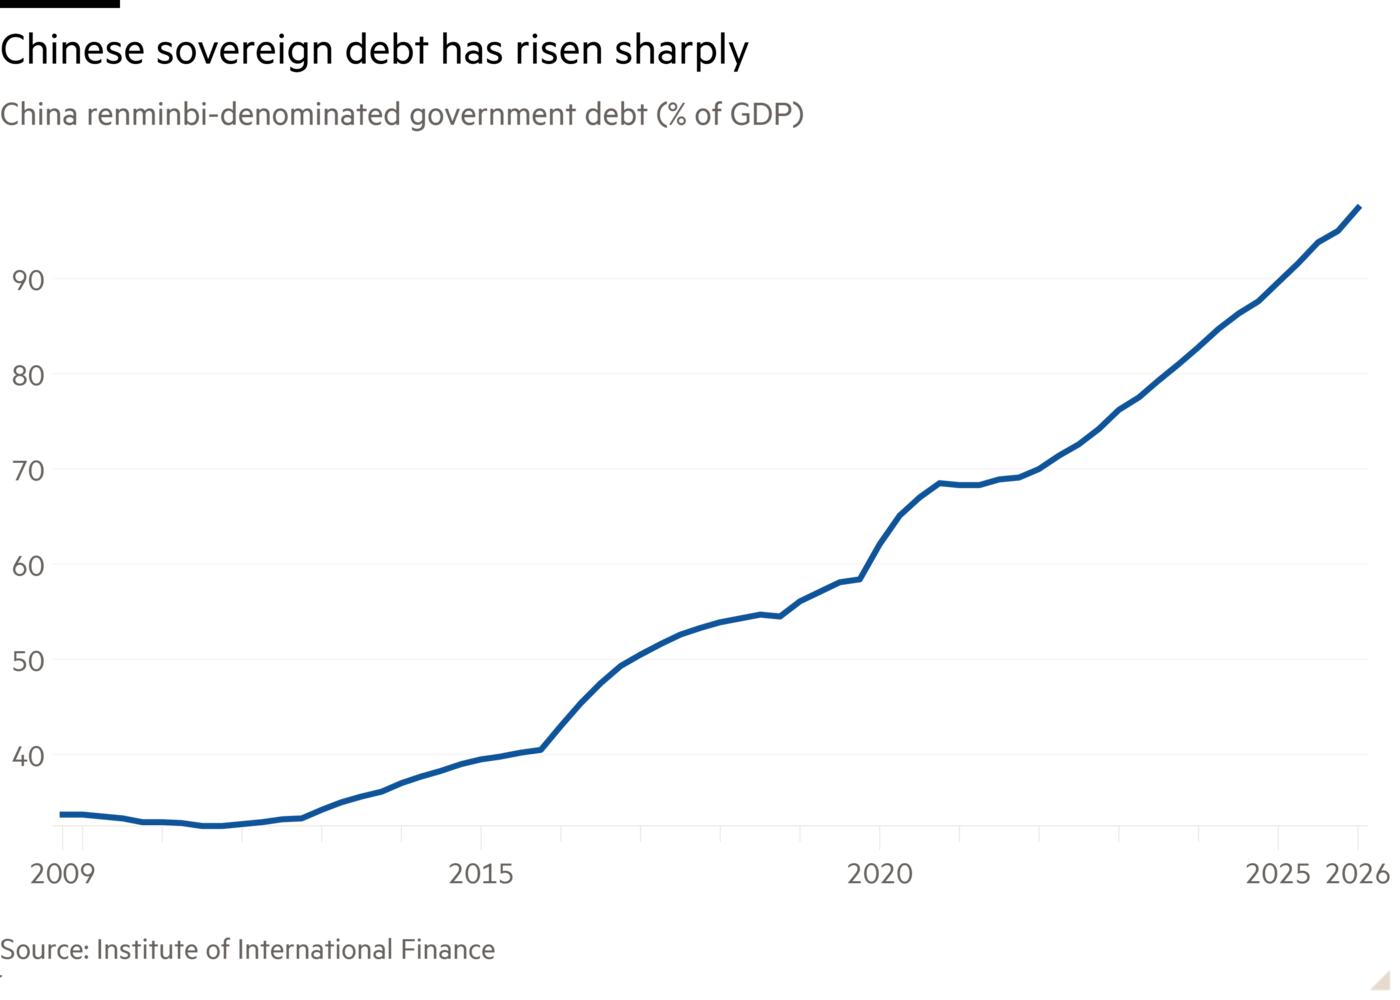
그러나 많은 투자자들은 중국 국채(CGB) 매입 여부를 결정하는 데 시장 접근성이나 유동성보다 중국의 장기 경제성장률 둔화와 그에 수반되는 국내총생산(GDP) 대비 부채 비율 상승이 더 중요한 요인이라고 말한다.
“시장 접근성 측면에서는 이미 모든 기회를 확보하고 있습니다”라고 T. 로 프라이스 다이내믹 이머징마켓 채권 전략의 포트폴리오 매니저인 Leonard Kwan은 말했다. 그는 “더 빠른 성장으로의 정책 전환”이 중국 국채 보유의 매력을 높이는 데 도움이 될 것이라고 덧붙였다.
약 44조 위안(6조5,000억달러) 규모의 중국 국채(CGB)가 발행돼 있고, 중앙정부가 암묵적으로 뒷받침하는 지방정부 및 기타 기관의 부채까지 합치면 중국의 채권시장은 세계 최대 규모의 부채 풀 가운데 하나다.
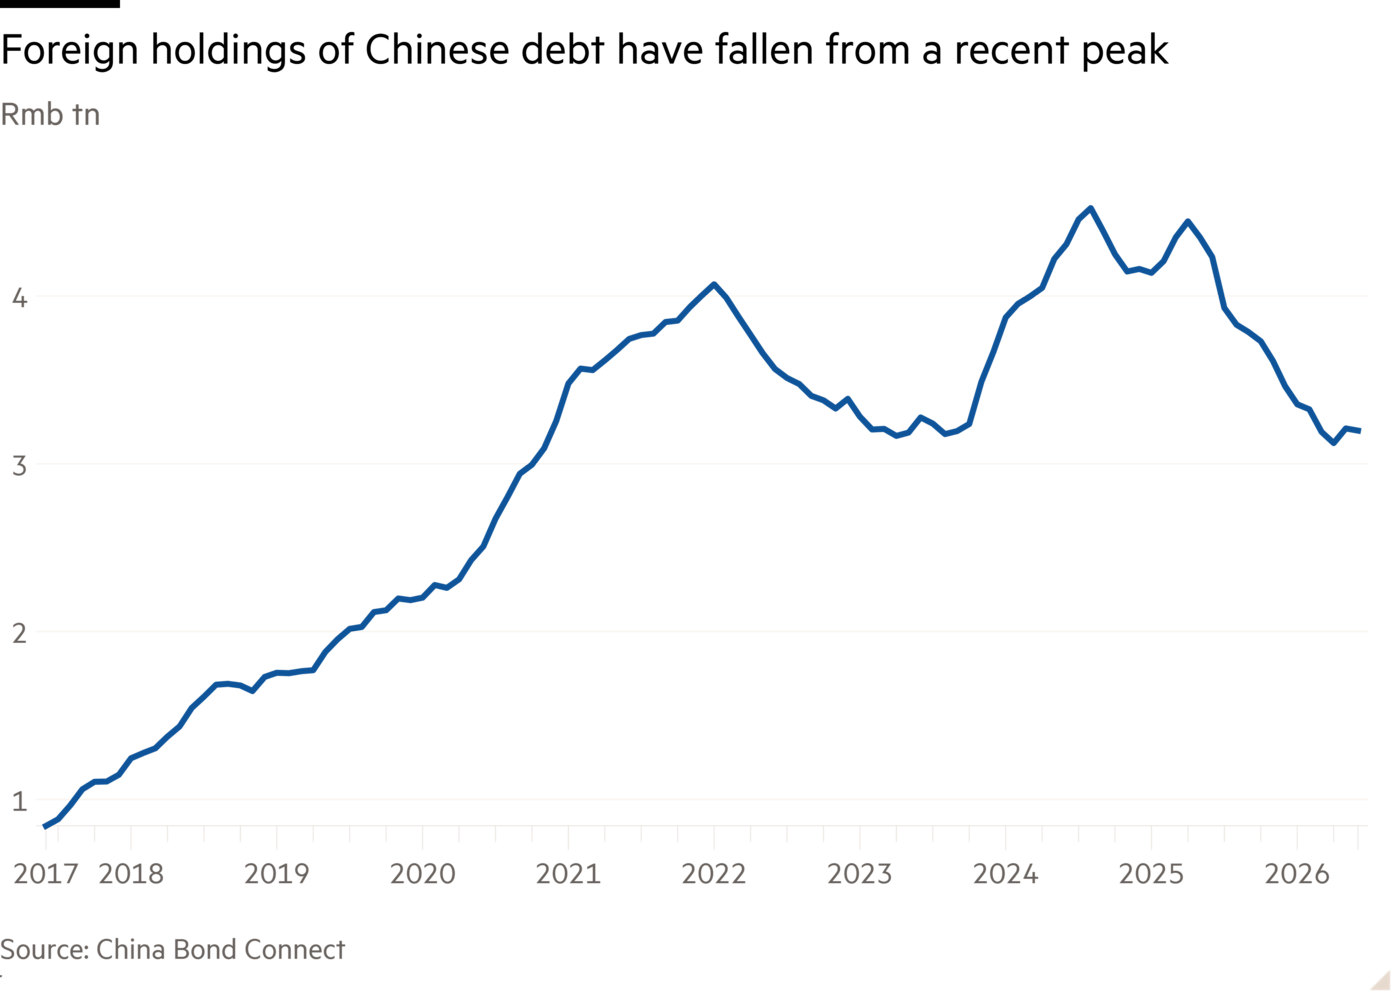
그러나 외국인 보유 비중은 여전히 낮다. 홍콩을 통해 중국 본토 채권시장에 대한 외국인 투자를 가능하게 하는 중국 채권 커넥트(China Bond Connect) 자료에 따르면, 외국인 보유액은 2024년 약 4조5,000억 위안으로 정점을 찍은 뒤 현재 약 3조2,000억 위안으로 감소했다.
베이징이 채권 파생상품 시장을 확대하려는 움직임은 위안화 표시 채권을 준비자산으로 보유하기 쉽게 만들어 위안화의 국제적 채택을 촉진하려는 광범위한 노력의 일환이다.
그러나 IMF 자료에 따르면 전 세계 공식 외환보유액에서 위안화 자산이 차지하는 비중은 여전히 2%에도 못 미치는 낮은 수준에 머물러 있다.
아비바 인베스터스의 채권 부문 책임자인 프레이저 런디는 부채의 국내총생산(GDP) 대비 경로가 “대부분의 [선진국 시장] 비교 대상국보다 빠르게 악화되고 있다”는 우려 등을 고려할 때, 투자 결정을 정당화하려면 투자자들이 “정책금리가 의미 있게 하락할 것이라는 확고한 확신”을 가져야 한다고 말했다.
그는 중국에 대한 투자 비중을 배분하는 과정에서 유동성과 현지 파생상품 시장의 발전은 “우리에게 결정적인 요인이 아니었다”고 덧붙였다.
그럼에도 중국 국채는 최근 도널드 트럼프 대통령의 미국 교역 상대국에 대한 관세와 이란과의 전쟁으로 촉발된 시장 불안 등 최근 시장 스트레스 국면에서 안전자산으로서 다른 주요 경제국의 국채를 웃도는 성과를 냈다.
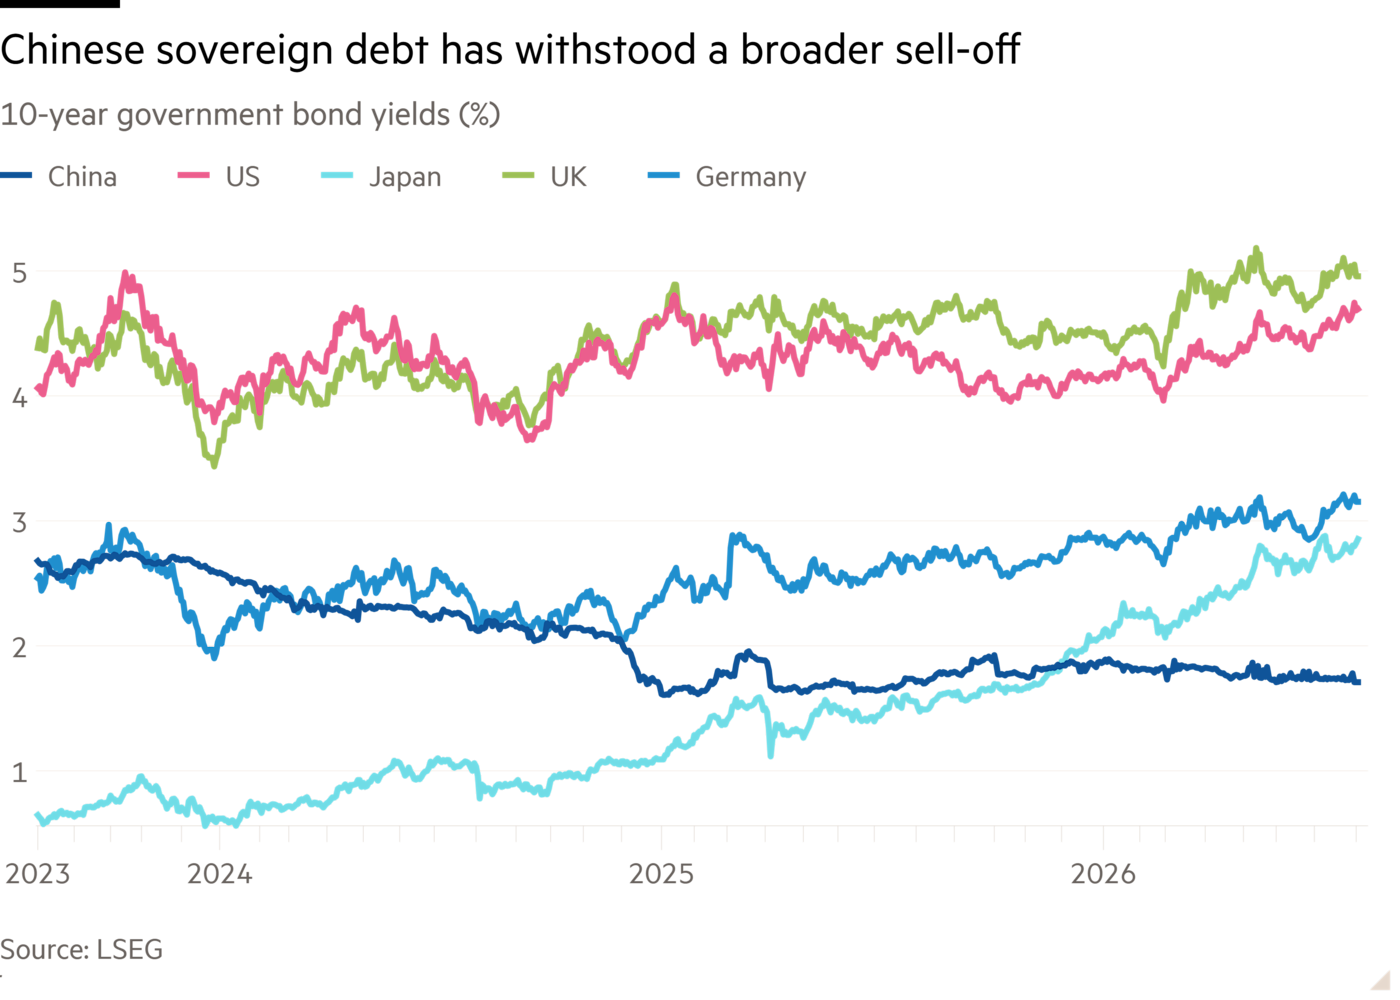
1.7%인 중국의 10년물 국채 수익률은 주요 채권시장 가운데 가장 낮다. 채권 가격이 상승하면서 지난해 일본의 수익률을 밑돌 정도로 급락했다. 일부 투자자들은 다른 경제권을 괴롭히는 공급망 및 에너지 비용 급등에 따른 인플레이션 파고를 중국이 피해 갈 수 있었던 덕분에, 중국 채권시장이 주식시장에 대한 신뢰할 만한 포트폴리오 분산 수단이라는 입지를 더욱 강화했다고 주장한다.
Pimco의 Chang은 중국 채권을 보유하는 투자자들에게 가장 큰 매력은 다른 글로벌 채권시장과의 낮은 상관관계라고 말했다.
그는 “중국 시장은 실제로 크게 매도되지 않았다. 안정적이다. 중국은 여전히 방어 목적과 분산투자를 위해 훨씬 더 평온한 시장을 제공한다. 다른 시장들은 미국이나 유가와 상당히 높은 상관관계를 보여왔다”고 말했다.
투자회사 Calibrate Partners의 매크로 부문 책임자인 Eric Lonergan은 “특히 현재와 같은 시점에서 이는 중국인들에게 엄청난 기회라고 생각한다”며 “내가 중국 당국이라면 이제 우리가 세계의 안전자산이라고 주장할 수 있다고 말할 것”이라고 말했다.
그러나 그는 이를 뒷받침하려면 중국 정부가 유동성을 개선하고 채권시장을 개방하려는 노력을 계속해야 한다고 주장했다.
LCH의 글로벌 영업 총괄 Rohit Verma는 베이징이 “성숙한 채권시장의 토대”를 마련하고 있다고 말했다.
그는 “모든 국제 투자자들이 아시아에서 더 많은 사업을 하려고 하고 있습니다. 청산에 대한 전반적인 수요와 역내 거래 상대방을 통한 수요가 증가하고 있습니다”라고 말했다.
그러나 그는 중국 은행들과 홍콩 계열사들 사이에서 중국 역내 국채(CGB)를 담보로 활용하려는 관심이 상당한 반면, 글로벌 수요는 여전히 낮다고 덧붙였다.
그는 “그 점에 대해서는 아직 초기 단계라고 말씀드릴 수 있습니다”라고 말했다.
인도 비즈니스 브리핑, 프리미엄, 화요일 및 금요일
세계에서 가장 빠르게 성장하는 대형 경제국의 기업과 정책을 다룬 Veena Venugopal의 필독 기사