CXMT의 뜨거운 IPO, 겉보기만큼 거품 신호는 아니다
저렴한 컴퓨팅 파워로 AI 수요가 늘어난다면 중국 기업과 동종업체들은 계속해서 수혜를 입을 수 있다
CXMT의 기업공개(IPO)는 토큰맥싱과 중국맥싱이 만났을 때 어떤 일이 벌어지는지를 잘 보여준다. 이 반도체 제조업체의 주가는 상하이에서 거래를 시작한 첫날 466% 상승하며 한때 중국에서 가장 가치 있는 기업이 됐다.
한편으로는 사실 다른 결과가 나오기도 어려웠다. CXMT는 IPO 후 발행주식 자본의 10분의 1을 매각했다. 이는 물론 일론 머스크의 스페이스X가 6월 상장 때 매각한 지분의 두 배에 해당하지만, CXMT가 조달한 85억 달러는 금액 기준으로 그 일부에 불과하다. 또한 중국 규제당국은 일반적으로 높은 공모가를 달가워하지 않기 때문에 공모가를 낮게 책정하는 일이 흔하다. 반도체 테스트 업체 세마이트 인스트루먼츠는 올해 초 상장 첫날 주가가 거의 900% 올랐으며, 이후에도 주가는 추가 상승했다.
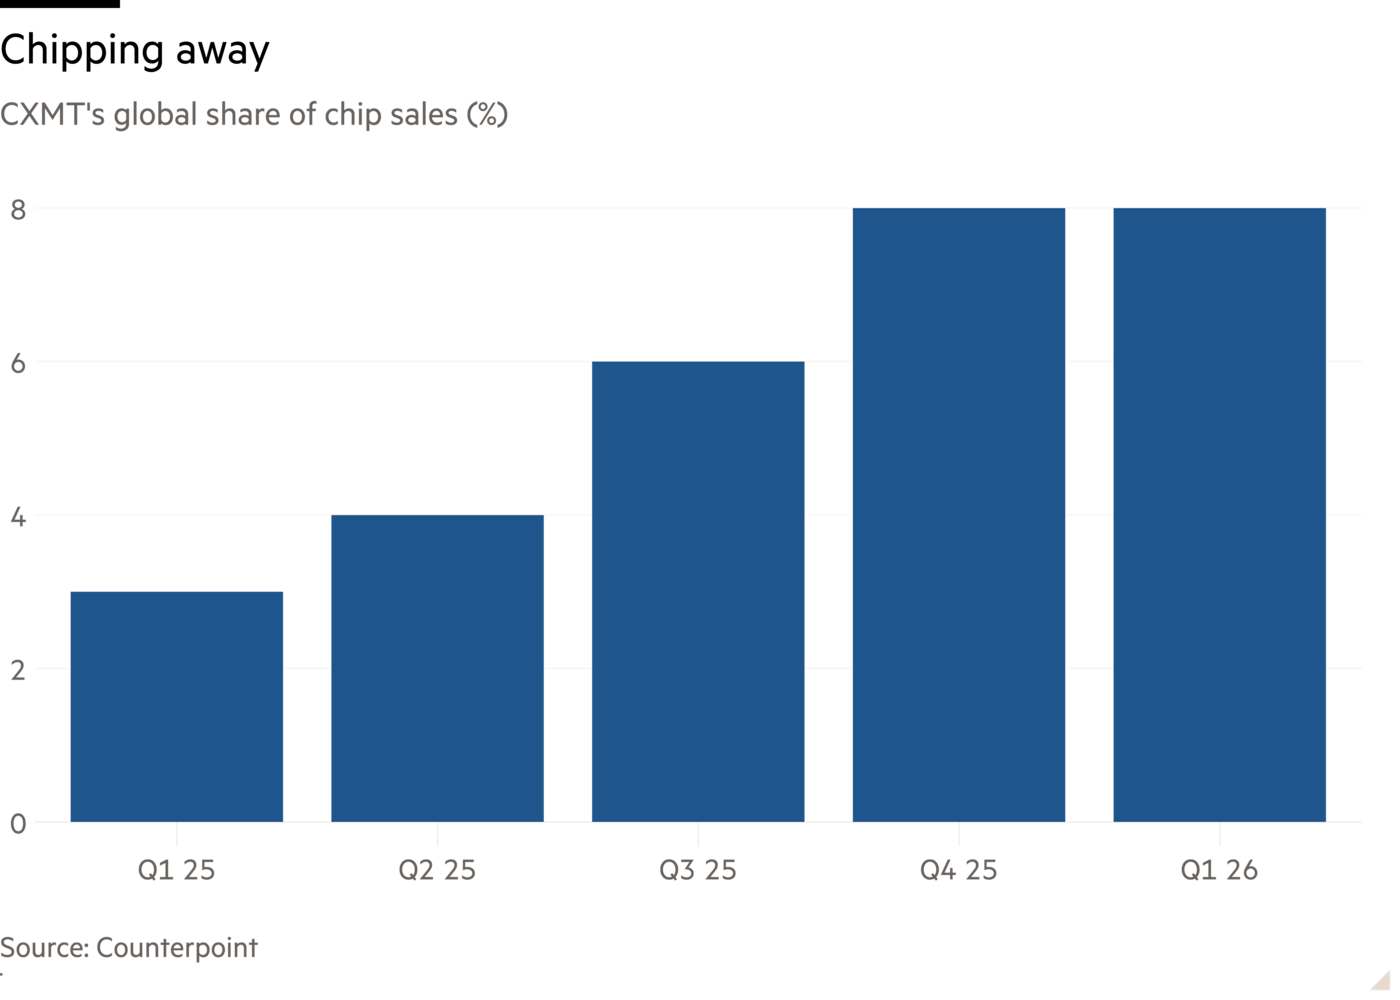
이러한 특이한 요인들이 없었더라도 CXMT가 이처럼 좋은 성과를 냈을지 물어볼 만하다. 분명 메모리 반도체 수요는 높고, 카운터포인트에 따르면 CXMT는 사실상 아무것도 없는 상태에서 출발해 시장점유율 8%를 차지하게 됐다. 하지만 반도체는 호황과 불황을 반복하는 산업이다. 시장조사업체 가트너는 2029년 중반까지 2년 동안 생산능력이 4분의 1 증가할 것으로 보고 있다.
동시에 수요가 정점에 이르고 있다는 초기 징후도 나타나고 있다. AI 사용에 앞다퉈 열광적으로 뛰어든 기업들은 대규모 언어 모델이 처리할 때 사용하는 텍스트 또는 텍스트 단위인 컴퓨팅 토큰 비용에 부담을 느끼기 시작했다. IBM은 토큰 맥시멀리즘(tokenmaxxing)에 사실상 종언을 고한 기업 중 하나로, 기업들이 단순히 사용량을 늘리려 하기보다 가치 창출을 염두에 두고 AI 전략을 수립하려 할 것이라고 경고했다.
주기는 영원히 막아둘 수 없지만, 반도체 수요를 견인하는 AI 붐은 다른 경로를 따를 가능성이 있다. 하드웨어의 새로운 용도와 구성 방식이 등장하면서 공급망을 바쁘게 만들고 새로운 영역에서 수요를 창출하고 있다. 반도체 제조사들은 전문화에도 나서고 있다. 미국에서는 Micron이 고대역폭 메모리를 필요로 하는 하이퍼스케일러에 서비스를 제공하는 데 초점을 맞추고 있다. Qualcomm은 더 적은 비용으로 더 많은 메모리를 집적할 수 있는 대안적 아키텍처를 개발했다.
CXMT가 중국 기업이라는 점은 자산인 동시에 약점이다. 중국 내 공급 부족은 CXMT 반도체 수요를 떠받칠 것이다. 반대로 이 회사는 최신 유럽 및 미국 반도체 제조 장비에 접근할 수 없다. 그러나 이마저도 적은 자원으로 더 많은 일을 해낼 수 있는 능력과 같은 이점을 가져다줄 수 있다. CXMT는 통신 그룹 Huawei 같은 최종 사용자와 함께 첨단 패키징 및 기타 기술을 개발해왔다.
“충분히 좋은” 반도체에 대한 수요가 여전히 탄탄하다는 또 다른 단서는 공급 부족에 직면한 Apple이 CXMT로부터 반도체를 구매할 수 있도록 워싱턴을 설득하려 하고 있다는 점이다.
토큰 가격이 하락하더라도, 더 저렴한 컴퓨팅 파워가 AI와 그에 따른 메모리 수요를 늘린다는 전제하에 CXMT와 경쟁사들은 계속 상승세를 이어갈 수 있다. 이미 고객들은 자체 서버나 클라우드에서 조정해 사용할 수 있는 오픈소스 모델을, 대개 중국산인 경우가 많지만, 선택하고 있다. 전 세계적으로 AI 거래가 거품 양상을 보이고 있을지 모르지만, CXMT의 이야기는 단순한 거품 그 이상이다.
louise.lucas@ft.com
언헤지드, 프리미엄판, 매주 평일
로버트 암스트롱과 케이티 마틴이 가장 중요한 시장 동향을 분석하고 월스트리트의 최고 전문가들이 이에 어떻게 대응하는지 살펴봅니다. 구독자는 매주 토요일 ‘Unhedged: 금주의 차트’도 받아볼 수 있습니다.