DCC 이사회, M&A ‘후발주자의 딜레마’에 고심
인수 후보들이 등장하기 전, 이 회사의 주가수익비율은 2016년 거의 25배에서 4월 초 약 11배로 하락했다.
초대받지 않은 인수 제안을 받는 것만큼 영국 기업 이사회를 혹독하게 시험하는 일도 드물다. 특히 주가가 저평가된 상황에서 상당한 프리미엄을 얹은 제안이 들어오면 지배구조상의 고심은 더욱 깊어진다. DCC의 이사들은 지금 이런 곤경에 처해 있으며, 이들의 대응은 이상적이었다고 보기 어렵다.
주요 사업이 가스망에 연결되지 않은 고객에게 액화가스를 공급하는 것인 DCC는, 피델리티 인터내셔널과 아비바 인베스터스를 비롯해 창업자 짐 플래빈 등 주요 주주들이 인수가가 너무 낮다고 지적했음에도 불구하고 KKR과 에너지 캐피털 파트너스의 57억5000만 파운드 규모 인수 제안을 권고했다.
일반적인 개념으로 보면 이는 특별히 놀라운 일이 아닐 수 있다. 이사회는 통상 주주들이 알기 어려운 회사 정보를 갖고 있기 때문이다. 그러나 DCC 이사들은 전력망에 연결되지 않은 고객에게 액화가스를 공급하는 이 회사의 전망만을 근거로 평가를 내린 것은 아니다. 이들은 회사가 지금까지 “공개시장에서 지속 가능한 재평가를 받지 못했다”는 사실에도 근거해 인수 제안을 권고했다.
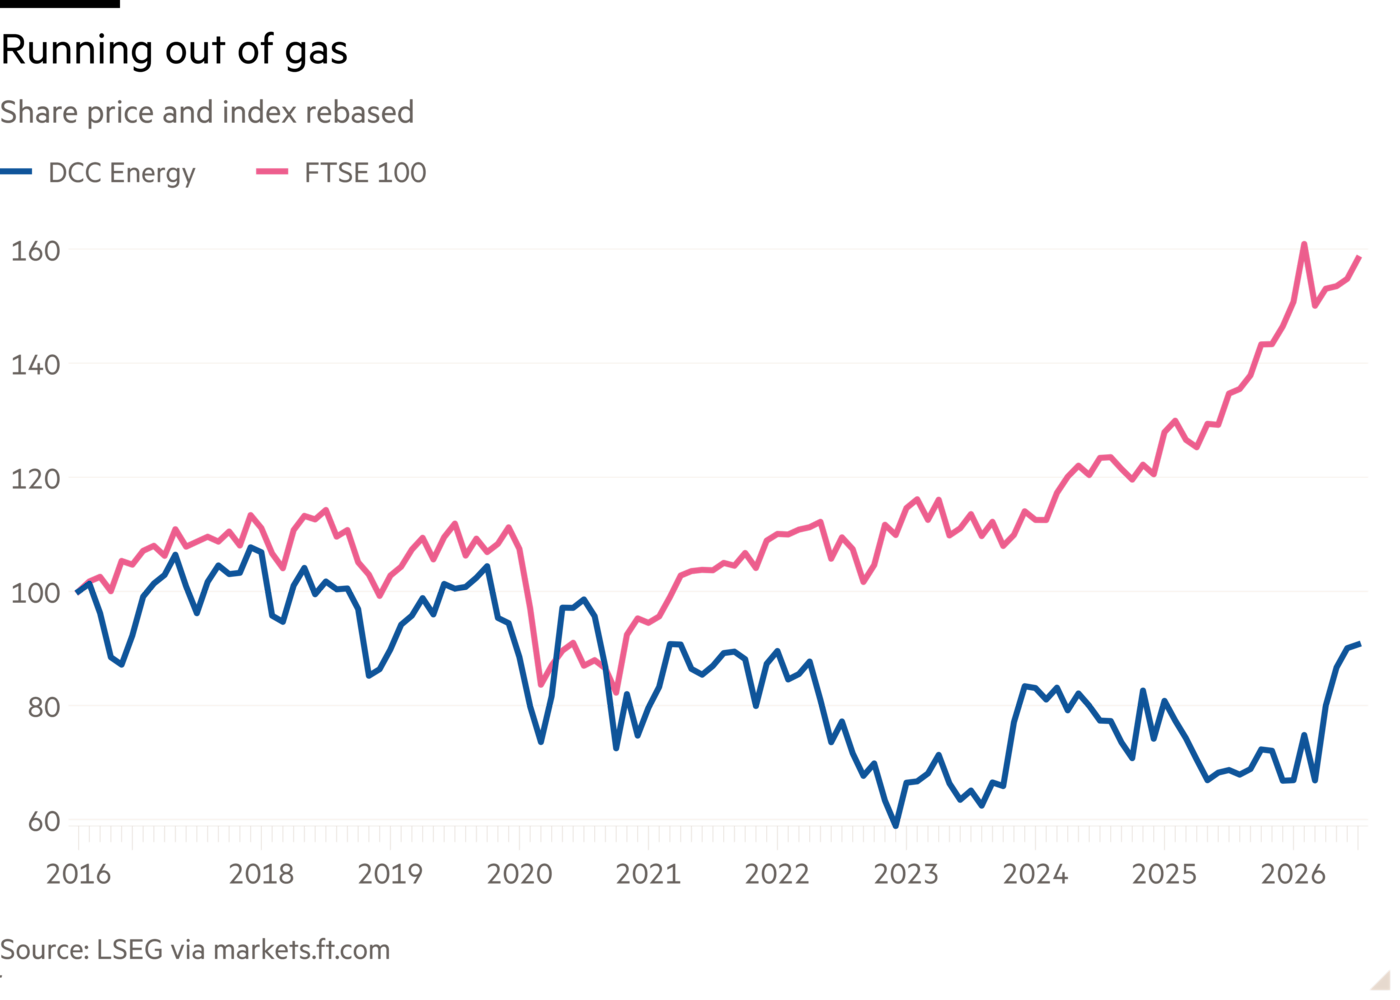
한편으로 보면 DCC의 이사들은 시장의 허를 찌르고 있는 셈이다. 주주들이 우리에게 헐값의 기업가치를 적용하겠다고 고집한다면, 그 말을 그대로 받아들이겠다는 것이다. 실제로 이 회사는 오랫동안 공개시장에서 외면받아왔다. 주가수익비율은 2016년 거의 25배에서 인수 후보들이 등장하기 전인 4월 초 약 11배로 떨어졌다. KKR의 인수 제안가는 직전 3개월간 주가보다 3분의 1 높다.
인수합병 제안에 직면했을 때 선택지가 거부하거나 추천하는 것뿐이 아니라면, DCC의 회장 마크 브로이어의 입장은 한결 수월해질 수 있다. 이번 경우에는 일종의 중간 지대가 더 도움이 될지도 모른다. 주주들에게 이 제안이 한편으로는 헐값이고 다른 한편으로는 후한 제안처럼 보이니, 각자 판단하라고 조언하는 방식이다. 적어도 그렇게 하면 이사들이 높은 프리미엄의 제안을 눈앞에서 놓쳤다는 비난은 피할 수 있다.
그런 선택지가 없는 상황에서 DCC는 제안을 수용했고, 이제 상당한 역풍을 맞을 위험에 처했다. 회사 주식의 12%를 넘게 보유한 주주들이 이 제안에 반대한다는 입장을 밝혔다. 더욱이 이사들은 DCC가 향후 몇 년 동안 얼마나 많은 돈을 벌 것인지라는 자신들의 전문 영역에서 벗어나, 시장 심리와 향후 예상 주가수익배수의 세계로 들어섰다. 이는 투자자의 본업으로 보는 편이 더 적절한 영역이다.
앞으로 이런 딜레마에 직면하는 이사회는 소신을 지키면서 회사의 전망에 걸맞다고 판단하는 가격을 얻기 위해 협상하는 것이 좋을 수 있다. 때로는 그 결과 겉보기에는 매우 후한 제안도 무산될 것이다. 그러나 시장이 한 방향으로 완고하게 움직이는 것처럼 보일 때조차, 이사회는 시장의 등락에 맞서 균형을 잡는 역할을 해야 한다.
camilla.palladino@ft.com
AI로의 전환, 프리미엄, 목요일
John Burn-Murdoch와 Sarah O'Connor가 전하는 AI의 일의 세계 재편 방식에 대한 매주 심층 분석