유럽 풍력 터빈 제조업체들, 선도기업 도약 위한 합병 가능성 검토
중국의 위협이 개정된 EU 지침에 따라 이 부문의 거래를 촉진할 수 있다
2026년 7월 28일 게재
FT 최고의 트레이더가 될 수 있을까?
유럽의 풍력 터빈 제조업체들은 세계 풍력 발전 산업에 공급하기 위한 경쟁에서 중국과 맞서기 위해 업계 대표 기업을 만들도록 통합하는 것이 도움이 될지 검토하고 있다.
중국과 유럽의 풍력 터빈 제조업체들은 각각 오랫동안 자국 시장을 지배해왔지만, 중국 제조업체들은 유럽에서 입지를 넓히려는 한편 라틴아메리카와 중동 등 빠르게 성장하는 지역에서도 우위를 확보하고 있다.
이처럼 더 넓은 영역으로 진출하는 행보는 전략 산업에서 유럽의 경쟁력에 대한 불안을 키웠고, 더 큰 규모를 확보하려면 통합이 필요하다는 일부 경영진의 제언을 불러일으켰다.
지난해 유럽에서 용량 기준으로 가장 많은 풍력 터빈을 판매한 노르덱스의 최대주주인 악시오나의 최고경영자 호세 마누엘 엔트레카날레스는 “나는 유럽의 산업 역량을 크게 신뢰한다”고 말했다.
그는 “우리에게는 여러 기회가 있으며, 그중 하나가 풍력이다. [하지만] 규모가 핵심이다. [. . .] 우리는 규모의 격차를 확보하려면 통합이 유일한 수단이라고 믿는다”고 말했다.
그의 발언은 유럽의 대표 기업을 육성하는 방법과 기업결합 규정이 지나치게 엄격한지를 둘러싸고 유럽 정책 당국자들과 업계 경영진 사이에서 broader discussion이 진행되고 있음을 반영한다.
유럽연합 집행위원회는 4월, 오랫동안 기다려온 기업 인수·합병(M&A) 관련 새 지침을 발표했다. 새 지침은 기업 규모 확대의 이점에 더 큰 비중을 두고, 경쟁 당국이 혁신과 투자, 역내 시장의 회복력을 더욱 중요하게 고려할 것을 촉구했다.
유럽 풍력터빈 산업은 앞서 여러 차례 합병이 이뤄진 결과 이미 Nordex, Vestas, Siemens Gamesa, Enercon을 중심으로 비교적 집중된 구조를 갖추고 있어, 추가적인 통합이 허용될 수 있을지를 둘러싼 의문이 제기되고 있다.
“무엇보다 정치적 관점에서 우리가 원하는 것이 무엇인지 명확히 해야 합니다.”라고 Entrecanales는 말했다. 그는 그때까지 경쟁사들과 논의하는 것은 “가치가 없다”고 덧붙였다. “일단 그렇게 하고 나면 어떤 가능한 구상이 실행 가능한지 살펴볼 수 있습니다.”
통신부터 우주산업에 이르기까지 다양한 업종의 거래 관계자들은 유럽이 더 많은 글로벌 대표 기업을 육성할 수 있도록 기업결합 심사 규정에 대한 접근 방식이 바뀌기를 기대하고 있다. 다만 경쟁 당국 관계자들은 혁명적 변화라는 구상을 공개적으로 축소해 왔다.
새로운 기업결합 지침은 2024년 발표된 획기적인 Mario Draghi 보고서에서 비롯된 여러 이니셔티브 중 하나로, 유럽의 경쟁력을 높이고 EU 회원국들이 디지털 전환과 에너지 전환에서 모두 뒤처지는 것을 막는 것을 목표로 한다.
“이 부문의 기업들은 통합 계획을 밀어붙이기 위해 분명 이 지침을 적극 활용할 것”이라고 한 EU 관계자는 말했다. “이것이 효과를 거둘지는 아직 지켜봐야 한다.”
모든 전문가가 규모가 해답이라고 생각하는 것은 아니다. 싱크탱크 Bruegel의 선임연구원 Simone Tagliapietra는 “유럽은 규모와 경쟁력을 혼동하지 않도록 주의해야 한다”고 말했다. “유럽 산업의 역사는 통합만으로는 혁신과 생산성, 진정한 단일시장을 대신하기 어려운 경우가 많다는 점을 보여준다.”
그러나 풍력발전의 경우 유럽 당국은 중국과의 경쟁으로 역내 태양광 패널 산업 상당 부분이 초토화돼 EU가 수입에 크게 의존하게 된 사태가 재현되는 것을 필사적으로 피하려 한다. 배터리 제조 역시 중국이 장악하고 있다.
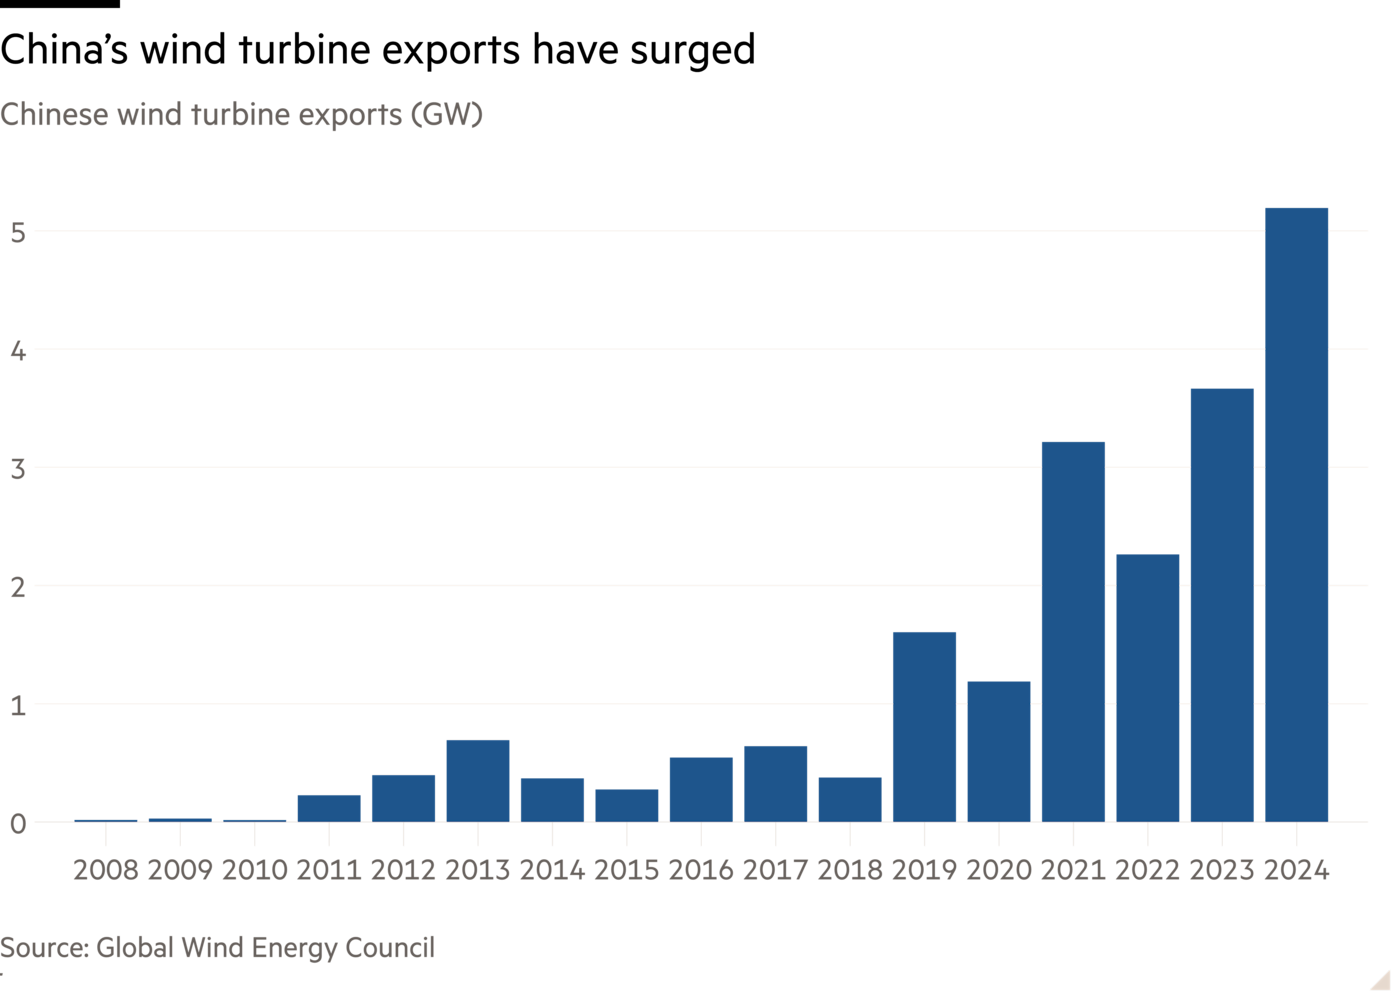
태양광과 마찬가지로 중국 풍력 터빈 제조업체들은 거대한 내수시장의 혜택을 누리고 있다. 골드윈드(Goldwind), 엔비전(Envision), 윈디(Windey), 밍양(Ming Yang) 등의 공급업체가 시장의 99.96%를 차지하며, 지난해 120GW의 풍력 터빈을 설치했다. 이는 전 세계 신규 설비용량의 70%를 웃도는 규모다.
반면 유럽은 자국 제조업체들이 시장의 약 94.5%를 공급하지만, 설치 규모는 20GW에 조금 못 미쳤다.
중국 최대 터빈 제조업체인 골드윈드는 주로 내수시장에 힘입어 지난해 덴마크에 본사를 둔 유럽의 선두 업체 베스타스(Vestas)보다 두 배 넘는 설비용량을 설치했다(골드윈드 30GW, 베스타스 14.5GW).
이처럼 막대한 규모 덕분에 중국에서는 생산비용을 낮출 수 있고, 국제 경쟁업체보다 낮은 가격을 제시할 수 있다. 컨설팅업체 리스타드 에너지(Rystad Energy)의 안드레아 스카솔라는 일화적인 사례이긴 하지만, 중국 제조업체들이 생산한 육상 풍력 터빈은 양측이 직접 경쟁하는 수출시장에서 20~40% 더 저렴하다고 말했다.
덴마크의 Vestas는 누적 설치 용량 기준으로 여전히 세계 최대 터빈 제조업체다.
하지만 지난해 처음으로 연간 신규 설치 용량 기준 상위 5개 제조업체가 모두 중국 기업이었다고 업계 단체인 세계풍력에너지협의회(Global Wind Energy Council)는 밝혔다.
Rystad의 애널리스트 Sander Baksjøberget은 “모든 개발업체와 시장 전체가 중국산 터빈의 낮은 비용을 이야기하고 있기 때문에 [서방 제조업체들은] 압박을 받고 있다”고 말했다.
그는 유럽 제조업체들이 신흥시장에서 밀려나면서 유럽과 미국의 매출에 점점 더 의존하게 됐다고 지적했다.
Wood Mackenzie는 향후 10년간 중국 제조업체들이 중국 외 지역에 설치되는 육상풍력 발전 용량의 27%를 차지할 것으로 예상한다.
유럽의 풍력 터빈 제조업체들은 개발업체들이 정부 입찰에서 수주하기 위해 터빈 가격을 낮게 유지하라는 압박을 받는 가운데 비용 상승에 짓눌리며 2022년에 큰 손실을 입었던 악몽에서 여전히 벗어나지 못하고 있다.
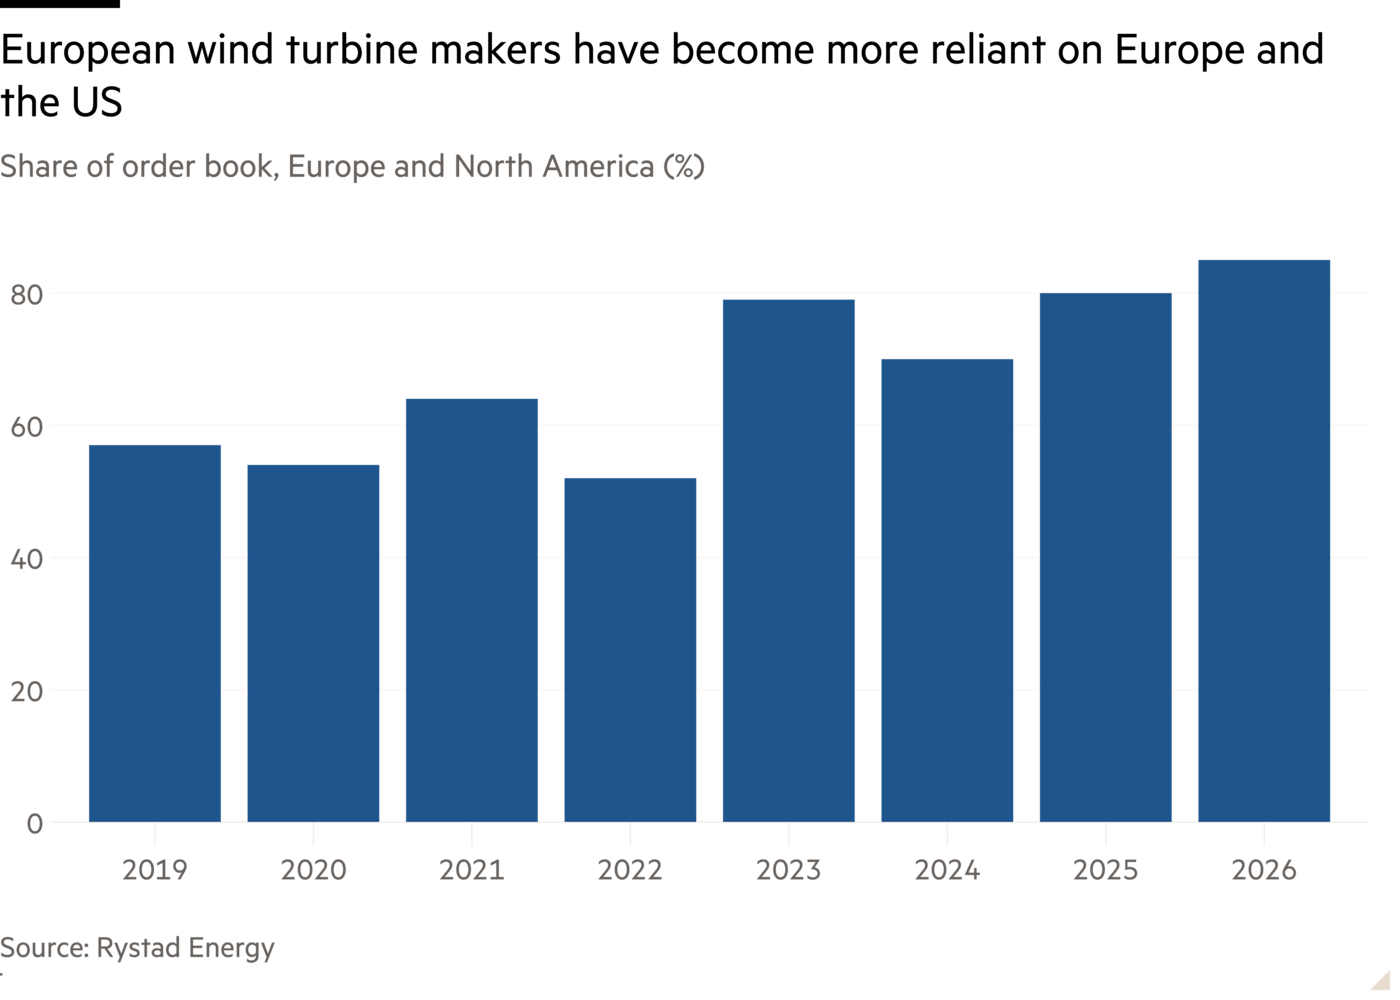
이후 이들 기업의 주가는 회복세를 보였으며, 지난 1년간 베스타스와 노르덱스의 주가는 각각 약 40%와 90% 올랐다. 어느 기업도 중국과 가격 전쟁에 뛰어들어 회복세를 위험에 빠뜨리고 싶어 하지 않는다.
케플러 슈브뢰의 애널리스트 윌리엄 매키는 베스타스와 노르덱스의 결합은 합병 당국의 승인을 받기에는 시장 집중도가 지나치게 높을 수 있다고 말했다. 그러나 지멘스 가메사와 노르덱스의 결합은 잠재적으로 성사 가능성이 더 높다고 덧붙였다.
그는 “규모의 경제는 여러 측면에서 나타난다”고 말했다. 이어 “조달, 제품 플랫폼 표준화, 유지보수 일정 최적화 등을 생각해볼 수 있다”고 덧붙였다.
재생에너지 분야 자문을 담당하는 로펌 클리퍼드 챈스의 파트너 플로리안 말러는 통합이 혁신에 대한 지출을 늘리는 데도 도움이 될 수 있다고 주장했다. 혁신은 새로운 합병 가이드라인의 주요 중점 분야 중 하나다.
말러는 “더 낮은 비용으로 더 크고 효율적인 풍력 터빈을 개발해야 할 필요성은 언제나 존재한다”고 말했다. 그는 “시장이 지나치게 분산돼 있으면 생존하기가 매우 어렵다”며 “그렇지 않으면 어느 순간 중국 기업에 밀리게 될 것”이라고 말했다.
Vestas의 최고경영자(CEO) Henrik Andersen은 올해 초 FT에 유럽 대표 기업을 육성한다는 원칙을 “진심으로” 지지한다고 밝혔지만, 경쟁 규정이 걸림돌이 될 수 있다고도 경고했다.
그는 “[Entrecanales가] 구상하는 글로벌 대표 기업이 현실이 되려면 예외 규정이나 새로운 법률에 따라야 한다”며 “언젠가 저에게 춤을 권하신다면 기꺼이 춤추겠습니다. 하지만 그러려면 다른 음악이 연주돼야 합니다”라고 말했다.
브뤼셀의 Ian Johnston 추가 취재
기후변화가 비즈니스, 시장, 정치와 만나는 지점. FT의 관련 보도를 여기에서 살펴보세요.
FT의 환경 지속가능성 약속이 궁금하신가요? 과학 기반 목표에 대해 자세히 알아보세요.
기후 그래픽: 해설, 일요일
이번 주 가장 중요한 기후 데이터 이해하기