판듀얼과 드래프트킹스, 예측 시장으로 선회해 베팅 위험 분산
예측 시장으로 사업을 확장하는 것은 스포츠베팅 업체들에게 단순한 방어책 이상의 매력을 지닌다.
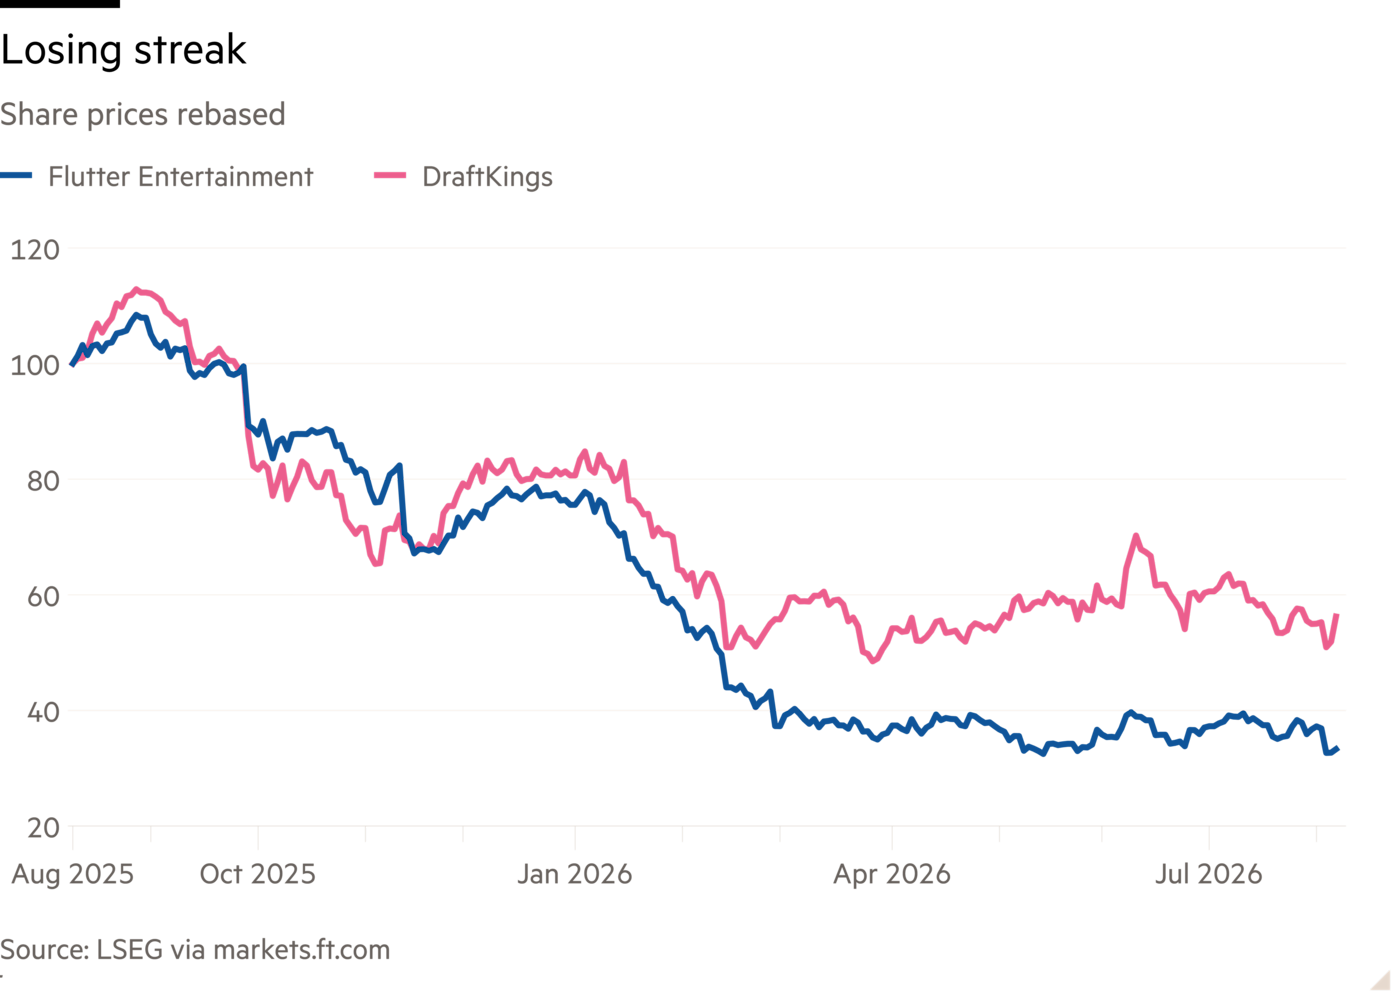
승자는 누구나 좋아한다. 반대의 경우도 마찬가지다. 지난 1년간 미국의 대형 스포츠 베팅 운영업체 주가는 급락한 반면, 이들의 주요 경쟁자인 예측시장은 인기가 급등했다. 팬듀얼의 모회사 플러터와 경쟁사 드래프트킹스는 새로운 게임에서도 승리할 수 있다고 말한다. 대담한 베팅이지만, 이들이 시도하지 않을 수도 없는 선택이다.
두 회사는 모두 지난주 다소 실망스러운 2분기 실적을 발표했다. 플러터는 신규 고객 유치 비용 때문에 이익 전망을 하향 조정했다. 현재 이 회사 주가는 1년 전보다 3분의 2 하락했다. 최소한 전망을 낮추지는 않은 드래프트킹스의 주가는 약 반 토막 났다.
스포츠부터 월간 인플레이션 데이터까지 다양한 사건에 대한 예·아니오 베팅을 제공하는 예측시장은 스포츠북의 사업 모델을 무너뜨렸다. 칼시와 폴리마켓은 금융계약 제공업체로서 연방 차원의 규제를 받기 때문에 전국적으로 영업할 수 있다. 반면 플러터와 드래프트킹스는 주별로 도박회사로 감독을 받으며, 복잡한 지역별 규정과 세금에 직면한다.
게다가 예측시장은 직접 시장을 조성하는 대신 시장을 운영하기 때문에 북메이킹 역량이 필요하지 않다. 이로써 베팅업체의 경제적 해자도 또 하나 허물어진다. 이는 전통적인 베팅업체들이 북메이킹 수익을 활용해 고객 충성도를 높이는 보너스를 제공할 수 있다는 점에서 우려스러운 변화다.
이 스포츠베팅 업체 양사는 스포츠북을 허용하지 않는 주에서 고객 기반을 구축하는 수단으로 예측 계약 자체를 제공하며 베팅을 강화하고 있다. 드래프트킹스의 제이슨 로빈스 최고경영자는 투자자들에게 예측 상품 고객도 스포츠북 고객과 동일한 생애가치를 가져야 한다고 말했다. 플러터의 퇴임 예정 최고경영자 피터 잭슨은 예측 상품을 수요를 잠식하는 것이 아니라 스포츠베팅에 추가되는 사업으로 규정했다.
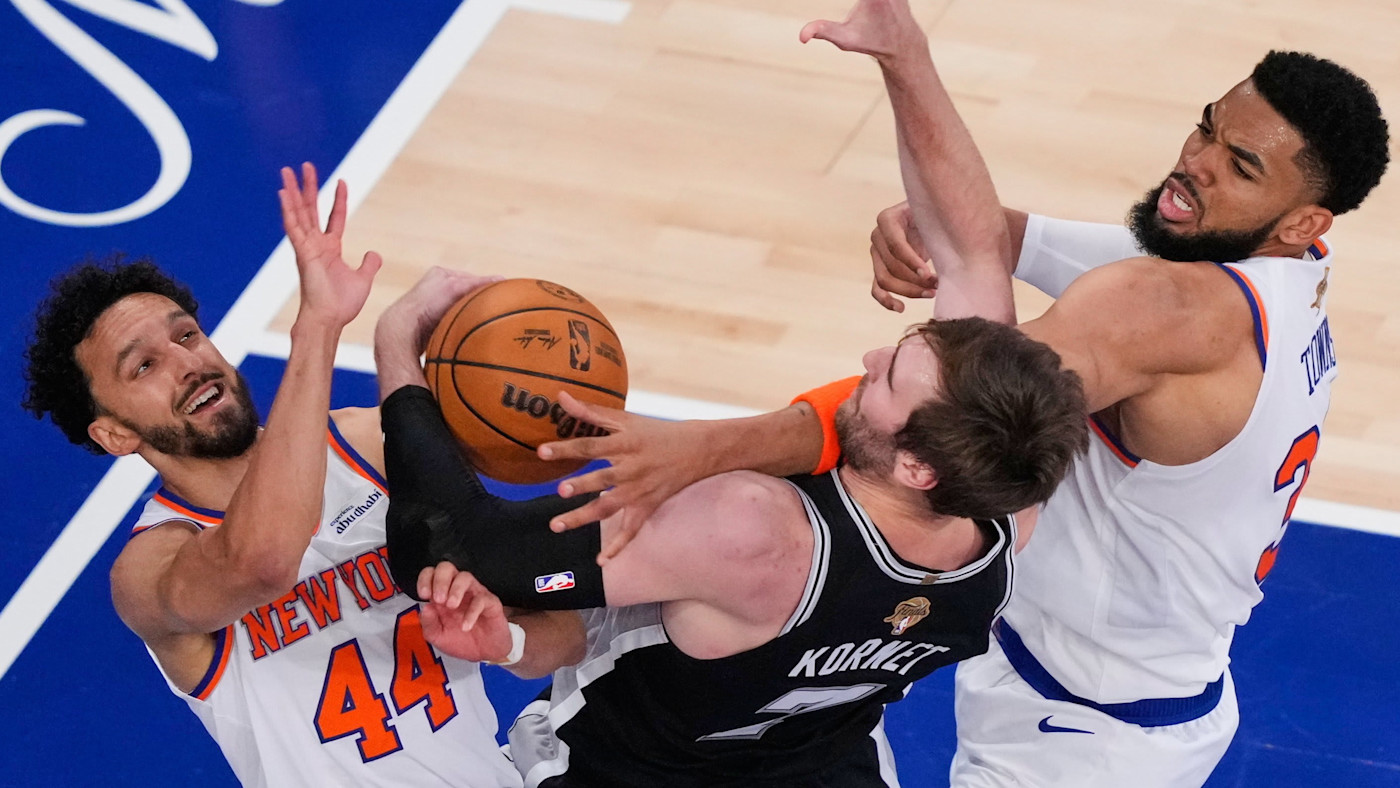
예측 상품으로 진출하는 데는 방어적 목적만 있는 것이 아니다. 사업 모델이 더 예측 가능할 수 있다. 사업자는 베팅액에서 수수료를 가져가지만 어느 쪽이 승리하는지에는 상관이 없기 때문이다. 예를 들어 판듀얼과 드래프트킹스는 6월 뉴욕 닉스의 NBA 승리로 모두 큰 타격을 입었다.
문제는 경쟁이 치열하다는 점이다. 거래소와 주식 중개업체들도 이 시장에 뛰어들고 있다. 이는 업계의 수익이 널리 나뉘게 될 것임을 시사한다. 예를 들어 로빈후드는 올해 암호화폐나 주식을 사고팔던 고객에게서 얻은 수익보다 예측 상품에서 더 많은 수익을 거뒀다. 거래에 익숙한 세대는 주식과 스포츠를 함께 거래할 수 있는 플랫폼을 선호할 수 있다.
두 세계 모두에 발을 걸쳐야 하는 또 다른 이유는 밸류에이션이다. 칼시와 폴리마켓은 투자자들이 예측 상품에 낙관적이라는 증거다. 피치북에 따르면 두 회사의 최근 비상장시장 기업가치는 각각 220억달러와 150억달러로, 1년 전의 20억달러와 10억달러에서 상승했다. 이 증가액은 플러터와 드래프트킹스가 잃은 가치의 4분의 3에 해당한다. 자금이 예측 상품으로 향하고 있다면, 이 베팅 업체 양사도 이를 따라가는 편이 나을 것이다.
jennifer.hughes@ft.com
렉스는 매주 수요일 추가 분석, 이번 주 칼럼 추천 및 저희가 읽고 있는 자료 링크를 담은 뉴스레터를 발송합니다. FT 프리미엄 구독자는 여기에서 신청할 수 있습니다.
AI 전환, 프리미엄, 매주 목요일
John Burn-Murdoch와 Sarah O'Connor가 전하는 AI가 일의 세계를 어떻게 재편하고 있는지에 대한 엄밀한 주간 심층 분석