프랑스, 유럽 채권 투자자들의 최대 우려 대상으로 이탈리아를 대체하다
다가오는 예산안과 내년 선거에 대한 우려로 올여름 대부분 기간 파리의 차입 비용이 로마보다 높았다.
2026년 8월 27일 게재
매일 전해지는 시장 업데이트로 한발 앞서가세요.
투자자들은 프랑스가 유럽의 부채 지속 가능성에 대한 시장의 우려에서 이탈리아를 대신해 중심에 서고 있다고 말한다. 프랑스가 다음 달 까다로운 예산 협상을 앞두고 있는 데다, 극좌·극우 정당에 대한 지지가 높아지고 있는 내년 대선을 앞두고 있기 때문이다.
수년간 프랑스 국채 수익률을 크게 웃돌았던 이탈리아 10년 만기 대표 국채 수익률은 올여름 대부분 기간 프랑스보다 낮은 수준을 유지했다. 채권 보유자들이 프랑스 국채를 매입하는 대가로 더 많은 보상을 요구하고 있기 때문이다. 채권 가격이 오르면 수익률은 하락한다.
투자자들은 이러한 역사적 추세의 역전이 시장이 두 국가의 상대적 위험을 바라보는 방식에 큰 변화가 일어났음을 의미한다고 말한다.
Barclays의 유럽 금리 전략 책임자인 Rohan Khanna는 “시장에 있는 누구에게든 유럽의 약한 고리가 어디냐고 묻는다면 대부분 프랑스를 꼽을 것”이라며 “이탈리아가 공을 프랑스에 넘기는 데 성공했다”고 말했다.
Khanna는 프랑스가 “성장 위험, 정치적 위험, 재정 위험”이 겹쳐 채권 투자자들에게 “최악의 조합”이라고 덧붙였다.
이탈리아는 10여 년 전 유로존 부채 위기 당시 부채에 짓눌린 이른바 ‘피그스(Piigs)’ 국가 중 하나였으며, 유럽에서 가장 큰 수준의 공공부채를 보유한 탓에 오랫동안 유럽에서 가장 위험한 차입국 중 하나로 여겨져 왔다. 반면 프랑스는 대체로 더 안전한 투자처로 인식돼 왔다.
하지만 올가을 양국 모두 까다로운 예산 협상을 앞두고 있고 내년에는 선거도 예정돼 있어, 투자자들의 관심이 파리의 악화되는 재정 상황과 시장 친화적이지 않은 후보가 승리할 가능성 확대에 다시 쏠리고 있다.
이탈리아에서는 재정 긴축과 이례적으로 장기간 이어진 정치적 안정이 점점 더 많은 글로벌 투자자들의 신뢰를 얻고 있다.
워싱턴 소재 싱크탱크 피터슨국제경제연구소의 애덤 포즌 소장이자 전 영란은행 금리결정위원은 “이탈리아는 이제 G7 국채시장의 대표 주자”라고 말했다.
ECB 자료에 따르면 이탈리아의 국내총생산(GDP) 대비 부채 비율은 2020년 154%에서 올해 139%로 하락한 반면, 프랑스는 114%에서 117%로 상승했다.
이탈리아는 세수가 이자 비용을 제외한 지출을 웃도는 기초재정수지 흑자도 기록하고 있는 반면, 프랑스의 재정적자는 GDP의 5%를 넘어 확대됐다.
T. 로 프라이스의 유럽 수석 거시전략가 토마시 비엘라데크는 “이전에는 이탈리아가 유럽에 가장 큰 위험 요인이었고, 모두가 정말 우려하는 나라였지만 . . . 이제는 프랑스가 매우 빠르게 이탈리아에 합류하고 있다고 생각한다”고 말했다.
그는 투자자들이 프랑스 국채에서 이탈리아 국채로 이동하는 ‘재배분’ 조짐이 나타났다고 덧붙였다.
프랑스 국채는 정부가 예산안 세부 내용을 공개하기 시작하면서 최근 몇 주간 압박을 받아왔다. 예산안 전체 초안은 9월 30일 하원에 제출될 예정이다.
롤랑 레스퀴르 재무장관은 이번 주 적자를 GDP의 5%에 최대한 가깝게 낮추는 것을 목표로 하고 있다고 밝혔다. 소수 정부가 예산안을 통과시키려면 지지가 필요한 사회당은 사회복지 지출 삭감에 반대할 가능성이 크다. 프랑스 정부는 예산안을 둘러싼 대치 과정에서 2024년과 2025년 모두 무너졌다.
올해 예산안은 세바스티앵 르코르뉘 총리가 법안 통과 지지를 얻는 대가로 정년을 높이는 개혁을 2027년 이후까지 유예하기로 합의한 뒤에야 통과됐다.
재정 방만 운영이나 브뤼셀에 대한 강경 노선에 대한 시장의 초기 우려에도 불구하고, 이탈리아의 조르자 멜로니 총리와 잔카를로 조르제티 재무장관은 강력한 재정 규율로 채권 투자자들의 호평을 받고 있다. 이들이 취임한 해인 2022년 8%였던 재정적자는 지난해 3%를 조금 웃도는 수준까지 하락했다.
Legal & General의 거시전략 책임자인 크리스 제프리는 프랑스 채권을 벤치마크 대비 낮게 편입하고 있으며, “그 일부를 이탈리아로 재배분하고 있다”고 말했다.
제프리는 “대통령 선거를 앞둔 상황에서 예산 삭감을 공약으로 내세울 정치인이 많을 것이라고 보기는 상당히 어렵다”고 말했다.
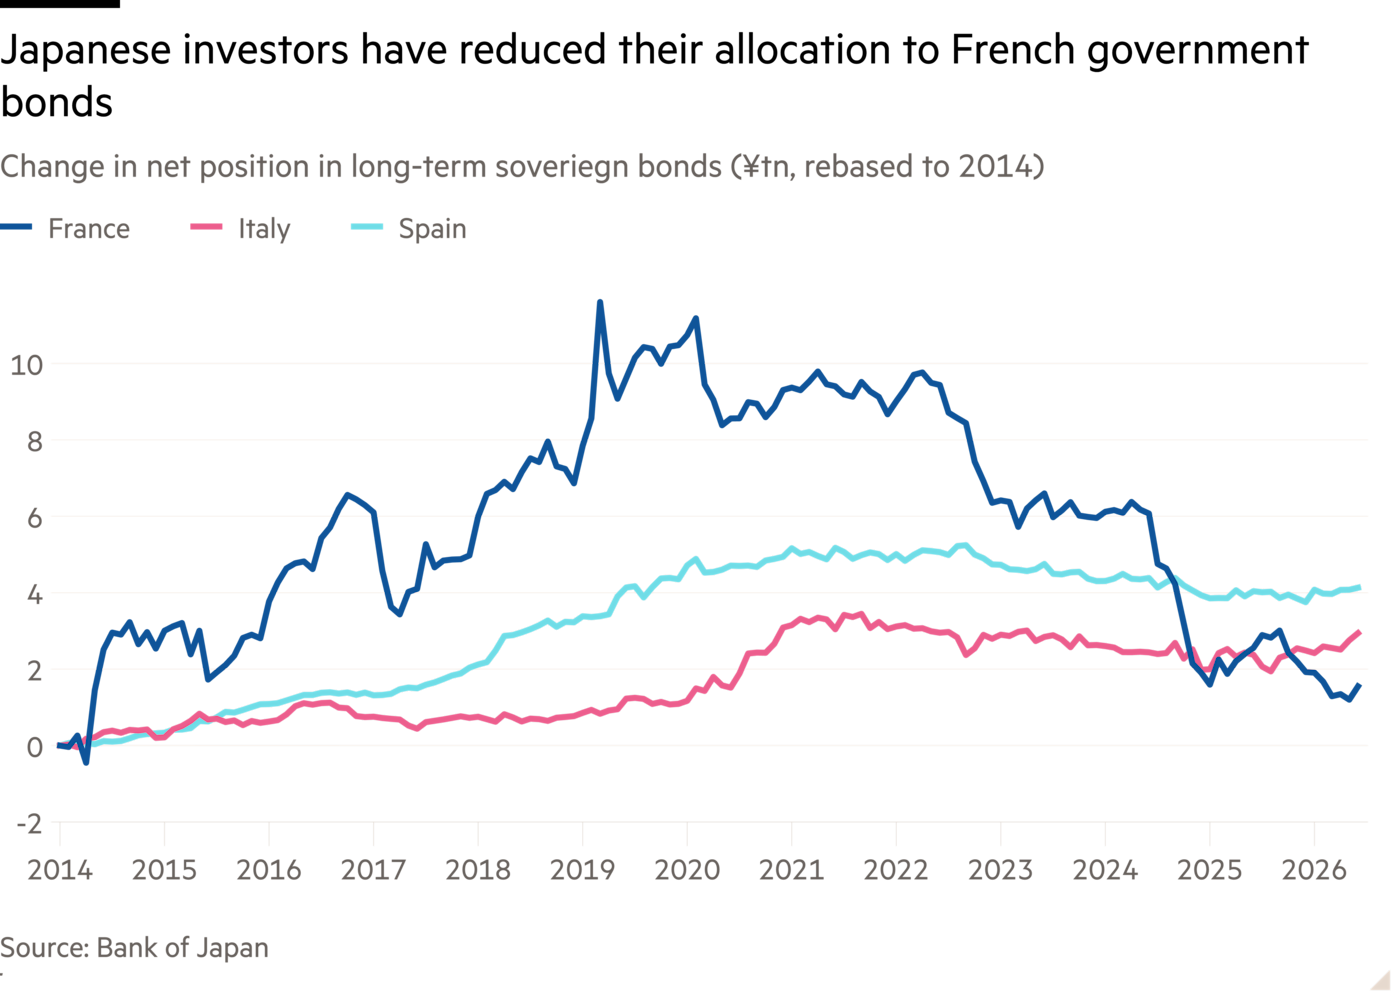
분석가들은 다른 해외 투자자들도 프랑스와 이탈리아에 대한 견해를 바꾸고 있다고 말했다. 미즈호의 멀티에셋 전략가 에블린 고메스-리히티는 전통적으로 프랑스 국채를 대규모로 보유해 온 일본 투자자들이 프랑스 채권에 대한 배분을 줄이고 있다고 말했다.
“프랑스는 새로운 이탈리아다”라고 고메즈-리히티는 말했다.
최근 여론조사에 따르면 극좌 성향의 장뤼크 멜랑숑이 극우 성향의 마린 르펜과 맞붙는 결선투표에 진출할 가능성이 점점 커지고 있다. 고메즈-리히티는 이를 “시장에서 일어날 수 있는 최악의 결과”라고 표현했다.
Goldman Sachs의 유럽 수석 이코노미스트 필리포 타데이는 2023년 3월 이후 이탈리아 국채 보유에서 외국인 비중이 상승한 것은 2008년 글로벌 금융위기 이후 수년간 문제 국가로 취급받았던 이탈리아의 지위가 “정상화”된 것을 반영한다고 말했다.
타데이는 “유럽 전역에서 자금이 재배분되는 가운데 이탈리아도 그 재배분의 일부가 되고 있다”며 “과거에는 그렇지 않았다”고 말했다.
지난해 이탈리아 국채 수익률은 금융위기 이후 처음으로 프랑스 국채 수익률을 밑돌았지만, 미국·이란 전쟁으로 유가가 급등하면서 곧 다시 상승했다.
프랑스는 에너지 대부분을 국내에서 생산하는 반면, 이탈리아는 에너지 가격 상승에 특히 민감하다. 그러나 8월 유가가 94달러를 넘어섰음에도 프랑스 국채 수익률은 다시 이탈리아 국채 수익률을 웃돌았다.
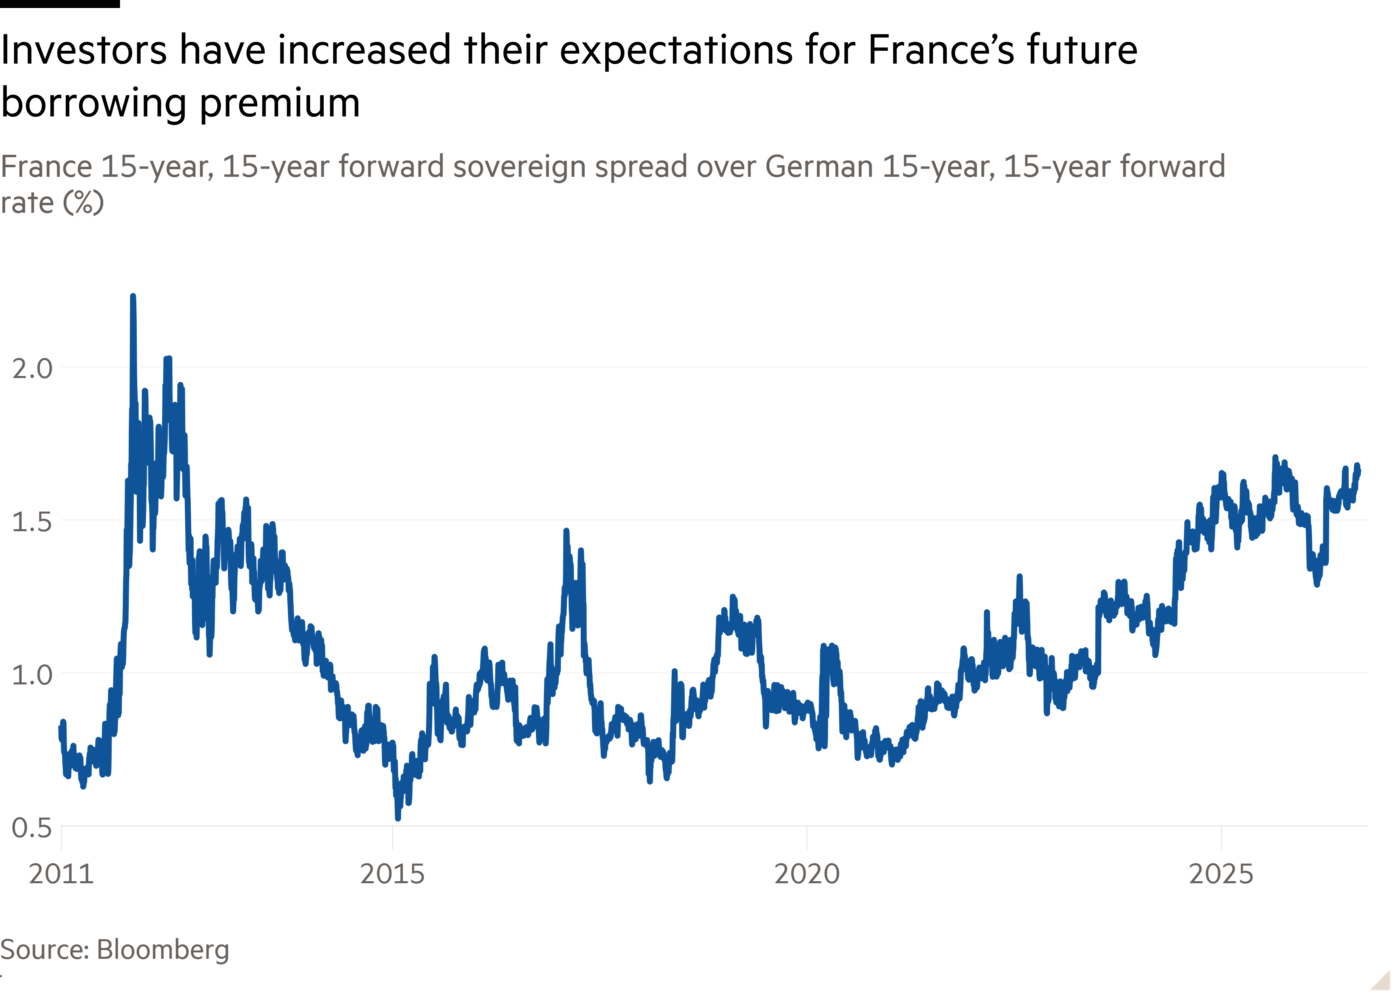
투자자들이 프랑스 장기 국채에 부여하는 추가 위험 프리미엄을 나타내는 지표, 즉 단기 통화정책 기대를 배제한 독일 기준 선도금리 대비 15년물 15년 선도 스프레드는 최근 수년간 급등했다.
피델리티 인터내셔널의 포트폴리오 매니저 마이크 리델은 프랑스가 “유로존 부채위기 당시의 위험 프리미엄 수준에서 그리 멀지 않았다”며 “재정 상황이 엉망으로 보인다”고 말했다.
하지만 현재로서는 로마가 프랑스보다 낮은 차입 비용을 누리고 있는 가운데서도, 재정 정책의 궤도에서 벗어나지 말라는 시장의 압박을 상당히 받고 있다.
골드만삭스의 타데이는 “시장은 기억한다”며 투자자들이 이탈리아의 방만한 재정 운용 시기를 쉽게 용서하지 않을 것이라고 덧붙였다.
그는 “이탈리아가 시장 참가자들에게 프랑스만큼 신뢰를 받으려면, 같은 비교 대상인 프랑스와 독일보다 훨씬 신중한 재정 정책을 펼쳐야 한다”고 말했다.
파리에서 애드리엔 클라사가 추가 취재했다. 데이터 시각화: 레이 더글러스
시장 조간 브리핑, 평일마다
시장 동향을 한눈에 파악하며 하루를 시작하세요.