구찌가 럭셔리 업계의 짠돌이 금기를 깨고 있다
간접비를 줄이고 그 절감액을 가격 인하에 재투자하면 완전히 새로운 구매자층을 끌어들일 수 있다
게시 2시간 전
명품 업계는 다른 산업과는 다르다고 명품 하우스들은 말할 것이다. 규모가 작은 소비재 제조업체들은 비용을 줄이고 경쟁사보다 낮은 가격을 제시해 앞서갈 수 있지만, 고급 패션은 창의성과 선호도에 달려 있다. 따라서 효율성을 앞세운 구찌 모회사 케링의 부활은 상당히 놀라운 일이다.
지난해 9월 르노 출신의 전직 임원 루카 데 메오가 지휘봉을 잡은 이후 케링의 주가는 5분의 1 상승하며 업계의 대표주자인 LVMH를 크게 앞질렀다. 이는 일시적인 예술성보다는 전통적인 운영 및 재무 효율성에 힘입은 결과다. 데 메오의 성과 목록은 10여 년 전 자체적인 회생 작업을 거친 영국 슈퍼마켓 체인 테스코의 성과 목록에 포함돼도 어색하지 않을 정도다.
예를 들어 그는 케링의 뷰티 브랜드들을 로레알에 40억 유로에 매각하고, 아직 보유하지 않은 발렌티노 지분 70%를 인수해야 할 가능성이 있는 의무를 재협상함으로써 재무상태를 개선했다. 실적이 부진한 매장을 폐쇄하는 등 비용 절감에도 과감히 나섰다.
그 결과 케링은 일부 제품 가격을 인하할 수 있었던 것으로 보인다. 번스타인 애널리스트들은 5월 초 메르카토 토트백의 가격표가 20~25% 낮아진 것으로 추정했다. 이를 통해 매출 감소를 완화하면서도 회사의 영업이익률은 높일 수 있었다.
순수주의자들은 이 전략이 지속될 수 있는 기간이 짧다고 주장할 것이다. 브랜드 이미지가 훼손되기 전에 비용을 줄일 수 있는 데는 한계가 있고, 언젠가는 매출이 다시 성장하기 시작해야 하기 때문이다. 맞는 말이다. 하지만 슈퍼마켓들이 흔히 하듯이 간접비를 줄이고 그 재원을 가격 인하에 재투자하면, 이전에는 Gucci가 감당할 수 없을 만큼 비싸다고 여겼던 완전히 새로운 고객층을 끌어들일 수 있다.
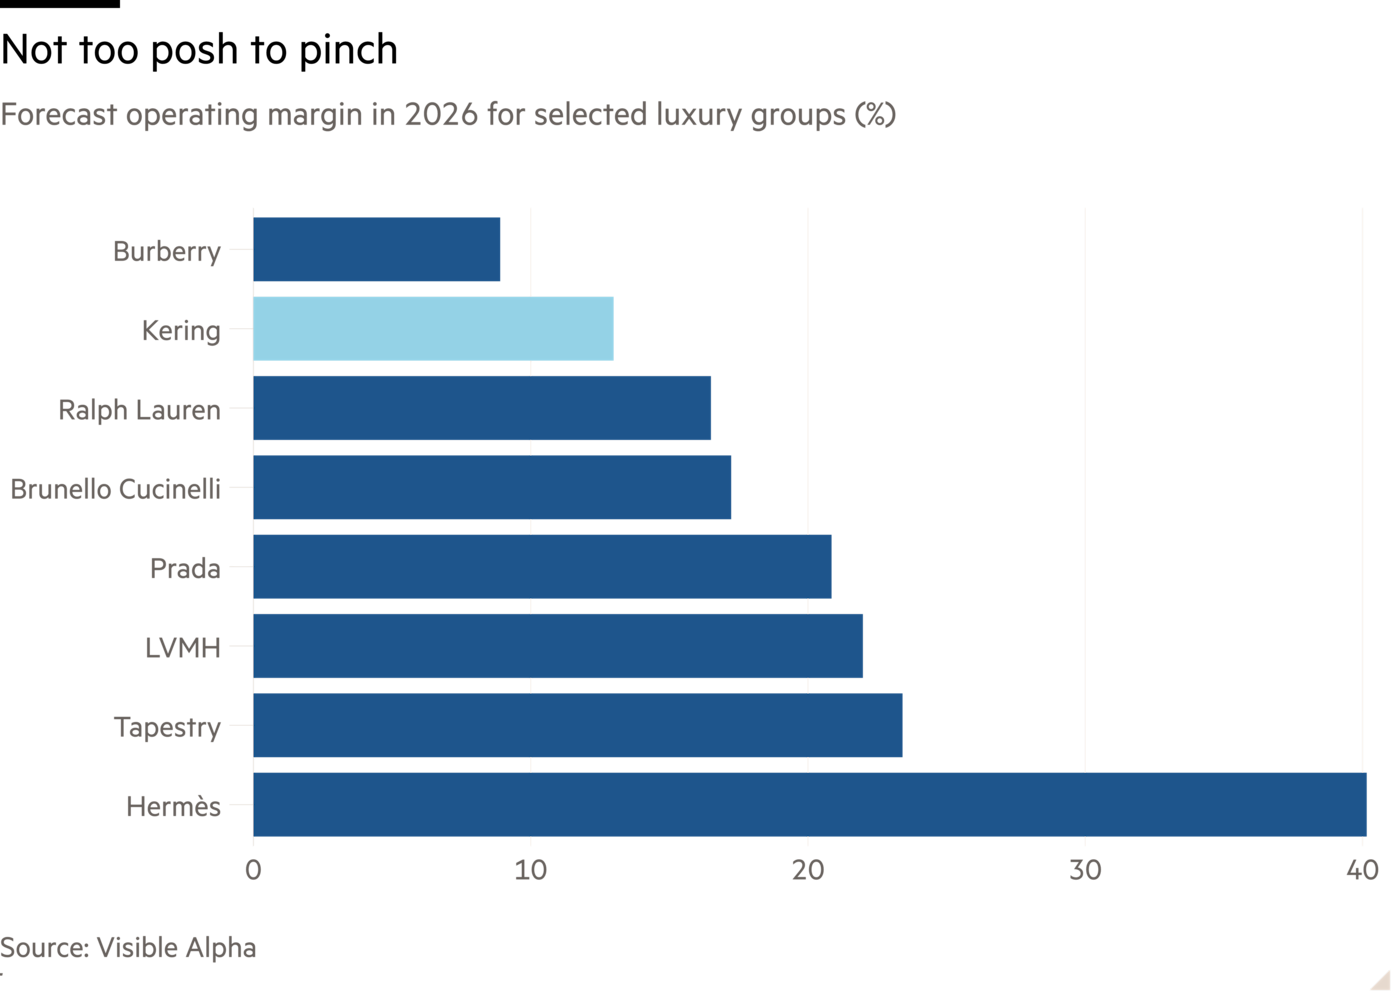
엄청나게 비싼 장신구와 정교한 자투리 원단을 초부유층에게 판매하는 것은 역사적으로 단순히 부유한 사람들을 겨냥하는 것보다 더 나은 사업 모델이었다. 매장 면적 1제곱피트당 매출은 고가 시장에서 더 높고, 경기 변동에 대한 노출도 줄어들기 때문이다.
하지만 현재는 고가 매장의 계속되는 가격 인상을 감당하기 어려운 고객들이 합리적 가격대의 럭셔리 제품으로 몰리고 있다. 이에 따라 과거에는 고가 브랜드보다 할인된 가격에 거래되던 합리적 가격대 럭셔리 기업들의 주가가 상승했다. S&P Capital IQ에 따르면 Coach를 보유한 Tapestry는 이제 더 고급스러운 동종업체 LVMH와 동일한 수준인 예상 이익의 20배에 거래되고 있다.
Gucci와 더 비싼 자매 브랜드 Balenciaga에서 영입된, 단일 이름으로 활동하는 아트 디렉터 Demna는 의심할 여지 없이 더 높은 가격대를 되찾기 위해 계속 노력할 것이다. 장기적으로는 효율성만으로 충분하지 않다. 그러나 그때까지는 비용을 중시하는 접근법이, 이런 문제를 자신들의 수준보다 낮은 것으로 여기는 경향이 있는 업계에 더없이 전위적이다.
camilla.palladino@ft.com
Lex는 매주 수요일 추가 통찰, 그 주 칼럼 중 추천 글, 그리고 우리가 읽고 있는 글의 링크를 담은 뉴스레터를 발송합니다. FT 프리미엄 구독자는 여기에서 신청할 수 있습니다.
유통업을 혁신의 최전선에 두기