월가 지수 개편으로 헤지펀드들 큰 수익 올려
어느 기업의 주식이 추가되거나 빠질지에 베팅하는 일이 올해 수익성 높은 방식으로 다시 부상했다.
뉴욕의 아멜리아 폴러드, 런던의 코스타스 무르셀라스
어제 게재
FT 최고의 트레이더가 될 수 있을까?
주가지수 편입 종목의 변동으로 수익을 내는 진부한 전략이 월가에서 가장 뜨거운 거래 중 하나로 떠오르고 있다. 변동성이 커지고 역사적인 스페이스X 상장이 지난 분기 시장을 뒤흔든 데 따른 것이다. 이 거래는 패시브 인덱스 추종 펀드가 포트폴리오를 조정하기 전에 각종 주가지수에 편입될 예정인 종목을 매수하거나, 지수에서 제외될 종목을 매도하는 방식이다. 지난 분기에는 거래량이 사상 최대를 기록하면서 이 전략을 전문으로 하는 헤지펀드들에 수익을 낼 기회가 여러 차례 주어졌다. JP모건체이스의 글로벌 인덱스 및 델타원 전략 책임자인 민 문이 집계한 자료에 따르면, 2분기 지수 리밸런싱으로 발생한 거래 흐름은 사상 최대인 1조3,000억 달러에 달했다.
이는 지난해 분기 평균의 두 배이며, 2022년 전체 거래량과 대략 맞먹는 규모다. 이러한 변화에는 S&P 다우존스 지수와 러셀 지수의 재편, 그리고 스페이스X의 나스닥100지수 편입이 포함됐다. 트레이더들은 패시브 투자자들의 수십억 달러 규모 자금 유입이 주가를 끌어올릴 것이라는 레버리지 베팅에 나섰다.
“방금 네 번 연속으로 앞면을 맞혔습니다.” 이 전략을 거래하는 멀티매니저 헤지펀드의 한 임원이 말했다.
그는 이 전략 역사상 가장 큰 달 중 하나였다고 덧붙였다.
이 전술은 비교적 단순하지만, 상당한 수익을 내려면 막대한 자본이 필요하기 때문에 가장 큰 헤지펀드들만 제대로 성과를 낼 수 있는 화력을 갖추고 있다.
뉴욕에 기반을 둔 한 선임 주식 포트폴리오 매니저는 “패시브 인덱스 펀드의 자금 흐름을 그저 예측하는 것”이라며 “우위는 더 빠르고 정확하게 움직이는 능력, 진입 및 청산 시점, 그리고 포지션 규모에서 나온다”고 말했다.
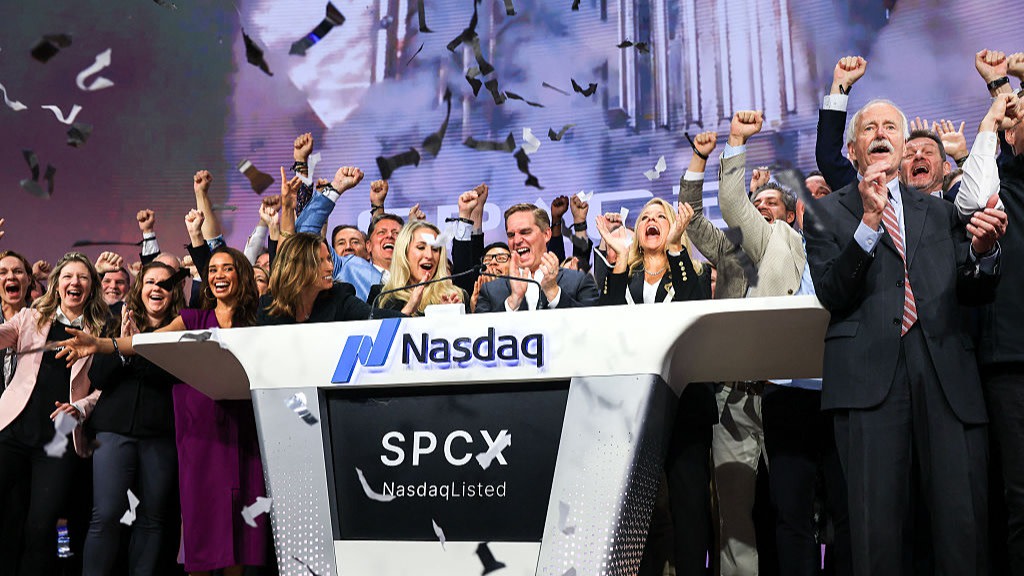
지난달에는 지수 리밸런싱에 모든 조건이 맞아떨어지면서 업계 전체가 수십억 달러를 벌어들였다. SpaceX가 사상 최대 규모의 기업공개로 상장했기 때문이다. JPMorgan 애널리스트들은 SpaceX가 Nasdaq 100에 편입되는 것만으로도 패시브 펀드에서 43억 달러가 유입돼 주가를 끌어올릴 것으로 추산했다.
비슷한 시기에 Russell은 보유 종목을 재구성했고, S&P는 각 지수에서 여러 기업의 비중을 재조정했다.
Izzy Englander가 이끄는 운용자산 920억 달러 규모의 멀티전략 헤지펀드 Millennium Management의 두 팀이 지난달 합쳐 37억 달러를 벌어들였다. 이처럼 짧은 기간에 거둔 수익으로는 사실상 전례를 찾기 어려운 규모다. 전략을 운용하는 주요 포트폴리오 매니저들의 이름 첫 글자를 따 SRBL로 불리는 첫 번째 팀은 뉴욕에 기반을 둔 Glen Scheinberg가 이끈다. 다른 팀은 Pratik Madhvani가 두바이에서 운용한다. 앞서 Bloomberg는 Millennium의 리밸런싱 수익을 보도했다.
한 헤지펀드 임원은 규모가 큰 기업들이 전문 운용사보다 유리했던 이유는, 수익이 결정되는 연중 한 달 동안 베팅 규모를 키우기 위해 은행 브로커들로부터 거액을 빌릴 수 있었기 때문이라고 말했다.
Harvard Business School의 부교수 Marco Sammon은 “어떤 대형 플레이어가 다시 뛰어들어 엄청난 돈을 버는 모습을 보게 될 순간을 기다려 왔다”며 “위험을 수반하는 전략이라면 어떤 전략이든 사이클이 있기 마련”이라고 말했다.
Stephens의 분석에 따르면 6월 말 Russell 지수군의 리밸런싱으로 약 1,500억 달러에 달하는 순매매가 발생할 것으로 예상됐다.
이 거래에서 가장 큰 업체인 Millennium은 최근 몇 년간 큰 손실을 겪고도 지수 리밸런싱 팀을 유지해왔다. 2025년 초 몇 달 동안 시장이 변동성에 휘말리면서, 같은 트레이딩 팀들이 9억 달러의 손실을 본 것으로 전해졌다. Citadel 같은 경쟁사들은 2024년 지수 리밸런싱 전략을 축소했고, ExodusPoint는 그 전해에 전략을 축소했다.
한 헤지펀드 임원은 “새롭고 멋지거나 섹시한 일은 아니다”라며 “하지만 가끔 모든 것을 이상하게 만드는 일이 생긴다. SpaceX처럼 기업가치가 그렇게 큰 회사가 등장할 때가 그렇다”고 말했다. 이는 SpaceX의 기업공개(IPO)를 가리킨 발언이다.
주가지수들은 SpaceX가 신속하게 편입될 수 있도록 규정을 서둘러 변경했다. 이는 Anthropic과 OpenAI를 비롯해 올해 상장을 앞둔 다른 대형 신규 기업들도 같은 지수에 편입될 수 있는 길을 열어줄 전망이다.
헤지펀드 업계의 한 자문가는 AI 기업들의 상장 예정과 관련해 “이는 다소 이례적인 일”이라고 말했다.
Nasdaq은 SpaceX의 편입을 위해 5월에 대대적인 규정 변경을 단행했다. 최소 유통주식수 요건을 낮추고, 초대형 시가총액 기업이 Nasdaq 100에 신속하게 편입될 수 있는 패스트트랙을 도입했으며, 지수 비중 산정 규정도 변경했다. 경쟁 지수 제공업체인 Morningstar CRSP와 Russell도 비슷하게 규정을 바꿨다.
그러나 대부분의 지수는 기업의 유통주식 수, 즉 거래 가능한 주식을 기준으로 편입 종목의 비중을 정한다. 스페이스X는 처음 상장했을 당시 전체 시가총액의 일부에 불과한 750억 달러 규모의 유통주식만 보유하고 있었기 때문에, 그렇지 않았을 경우보다 지수 리밸런싱에 미치는 영향이 작았다.
20년 동안 지수 리밸런싱을 분석해 온 스티븐스의 매니징 디렉터 멜리사 로버츠는 이처럼 대규모 기업공개가 상대적으로 적은 유통주식으로 시장에 진입하기 때문에 지수에 즉각적이고 재앙적인 영향이 나타나지는 않을 것이라고 말했다. 그녀는 “이들이 시장에 진입해 모든 것을 뒤흔드는 것은 아니다”라며 “시장이 조정할 시간을 갖게 될 것”이라고 말했다.
뉴욕의 질 샤가 추가 취재
자산운용사들은 성장, 상품, 유통 전략을 어떻게 재고하고 있는가