휴머노이드 로봇은 초인적인 기업가치를 인정받을 자격이 없다
현재 기계 가격은 산업적 실용성을 확보하기에도, 소비자가 구매하기에도 지나치게 비싸다
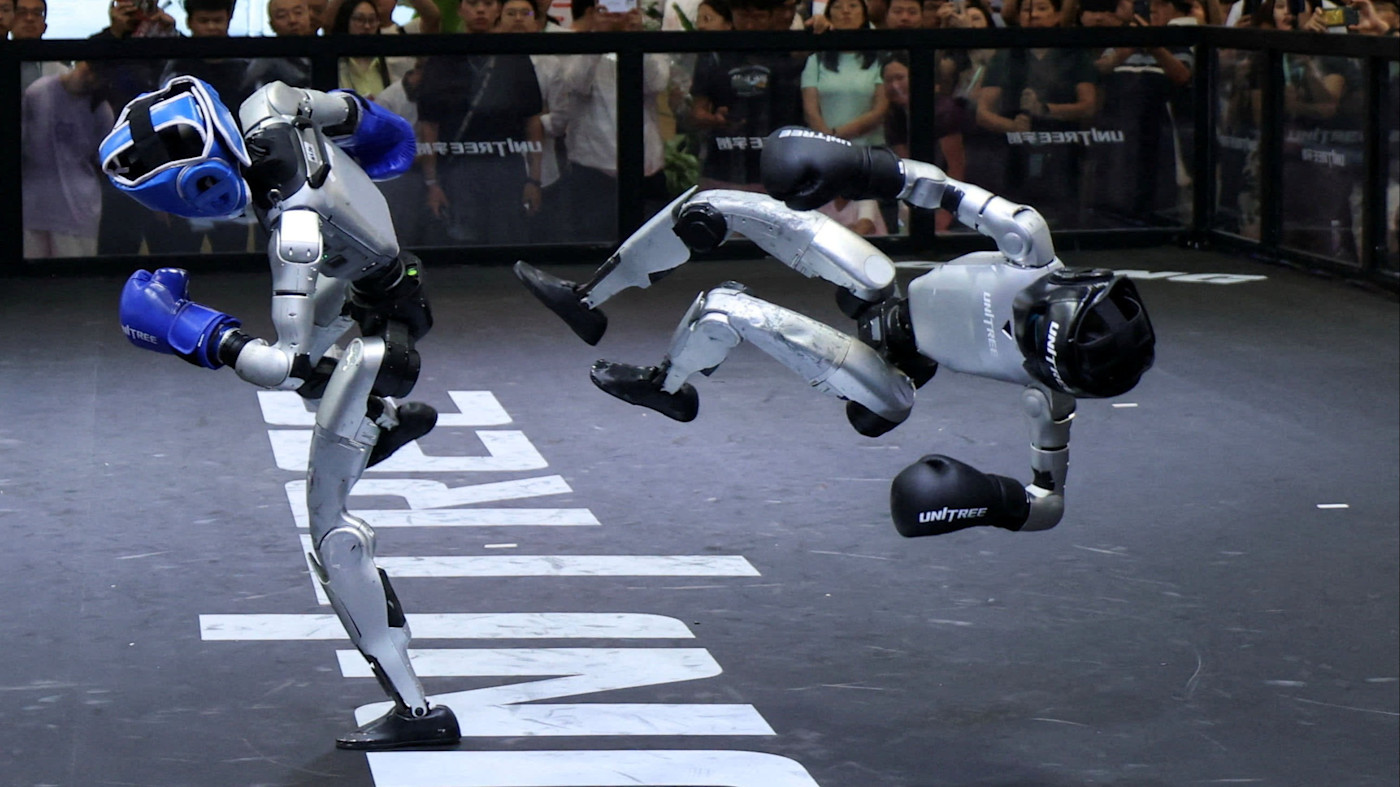
적어도 로봇은 진정하라는 말을 들을 필요가 없다. 투자자들은 훨씬 더 흥분하기 쉬운 집단이라는 점이, 휴머노이드 로봇 제조업체 유니트리가 상장 첫날 460% 상승한 데서 드러났다. 중국 기업인 유니트리의 시가총액 510억 달러는 로봇의 잠재력을 크게 홍보해 온 또 다른 기업 테슬라마저 저평가된 것처럼 보이게 한다. 현재 가격을 기준으로 매출 대비 기업가치를 테슬라와 같은 수준으로 맞추려면 유니트리의 로봇 생산량이 9배 늘어나야 한다.
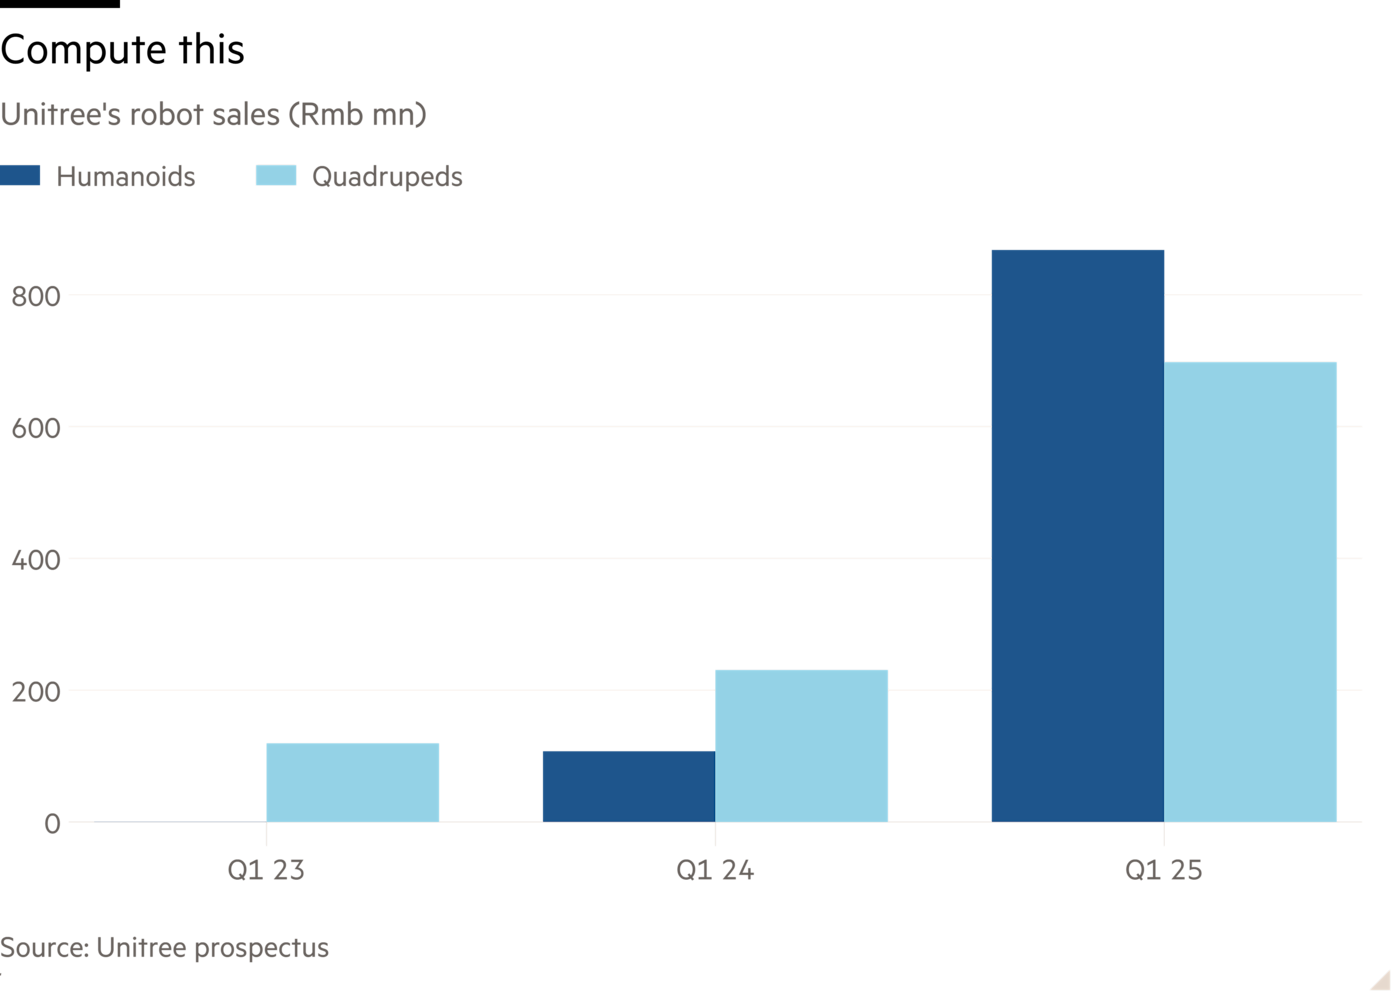
유니트리는 이번 주 상하이에서 약 9억 달러를 조달했다. 개인투자자들의 수요는 공모주 물량의 수천 배에 달했다. 항저우에 본사를 둔 이 기업의 묘기를 선보이는 휴머노이드 및 사족보행 로봇에 대한 대중적 인지도와, 최근 기술기업 신규 상장 종목들의 눈부신 성공이 복합적으로 작용한 결과다. 지난해 대부분 훨씬 저렴한 로봇 개를 중심으로 2만8,000대의 로봇을 판매해 거둔 유니트리의 순이익도 도움이 됐을 것이다. Tencent부터 DeepSeek까지 쟁쟁한 투자자 명단 역시 한몫했다.
유니트리 주가가 폭등한 데에는 베이징의 기업공개 시장에 대한 강력한 통제도 일부 영향을 미쳤다. LSEG에 따르면 중국 기업들은 올해 들어 지금까지 상장을 통해 330억 달러를 조달했다. 이는 2025년 전체 규모를 웃돌지만, 최근 호황기에는 크게 못 미치는 수준으로 투자 기회를 줄이고 있다.
그러나 S&P Capital IQ 자료에 따르면, 기업공개 당시 평가액 90억 달러에 미미한 순현금을 감안하더라도 유니트리의 올해 매출 대비 주가 수준은 27배였다. 이는 상반기 실적을 두 배로 가정한 수치다. 상장 첫날의 상승폭을 고려하면 현재 거래 배수는 150배를 넘는다. 높은 밸류에이션과 개인투자자 팬층으로 유명한 테슬라는 범용 로봇 옵티머스를 생산할 공간을 마련하기 위해 자동차 생산을 줄이고 있다. S&P Capital IQ에 따르면 테슬라는 2026년 예상 매출의 13배에 거래되고 있다.
일론 머스크는 4월 옵티머스가 “테슬라 역사상 가장 큰 제품일 뿐 아니라, 아마도 역사상 가장 큰 제품이 될 것”이라고 기대한다고 말했다. 머스크와 중국 투자자들만 열광하는 것은 아니다. 휴머노이드 로봇의 총잠재시장(TAM) 추정치는 엄청나다. 모건스탠리 애널리스트들은 지난해 2050년까지 단순 작업에 사용되는 휴머노이드 로봇이 거의 10억 대에 이를 것으로 추정했다. UBS의 한 팀은 그 시점까지 3억 대가 보급돼 최대 1조7000억 달러 규모의 잠재시장을 형성할 것으로 전망한다.
휴머노이드의 매력은 기존 로봇 대부분과 달리 한 가지 작업 이상을 수행할 수 있는 잠재력에 있다. 이론적으로 휴머노이드 한 대가 여러 종류의 부품을 조립하고, 창고 내 운송을 관리하거나, 다양한 물품을 선반에 진열할 수 있다. 언젠가는 이 기계들이 간병을 지원하거나 집안일을 처리할 만큼 손재주를 갖추게 될 수도 있다.
아쉽게도 휴머노이드가 곧 식기세척기에 식기를 넣을 수 있게 되는 것은 아니다. 현재 산업적으로 활용하기에는, 소비자용은 말할 것도 없이, 가격이 지나치게 비싸며 충전 후 작동 시간도 대개 몇 시간에 불과하다. 유니트리는 지난해 판매한 휴머노이드 로봇 5215대가 연구개발 플랫폼으로 사용된 경우가 많았다고 분명히 밝히고 있다.
이번 주 유니트리는 ‘슈퍼맨’이라는 이름을 붙인 새로운 이족보행 로봇을 공개하는 등 야심을 드러냈다. 그러나 투자자들의 열광을 현실과 일치시키는 일은 그야말로 초인적인 과제다.
jennifer.hughes@ft.com
AI가 성장, 경쟁 및 산업 변화에 미치는 영향을 살펴보세요.