AI 차입에 나선 하이퍼스케일러들, 해외 신용시장 뒤흔들어
아마존과 알파벳 같은 기업들의 채권 발행이 쏟아지면서 캐나다달러·스위스프랑·파운드화 조달 비용이 상승했다
런던의 에밀리 허버트와 뉴욕의 미셸 챈
어제 게재
FT 최고의 트레이더가 될 수 있을까요?
빅테크 그룹들이 외화 채권을 대거 발행하면서 세계의 소규모 신용시장이 요동치고 있으며, 차입 비용이 상승하고 현지 발행사들이 회사채 발행 시기를 조정하고 있다고 투자자들이 말했다.
아마존과 구글의 모회사 알파벳을 포함한 실리콘밸리의 이른바 하이퍼스케일러들은 AI 주도권 경쟁 속에서 새로운 자금 조달원을 확보하기 위해 올해 스위스프랑, 영국 파운드, 캐나다달러 등 외화로 채권을 발행하기 시작했다.
이들의 거래 규모가 워낙 커지면서 하이퍼스케일러들은 해당 시장에서 가장 큰 채권 발행 기업 가운데 하나가 됐고, 일부 시장에서는 다른 기업들이 발행할 여지를 밀어내고 있다고 애널리스트들은 말했다.
Alphabet은 올해 초 85억 캐나다달러(61억달러)를 조달했으며, 몇 주 뒤 Amazon이 140억 캐나다달러를 발행하기 전까지 잠시 캐나다 시장 사상 최대 규모의 채권 발행 기록을 세웠다.
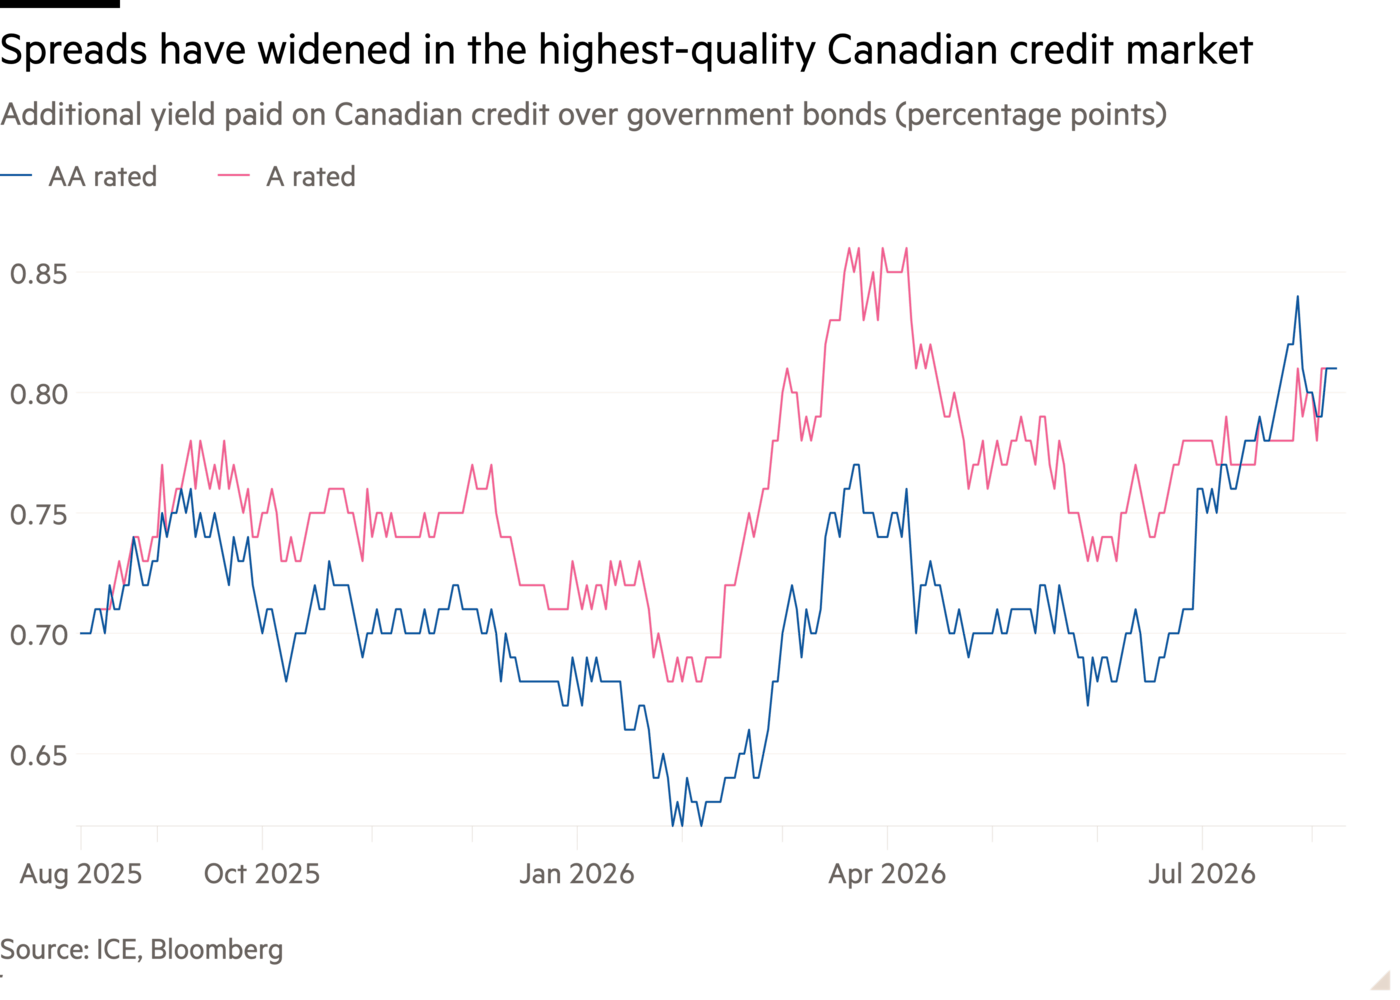
캐나다의 AA 등급 회사채 신용지수는 최근 몇 주 동안 약세를 보이며, 양사가 속한 최고 품질 등급 범주인 AA 등급의 국채 대비 스프레드가 이보다 신용도가 낮은 A 등급 지수보다 더 높아졌다.
AllianceBernstein의 신용 포트폴리오 매니저인 Souheir Asba는 소규모 채권시 전반에 대해 설명하며 “하이퍼스케일러들이 들어와 사실상 고품질 채권 수익률 곡선 전체의 가격을 다시 매긴다”고 말했다. 이어 “비슷한 등급을 받은 다른 기업들의 밸류에이션도 더 높은 스프레드 수준으로 재설정하게 된다”고 말했다.
Amazon과 Alphabet은 올해 스위스프랑으로도 대규모 채권을 발행했으며, Alphabet은 파운드화로 보기 드문 100년 만기 채권을 매각했다.
일부 애널리스트들은 하이퍼스케일러들이 발행에 주력해 온 만기가 더 긴 채권 시장에서 다른 기업들이 밀려날 수 있다고 경고한다.
Deutsche Bank의 유럽 및 미국 신용 전략 책임자인 Steve Caprio는 미국 이외 시장에서의 하이퍼스케일러 채권 발행이 “분명 다른 기업들의 의사결정에 영향을 미칠 것 . . . 기업들이 원하는 만큼 만기가 긴 채권을 발행할 수 없게 될 것”이라고 말했다.
Caprio는 성장세 둔화와 정치적 위험 고조 때문이기도 하지만, 유로화 표시 하이퍼스케일러 채권 발행으로 스프레드가 확대될 것이라는 전망 때문이기도 하다며, Deutsche Bank가 미국 채권에 비해 유럽 투자등급 채권에 대해 비중축소 의견을 갖고 있다고 말했다. 또한 미국 달러화에 비해 유로화 채권에는 “이러한 채권을 자연스럽게 매수해 줄 투자자 기반이 그만큼 크지 않다”고 덧붙였다.
Caprio는 “하이퍼스케일러들이 조달할 수 있는 모든 통화로 자금을 마련해야 할 것이라는 점을 알고 있기 때문에, 현재로서는 만기가 긴 유로화 투자등급 채권에 투자하고 싶지 않다”고 말했다.
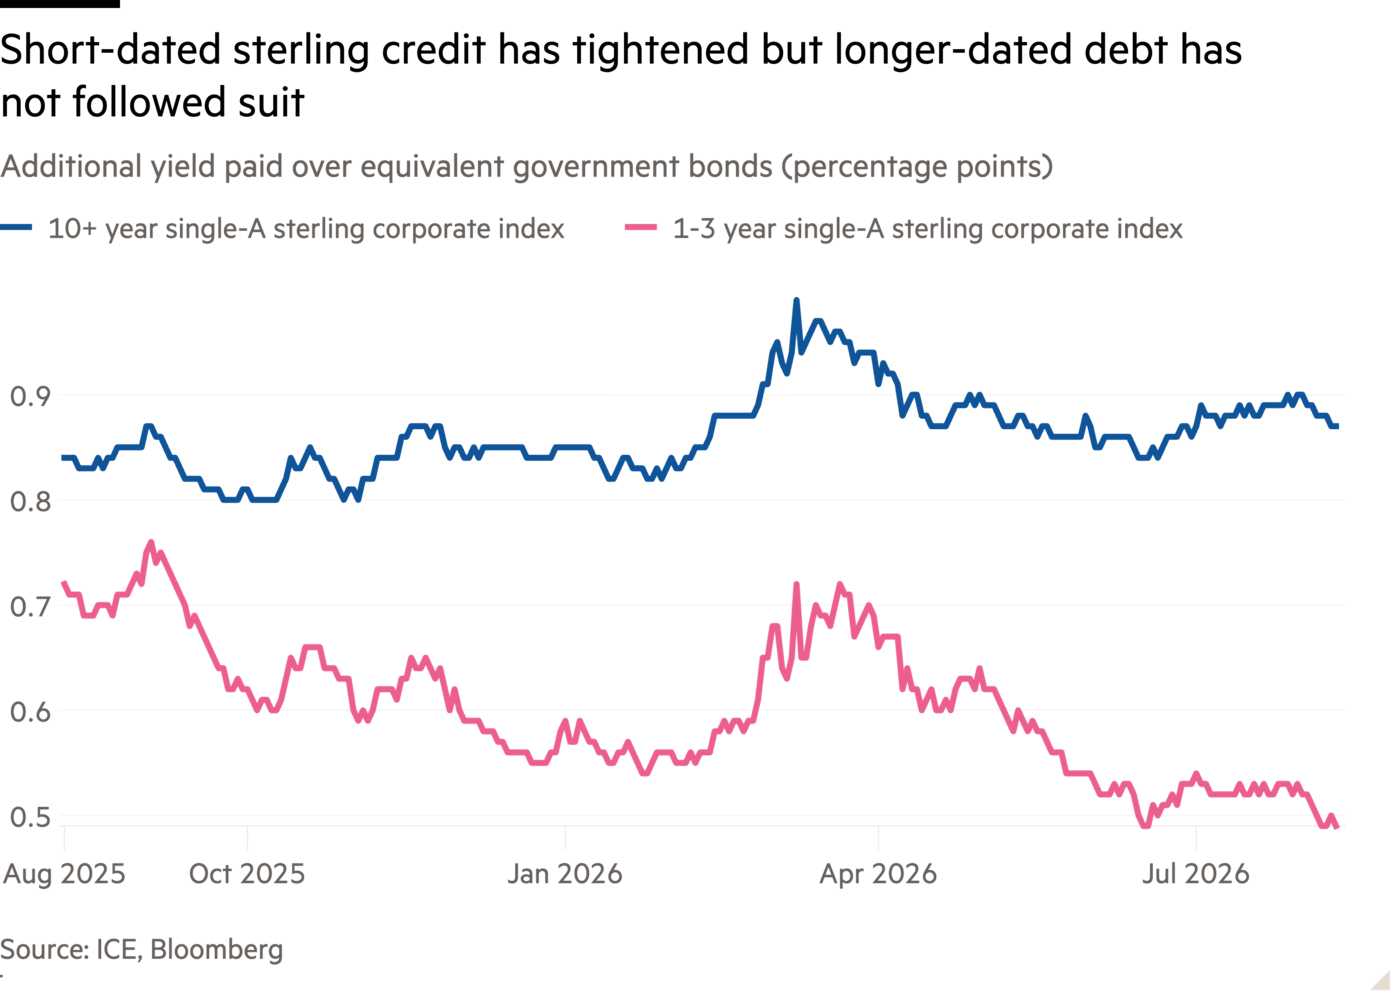
Muzinich의 신용 포트폴리오 매니저 Ian Horn은 파운드화 표시 만기 장기 채권의 높은 차입 비용, 특히 단기 채권과 비교해 높은 비용은 “신용시장 전반에서 기술 기업들이 만기 장기 채권을 발행하는 데 일부 영향을 받고 있다”고 말했다.
다른 이들은 기업들이 초대형 클라우드 사업자 발행에 수반되는 높은 차입 비용을 피하기 위해 거래 시점을 조정하고 있었기 때문에, 다른 발행사들에 대한 가격 영향은 상대적으로 제한적이었다고 말했다.
RBC 캐피털마켓의 유럽 채권자본시장 책임자인 Rob Lamb은 초대형 클라우드 사업자들의 채권 발행이 소규모 시장에서 거래 시점과 관련해 “모두가 잠시 멈춰 생각하게 만들고 있다”고 말했다.
Lamb은 초대형 클라우드 사업자들이 실적 발표 후 일정 기간에 채권을 매각하는 경향이 있고 소규모 시장에서도 마찬가지이기 때문에, 이들의 분기 실적 발표가 채권 발행 시점과 관련해 미국 고용지표나 중앙은행 결정처럼 일정표상 중요한 이벤트가 됐다고 말했다.
Lamb은 “미국과 유로 시장에서는 고객들에게 초대형 클라우드 사업자들과 공존하는 방안에 대해 많은 이야기를 나눕니다 . . . 이들은 거의 별도의 자산군으로 여겨집니다”라고 말했다. 소규모 시장에서 발행하려는 기업들에 있어 “문제는 초대형 클라우드 사업자들이 대규모로 발행할 때 내가 얼마나 관심을 받을 수 있느냐는 것입니다.”
UBS에서 스위스 채권자본시장 및 신디케이트 부문을 총괄하는 Manuel Gadient는 초대형 클라우드 사업자들의 스위스프랑 채권 발행으로 처음에는 스프레드가 확대됐지만, “이는 구조적인 신용 스프레드보다는 대체로 예정 발행 물량과 시점에 영향을 미쳤다 . . .”고 말했다.
Gadient는 스위스 시장에서 하이퍼스케일러의 공급으로 인해 추가 수익률을 지급해야 했던 다른 기업들은 보지 못했다고 말했다. 다만 “이는 그 직후 시장에 나올 예정이던 기업들이 대부분 발행을 미루고 1~2주 후에 시장에 나섰기 때문”이라고 덧붙였다.
거래 규모가 큰 탓에 하이퍼스케일러들은 미국 이외 신용시장에서 빠르게 상당한 비중을 차지하게 됐다. S&P 데이터에 따르면, 올해까지는 전혀 존재감이 없었던 Amazon과 Alphabet은 이제 스위스 투자등급 크레딧 지수 전체의 7.7%를 차지한다.
이는 벤치마크 구성 종목을 추적해야 하는 투자자와 해당 시장에 새로운 위험을 초래한다고 AllianceBernstein의 Asba는 말했다.
그녀는 “이들 종목 중 어느 하나에 문제가 생기면, 집중도가 더 높기 때문에 소규모 시장은 [미국 시장보다] 훨씬 더 큰 영향을 받게 된다”고 말했다.
일부 투자자들에게 신규 발행은 유동성이 낮은 시장에 반가운 활력을 불어넣고 있다. Mirabaud Asset Management의 채권 포트폴리오 매니저인 Al Cattermole은 하이퍼스케일러의 채권 발행이 투자자들에게 “훌륭한 일”이라고 말했다. “다각화를 더하고, 관심을 끌며, 국내 자금을 국내 채권시장에 머물게 하기 때문”이다.
TD Securities의 캐나다 채권자본시장 책임자인 Abeed Ramji는 이와 마찬가지로, 은행과 에너지 기업이 오랫동안 주도해 온 캐나다 부채시장에서 국내 투자자들이 기술주에 대한 투자 기회를 갈망해 왔다고 말했다.
RBC Capital Markets의 Lamb은 하이퍼스케일러 거래를 통해 “사람들이 예상했던 것보다 소규모 시장에 상당히 더 큰 수용 여력이 있다는 점이 드러났다 . . . 이는 알아두면 유용한 사실”이라고 덧붙였다.
시장 아침 브리핑, 평일마다
시장 흐름을 꿰뚫으며 하루를 시작하세요.