IBM의 실적 경고가 보여준 기술주 밸류에이션의 핵심은 타이밍
AI 매출이 하이퍼스케일러들의 사업 계획에 반영된 전망보다 더 느리게 증가할 것이라고 볼 근거가 있다
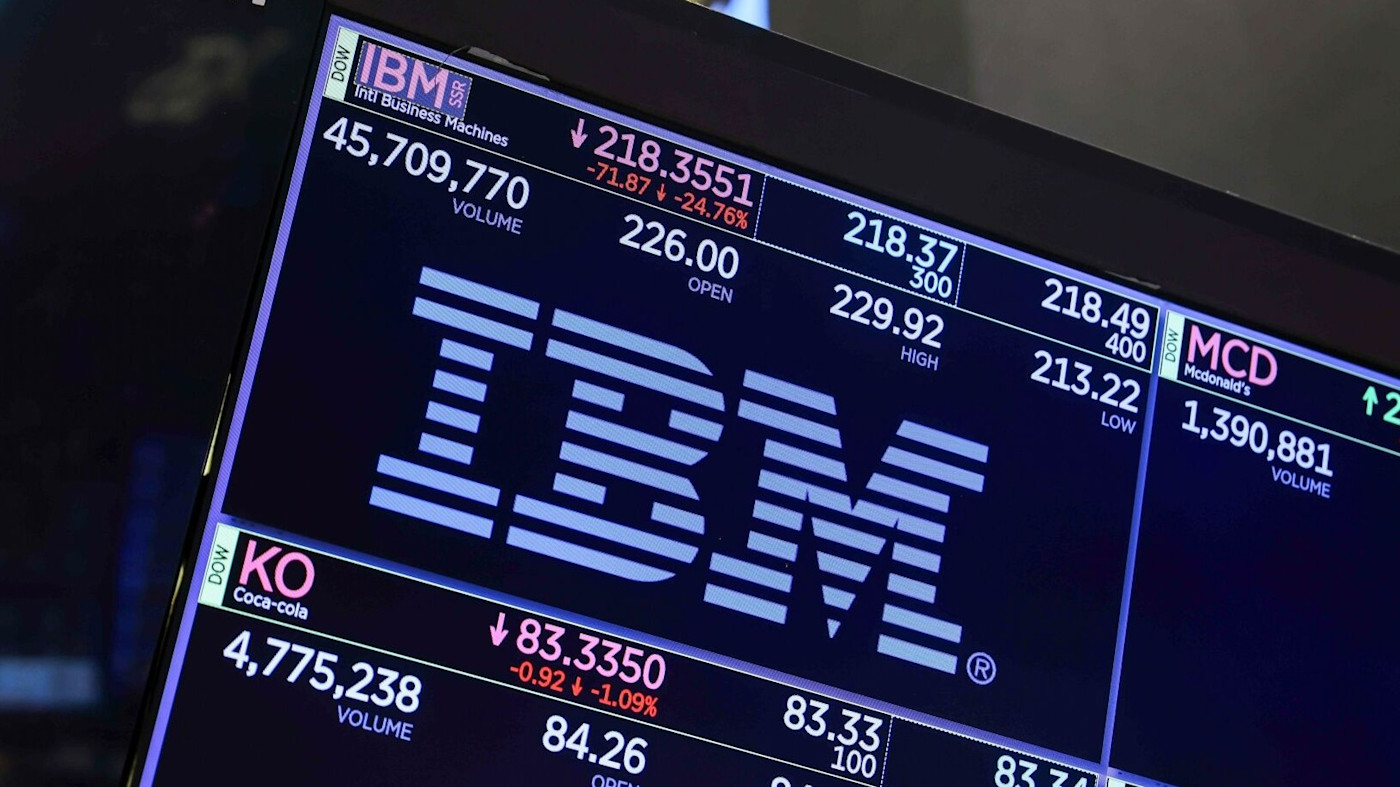
IBM 주가가 20년 만에 최악의 하루를 보냈지만 시장 전체로서는 꽤 합리적인 반응이었다. 이 IT 대기업의 주가는 화요일 25% 하락했지만 S&P 500지수는 소폭 상승 마감했다. 다시 말해 ‘빅 블루’를 괴롭히는 문제가 금융계 전반으로 파급되는 것처럼 보이지는 않는다. 이는 다소 이상한 일이다. IBM의 실적 경고에 담긴 메시지는 다른 기업들에도 영향을 미치기 때문이다.
아르빈드 크리슈나 최고경영자(CEO)는 ‘자본지출 우선순위 재조정’으로 IBM의 메인프레임 제품 수요가 당초 예상보다 빠르게 위축될 것이라고 경고했다. 쉽게 말해 고객들은 가격이 오르고 있는 서버, 스토리지, 메모리 구매를 앞당기기 위해 대형 컴퓨터와 관련 서비스 구매를 미루고 있다. 더 쉽게 말하면 IT 예산은 충분할 수 있지만 무한하지는 않다는 뜻이다.
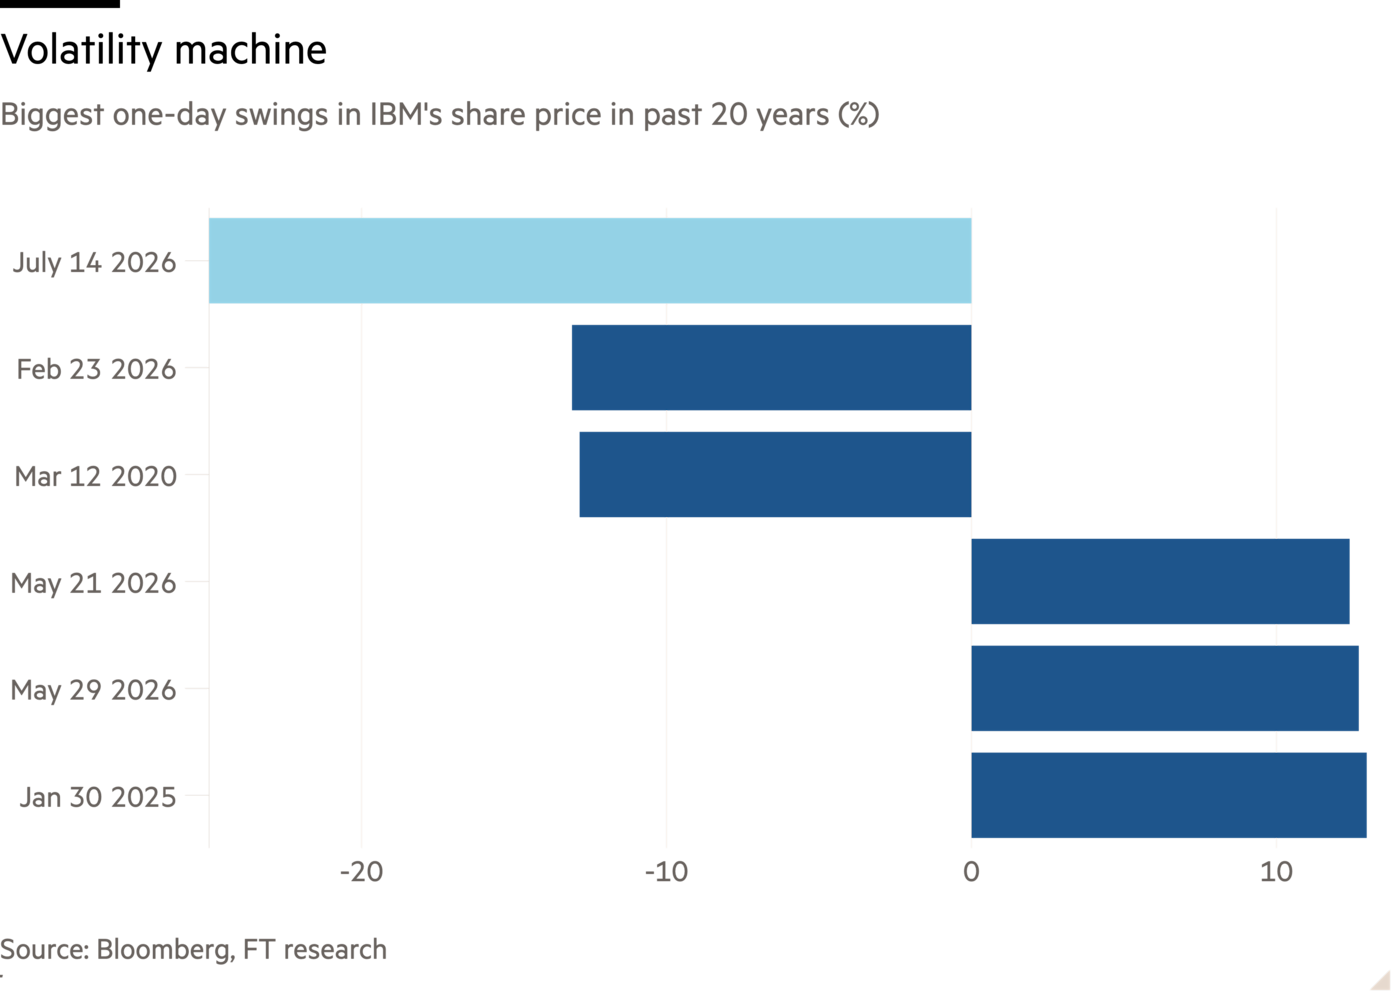
IBM의 말을 그대로 받아들인다면 이는 리셋이 아니라 재편이며, 제품에 대한 장기 전망도 달라지지 않았다. 하지만 투자자들이 IBM의 시가총액에서 4분의 1을 깎아냈다는 사실은 타이밍의 중요성에 대한 교훈을 준다. 이는 AI 서비스 제공업체 자체에도 적용되는 교훈이다. 금융의 불변의 원칙은 내일 받을 돈의 가치가 오늘 같은 금액을 받는 것보다 낮다는 것이다.
자본비용이 10%인 기업을 생각해보자. 이는 미래 현금흐름을 현재가치로 환산하기 위해 할인해야 하는 비율을 의미한다. 일정 수준의 매출이 예상보다 2년 늦게 발생하면 현재 가치는 5분의 1 하락한다. 따라서 계획의 사소한 변화도 주식 가치 평가에는 더 큰 격변을 일으킬 수 있다.
AI 매출 확대가 하이퍼스케일러들이 계획에 반영한 것보다 더디게 진행될 것이라고 볼 만한 근거가 있다. 고객들은 AI 프로젝트가 창출할 가치를 산정하는 데 어려움을 겪는 경우가 많다. 지금까지 이뤄진 AI 투자의 효과가 아직 실제로 나타나지 않고 있다는 점도 도움이 되지 않는다. Apollo의 경제학자들은 최근 최대 기술 대기업을 제외한 기업들의 수익성이 10년 동안 거의 상승하지 않았다는 사실을 보여줬다.
AI가 실질적이고 측정 가능한 혜택을 제공하는 경우에도, 고객들은 공급업체가 원하는 만큼 신속하게 실행에 옮길 명분을 마련하는 데 어려움을 겪을 수 있다. 업무가 자동화된 직원을 내보내는 데는 오랜 시간이 걸릴 수 있다. 특히 기업들이 환각 현상과 AI의 실수에 대한 책임을 우려하는 경우에는 더욱 그렇다. 예산은 무한하지 않기 때문에 이는 이른바 우선순위 재조정을 촉발할 수 있다.
실리콘밸리는 공급과 수요 사이에 발생할 수 있는 공백에 점점 더 주목하기 시작했다. Bloomberg는 Facebook의 모회사인 Meta Platforms가 Google처럼 남는 컴퓨팅 파워를 임대할 수 있다고 보도했다. 그렇지 않으면 내일이 되어서야 수익을 낼 수 있는 자산에서 오늘 현금을 짜내는 셈이다. SpaceX의 계열사인 Elon Musk의 xAI도 최근 같은 일을 시작했다.
이는 투자자들에게는 좋은 소식이지만, 불안감이 커지고 있음을 시사한다. 시간은 정말 돈이다. 이번 실적 발표 시즌에는 기업들이 AI로 무엇을 할 계획인지가 아니라, 언제 실행할 계획인지에 주목하라.
john.foley@ft.com
데이터를 활용해 위험을 평가하고, 시장 변동성에 대응하며, 전략 수립에 정보를 제공하다