조급한 요트 소유주들 덕에 새롭게 떠오르는 인기 자산군
마리나는 ‘안정적인 현금흐름’ 요건을 비교적 쉽게 충족하며, 개선의 여지도 충분하다
게시일 2026년 8월 9일
당신도 FT 최고의 트레이더가 될 수 있을까?
고객들의 요트는 어디에 있는가? 새로운 투자 트렌드가 이 오래된 금융계의 질문에 새로운 의미를 부여했다. 지난달 CVC는 마리나 그룹 디마린(D-Marin)을 프랑스 사모펀드 운용사 인프라비아(InfraVia)에 약 10억 유로에 매각하기로 합의했다. 사모펀드 업계의 경쟁사인 스톤피크(Stonepeak)와 블랙스톤(Blackstone)도 비슷한 거래를 진행했다. 알고 보니 요트 계류장은 훌륭한 인프라 투자처였다.
한때 인프라는 도로, 철도, 교량, 발전소 같은 자산을 의미했지만, 요즘에는 일종의 사고방식에 더 가깝다. 경쟁에 거의 노출되지 않고 안정적인 현금흐름을 제공하며 지속적인 투자가 필요한 것이라면 무엇이든 인프라로 분류될 수 있다. 반도체 공장과 화장시설부터 양계장과 위성 군집까지 그 대상은 다양하다.
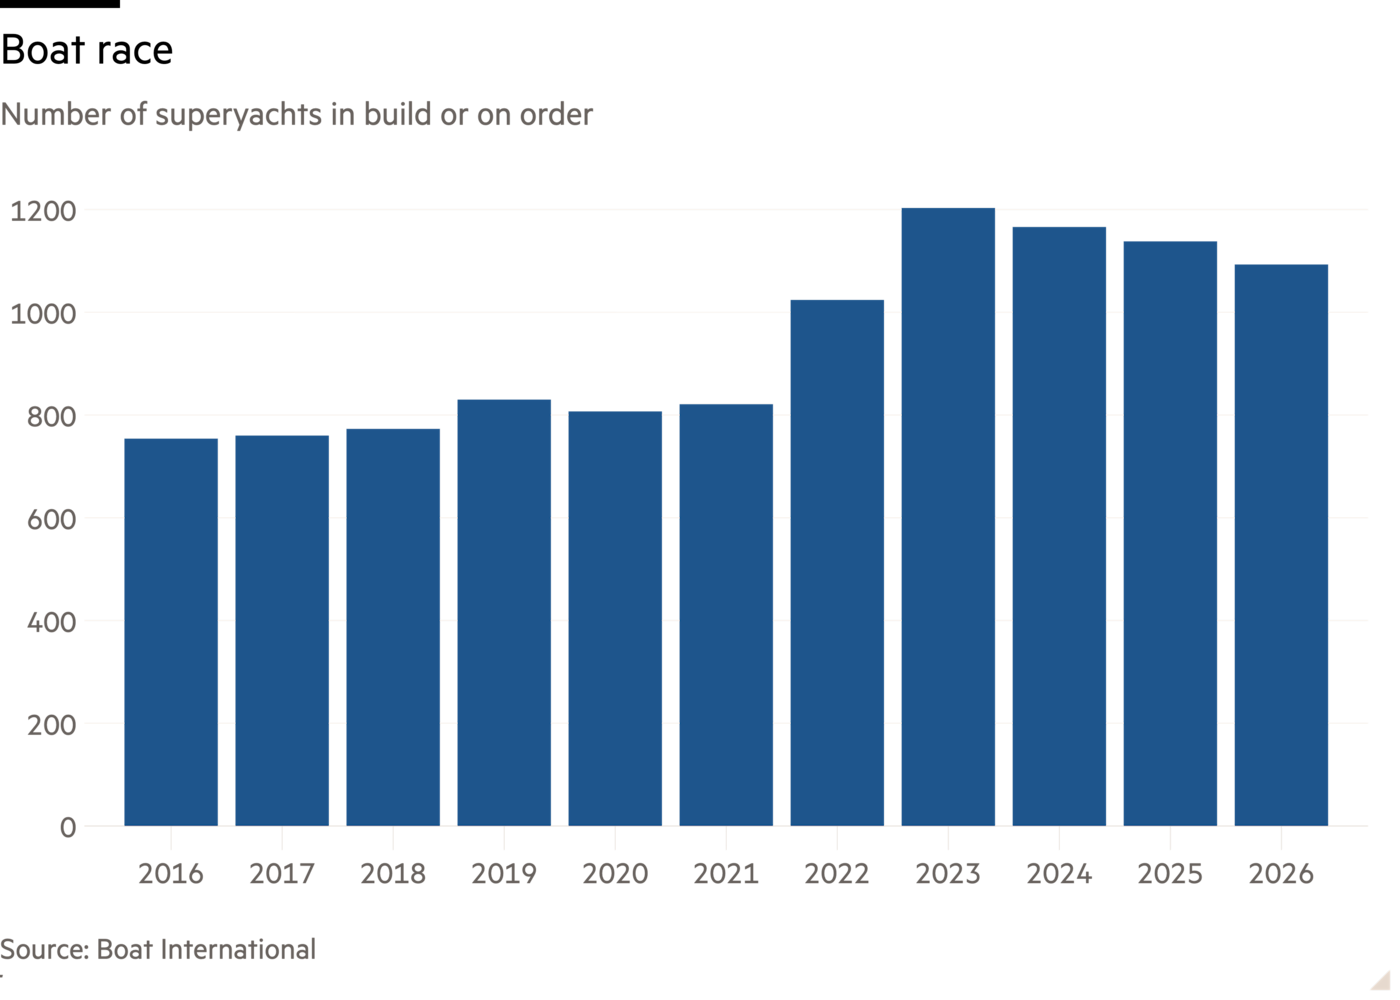
마리나는 이러한 조건에 부합한다. 우선 희소하다. 해안선은 한정돼 있고 인허가를 받기도 어렵다. 더 많고 더 큰 보트가 등장하면서 계류 공간은 만성적으로 부족해졌다. 맥킨지에 따르면 매년 약 6,500척의 신규 요트가 인도되지만, 새 마리나는 완공까지 5~10년이 걸릴 수 있고, 한 곳당 추가되는 계류 공간은 평균 300개에 불과하다.
‘안정적인 현금흐름’ 요건도 어렵지 않게 충족한다. 보트 소유자들은 경기가 좋을 때나 나쁠 때나 선박을 보관할 장소가 필요하다. 때로는 불황이 오히려 도움이 되기도 한다. 코로나19 기간에는 부유한 소비자들이 거실에서 벗어나고자 하면서 보트 수요가 증가했다.
게다가 개선의 여지도 충분하다. 사모펀드 소유주는 선석을 더 확보하고, 레스토랑과 라운지를 추가하며, 요금 차등제와 보트 세척 같은 추가 혜택을 도입할 수 있다. 인근에 공간이 있다면 사업을 확장할 수도 있다.
운영업체들은 부지를 대거 확보함으로써 보트 리프트와 펜더 같은 장비를 구매할 때 협상력을 높일 수 있으며, 사모펀드가 가장 선호하는 수익 모델 중 하나인 구독 서비스를 제공해 선원들이 네트워크 내 각 마리나에서 선석을 이용할 수 있도록 보장할 수도 있다.
매도자들도 이러한 매력을 모르는 것은 아니다. Blackstone은 Safe Harbor의 ‘운영자금’에 약 21배를 지불했다. 운영자금은 부동산 업계에서 사용되는 현금흐름 유사 지표다. 이는 5년 전 Sun Communities가 이 회사를 인수할 때 지불한 금액의 약 두 배다. 업계 가격을 잘 아는 한 관계자에 따르면, 현재 개별 마리나 자산은 5년 전보다 약 15% 높은 가격에 거래되는 것으로 추정된다.
그럼에도 추가 거래의 잠재적 후보는 많다. 셀프 스토리지 시설, 캠핑장, 캠핑카와 마찬가지로 마리나 소유권은 여전히 분산돼 있다. 전 세계 마리나의 약 95%는 여전히 개인, 가족 또는 정부가 보유하고 있다. 부유층이 더 부유해지고 요트가 더 커지면서, 마리나는 인프라 투자 테마를 변주한 논리적인 투자처로 보인다. 다만 전망은 훨씬 더 뛰어나다.
gaia.freydefont@ft.com
렉스는 매주 수요일 추가 분석, 이번 주 칼럼 추천과 우리가 읽고 있는 자료 링크를 담은 뉴스레터를 발행합니다. FT 프리미엄 구독자는 여기에서 신청할 수 있습니다
AI와 격변의 시대에 투자하기