저비용 항공사들이 암울한 시기를 맞은 가운데, 라이언에어가 결국 웃을 수도 있다
투자자들은 향후 전개에서 재무제표 건전성이 차별화 요인이 될 가능성을 과소평가하고 있다
발행일 2026년 7월 25일
서비스 방식은 호불호가 갈릴 수 있지만, 라이언에어는 실적 순위에서는 대체로 좋은 성과를 낸다. 그러나 주가 측면에서 보면 이 저비용 항공사는 올해 유럽에서 가장 부진한 종목 중 하나다. 투자자들이 연료 가격 상승을 우려하는 것은 타당하지만, 앞으로의 전개에서 재무상태표의 건전성이 차별화 요인이 될 수 있다는 점은 과소평가하고 있다.
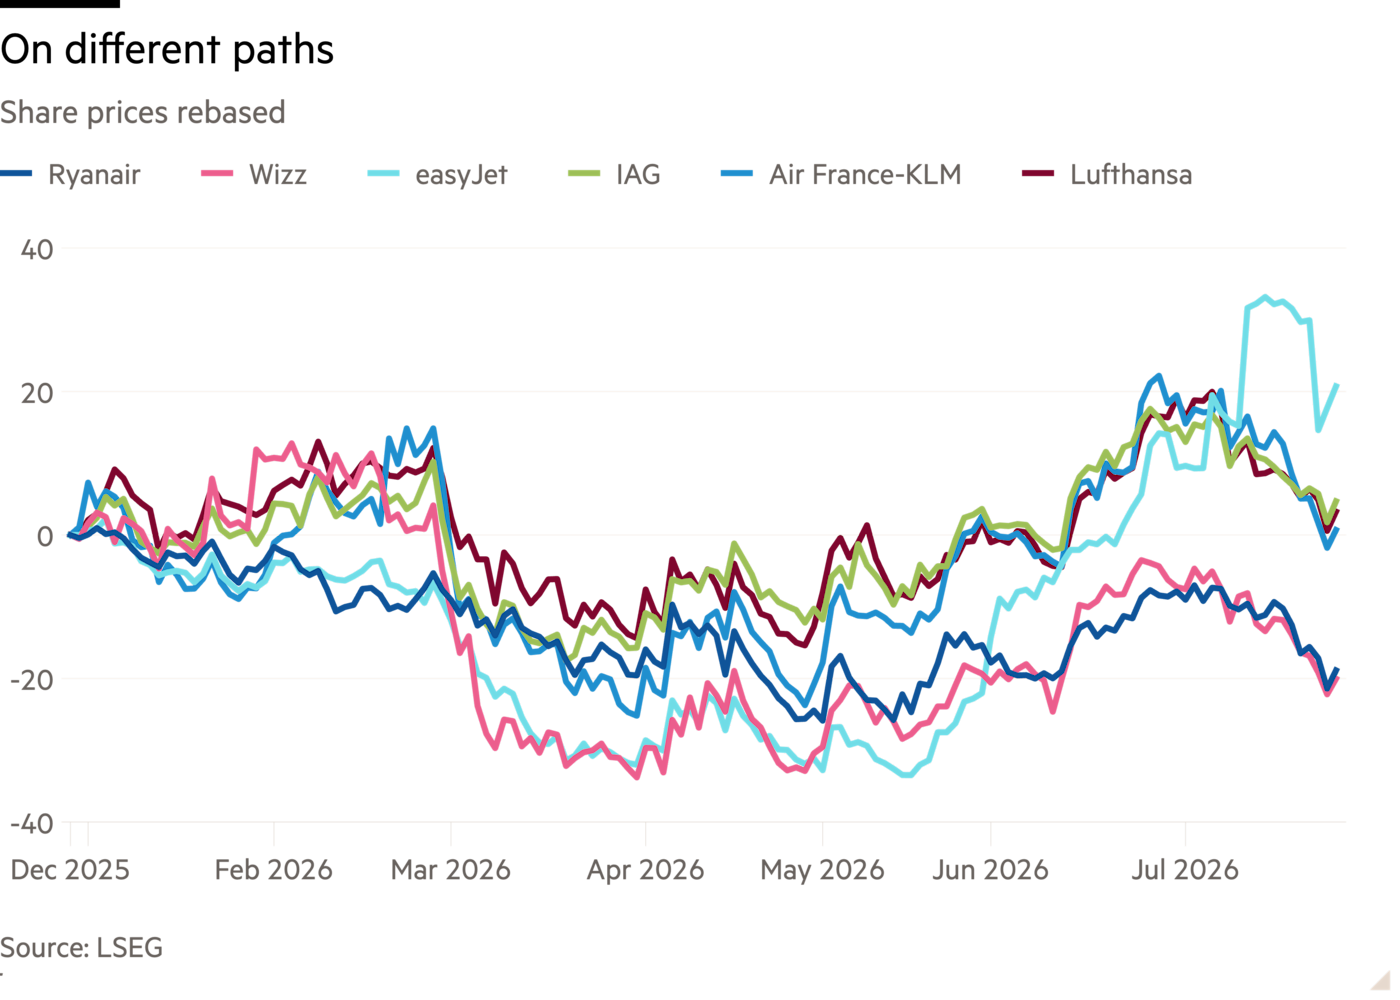
저비용 항공사들이 집중 조준을 받고 있다는 점은 의심의 여지가 없다. 라이언에어 주가는 월요일 운임 약세로 예상 이익을 밑돈 이후 7% 하락했으며, 올해 들어 거의 5분의 1 떨어졌다. 이는 경쟁사 위즈에어와 대체로 비슷한 수준이다. 미국 금융사 아폴로와 캐슬레이크의 인수 관심 대상인 이지젯도 목요일 수요를 늘리기 위해 운임을 인하했다고 밝혔다.
반면 IAG와 에어프랑스-KLM 같은 대형 풀서비스 경쟁사들의 주가는 상승했다. 저렴한 단거리 여행보다 프리미엄 장거리 여행 수요가 더 탄탄할 것이라는 점을 감안하면 이는 타당하다. 저비용 항공사들은 마진이 더 높은 프리미엄 상품으로 연료비 상승을 상쇄할 수 없다. 번스타인 애널리스트들에 따르면 연료비가 유럽 국적 항공사 비용에서 차지하는 비중은 5분의 1을 조금 넘는 반면, 기내 서비스가 없는 저비용 항공사에서는 대략 3분의 1에 달한다.
프리미엄 좌석 수요가 전반적으로 증가하는 추세와 더불어, 유럽의 국적 항공사들은 승객들이 중동 허브 이용을 꺼리는 데 따른 반사이익도 누렸다. UBS에 따르면 올해 Emirates의 유럽행 장거리 노선 공급 좌석은 10분의 1 이상 줄었고, Qatar Airways는 5분의 1 감소했다. 반면 유럽발 아시아행 좌석은 출발 국가에 따라 8~13% 증가했으며, 전체 장거리 노선 증가율은 5%를 조금 웃도는 데 그쳤다.
올해 들어 지금까지 유럽 항공사들은 모두 공급을 크게 줄이기를 꺼려왔다. 여름 성수기에 수익을 내기 때문이다. 금융 헤지 덕분에 치솟는 에너지 비용에도 대비할 수 있었지만, 헤지 효과는 점차 사라질 것이다. 연말까지 연료 가격이 높은 수준을 유지한다면 겨울 운항 계획은 더욱 축소될 필요가 있다.
그때가 되면 Ryanair가 진가를 발휘할 것이다. S&P Capital IQ 추정치에 따르면 올해 EBITDA 대비 순부채가 약 5배에 달하는 Wizz Air 같은 고부채 항공사들은 손실을 감내하기가 훨씬 더 어려울 것이다. Lufthansa와 Air France는 EBITDA의 2배 미만인 순부채를 안고 있어 감당 가능한 수준이지만, 가격 인하를 통해 공격적으로 시장점유율을 확대할 능력에는 제약이 따른다. 현재 무차입 상태인 EasyJet은 사모펀드의 인수가 성사될 경우 상황이 크게 달라질 수 있다.
들뜬 휴가객을 만나기 어려운 겨울철은 모든 항공사에 가혹한 시기다. 높은 연료 가격은 이번 겨울을 더욱 견디기 어렵게 만들 것이다. 그러나 투자자들이 놓치는 듯한 점은 재무적 유연성을 갖춘 항공사들에게는 경쟁사들이 움츠러드는 가운데 오히려 사업을 확장할 기회가 될 수도 있다는 사실이다.
jennifer.hughes@ft.com
AI로의 전환, 프리미엄, 목요일
John Burn-Murdoch와 Sarah O'Connor가 전하는 AI의 일의 세계 재편에 대한 엄밀한 주간 심층 분석