아시아 반도체 제조업체들이 지수를 장악하자 투자자들 불안 커져
TSMC, SK하이닉스, 삼성전자가 MSCI 신흥시장 지수의 29%를 차지한다
조지프 코터릴·에밀리 허버트(런던), 윌리엄 샌드룬드(홍콩)
게시일 2026년 7월 13일
FT 최고의 트레이더가 될 수 있을까요?
아시아 반도체 제조업체에 대한 투자자들의 베팅이 줄어들고 있다. 이들 기업을 세계 최대 기업 반열에 올려놓은 1조8000억달러 규모의 랠리가 신흥시장 지수에서 이들이 차지하는 지배적 비중에 대한 우려 속에 되돌림을 시작했기 때문이다.
Fidelity International과 BlackRock을 비롯한 펀드 운용사들은 Taiwan Semiconductor Manufacturing Corp, 한국의 SK Hynix와 Samsung Electronics 같은 종목의 강세장이 지속될 수 있을지 우려하고 있다. 이들 기업은 미국 하이퍼스케일러들이 AI 칩과 데이터센터를 놓고 경쟁하는 과정에서 핵심 공급업체다.
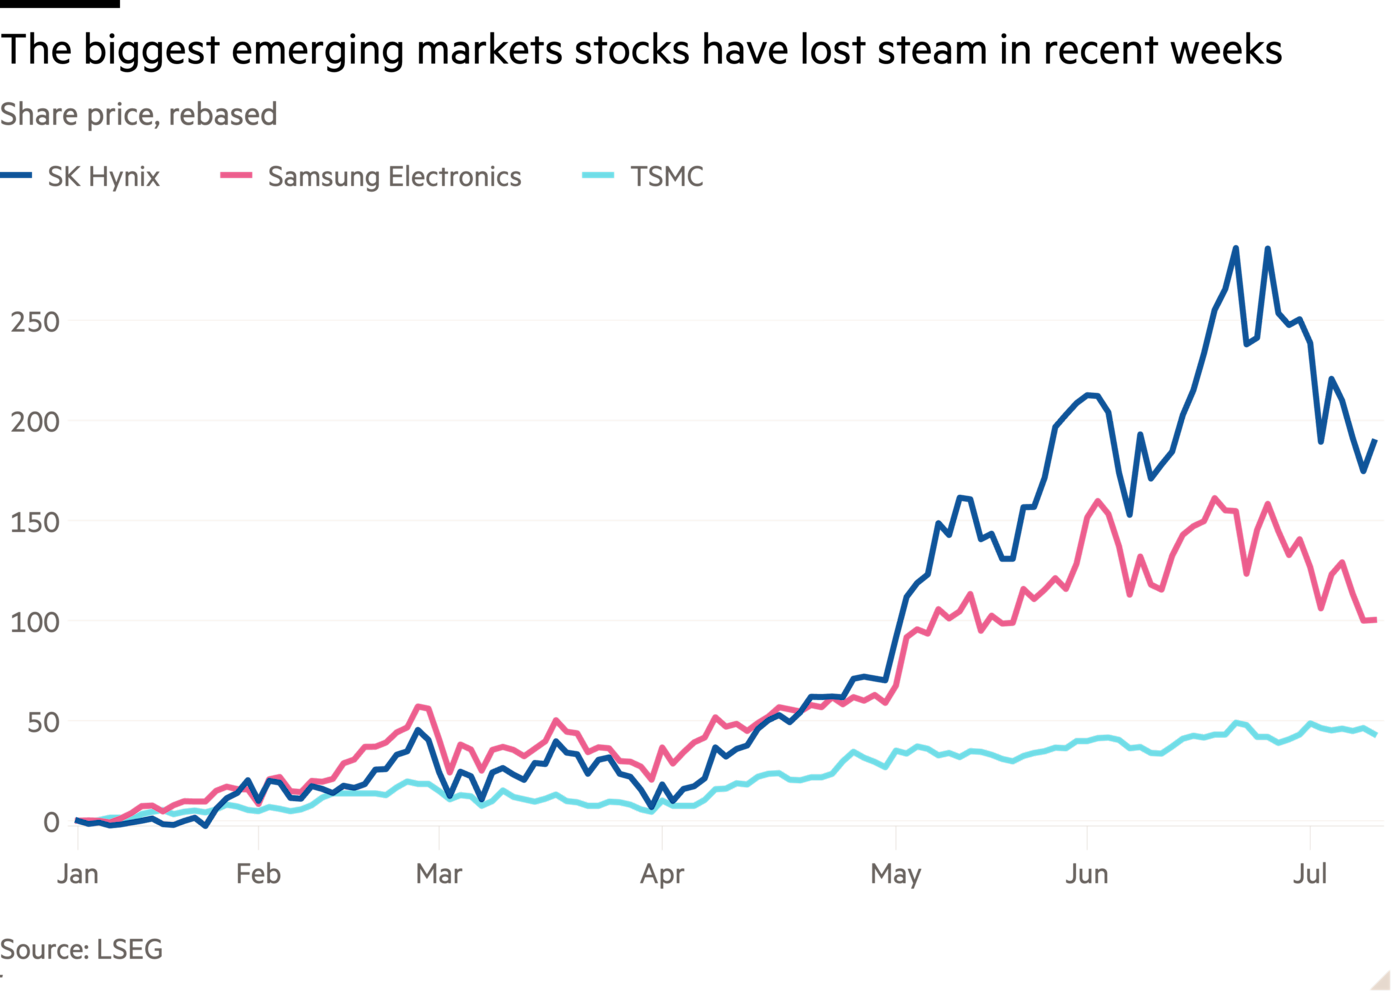
이 세 기업의 시가총액은 지난 6개월 동안 합쳐 거의 두 배로 증가했으며, 최근 SK Hynix와 Samsung의 매도세에도 불구하고 현재 광범위한 MSCI Emerging Markets 지수의 약 29%를 차지한다. 이는 대부분의 개별 국가 비중보다 큰 수준이다.
지수 집중도와 한국 반도체 기업들의 주가 움직임을 확대하는 레버리지 베팅의 확산은 “모래 위에 그어진 경계선”이라고 피델리티 인터내셔널의 멀티에셋 포트폴리오 매니저 캐럴라인 쇼는 말했다. 이는 “우리가 ‘이게 과도한 수준인가?’라고 판단할 때 살펴보는 유형의 신호”라고도 덧붙였다.
개별 종목에 대한 언급은 거부했지만, 성장주에 대한 익스포저를 줄이고 대신 신흥시장의 “외면받는 기업들”을 더 많이 살펴보고 있다고 말했다.
세 종목은 모두 시가총액이 약 1조달러 이상으로, 공급 부족으로 반도체 가격이 오르면서 2026년 들어 지금까지 신흥시장 상승세를 주도해왔다. 많은 신흥시장 투자자들이 추종하는 MSCI 신흥시장 지수에서 이들 종목의 비중은 이제 인도 전체 종목 비중의 거의 세 배에 이르며, SK하이닉스 한 종목의 비중만 해도 브라질과 남아프리카공화국을 합친 것보다 크다.
MSCI 지수는 올해 들어 약 19% 상승했지만, 일부 투자자들이 차익을 실현하고 AI 거래와 상관관계가 낮은 보다 전통적인 신흥시장으로 돌아가기 시작하면서 고점에서 후퇴했다.
지난주 나스닥 상장으로 265억달러를 조달한 SK하이닉스가 삼성전자와 함께 올해 초 사상 최대 이익을 기록했음에도, 한국 증시는 6월 고점 대비 5분의 1 이상 하락했다.
일부 투자자들이 포트폴리오 집중도 제한과 관련한 통상적인 기준에 도달하면서, 외국인 투자자들은 올해 이미 한국 주식을 1,000억달러어치 순매도했고 원화 가치는 달러 대비 하락했다. 액티브 운용사들은 한 종목에 펀드 자산의 10%를 초과해 투자하는 경우가 드물며, 미국 세법상 개별 종목 비중이 5%를 넘는 주식에 펀드 자산의 절반 이상을 투자할 수도 없다.
블랙록의 글로벌 최고투자전략가 웨이 리는 세계 최대 자산운용사인 블랙록이 일부 대형 반도체 및 메모리 종목의 변동성 때문에 신흥시장 주식에서 벤치마크 대비 과도하게 높은 비중을 줄이고 “이 시점에서 기꺼이 차익을 실현할 것”이라고 말했다.
그녀는 현재 이 종목들에 대해 많은 애널리스트들이 매우 높은 기대를 갖고 있다는 점을 언급하며 “이러한 변동성과 이미 반영된 실적 전망 상향을 고려하면, 일단 관망하자”고 말했다.
반도체 기업들의 지수 지배력은 신흥시장 펀드매니저들에게 딜레마를 안겨주고 있다.
예를 들어 경쟁 심화나 하이퍼스케일러들의 지출 감소로 반도체 부문이 갑작스러운 악재를 맞을 경우, 단순히 벤치마크를 추종하거나 이를 좇는 것은 운용 성과에 심각한 타격을 줄 수 있다.
그러나 동시에 갈수록 복잡해지는 AI 데이터 저장 수요에 힘입어 향후 수년간 이어질 수도 있는 큰 폭의 주가 상승을 놓치고 싶어 하지도 않는다. 삼성전자와 SK하이닉스는 올해 1분기에 합산 500억달러 이상의 이익을 올렸는데, 이는 지난해 같은 기간의 100억달러 미만과 비교된다.
UBS의 신흥시장 주식 수석 전략가 수닐 티루말라이는 “이 기업들은 기본적으로 과점 기업이 됐다”고 말했다. 그는 “어차피 그것이 기술 산업의 본질이다. 규모가 커지면 점점 더 커지는 경향이 있다”고 덧붙였다. “투자자 입장에서 독점적 기업은 언제나 탁월한 이익을 창출하며 매우 좋은 투자 종목이다.”
그러나 주가가 큰 폭으로 오른 뒤 일부 애널리스트들은 잠재적인 위험을 지적한다. 펀드 운용사 애버딘의 아시아 주식 담당 투자이사 키에론 푼은 올해 TSMC의 주가가 다른 두 종목에 비해 부진했던 이유 중 하나로, 지난해 취임한 최고경영자 체제에서 미국 경쟁사 인텔의 칩 제조 사업이 부활한 점을 꼽았다.
“현재 시장은 인텔의 복귀를 우려하고 있습니다.” 푼은 말했다. “인텔은 파운드리에 많은 투자를 했습니다.”
메모리 부문에서는 올해 말 상장을 준비 중인 중국 기업 두 곳, 창신메모리테크놀로지스와 양쯔메모리테크놀로지스(YMTC)가 SK하이닉스와 삼성전자에 가장 큰 도전이 될 것으로 보는 시각도 있다. CXMT는 단기 컴퓨터 메모리인 D램을 전문으로 하며, YMTC는 장기 데이터 저장장치인 낸드에 주력한다.
“상장을 앞둔 두 중국 기업의 IPO는 반도체 주식이 여전히 뜨거운 가운데 AI 자본지출 붐을 활용해 자금을 조달하기 위한 시점으로 분명히 계획됐습니다. 그리고 그 자금은 의심할 여지 없이 생산능력 확대에 사용될 것입니다.” 제프리스의 글로벌 주식 전략 책임자 크리스토퍼 우드는 최근 보고서에서 밝혔다.
추천
일부 투자자들은 이제 신흥시장이 미국 시장에서 큰 비중을 차지하는 기업들과 유사한 기업들에 의해 지배되고 있다는 사실이 개발도상국에 투자하는 주요 이유 중 하나를 약화한다고 본다.
Redwheel의 신흥시장·프런티어시장 공동 책임자인 James Johnstone은 “역사적으로 신흥시장은 위험과 수익률 양쪽을 분산하는 수단으로 여겨졌다”며 “하지만 이제 반도체 칩 제조업체들이 미국과 신흥시장 지수 모두에서 큰 비중을 차지하고 있다”고 말했다.
그는 “이처럼 집중도가 높아지면 흔히 사이클의 정점에 도달했다고 볼 수 있다”며 “사이클은 대개 두 가지 방식 중 하나로 끝난다. 수요가 감소해 가격이 붕괴하거나, 공급이 늘어 가격이 붕괴하는 것”이라고 말했다.
데이터를 활용한 위험 평가, 시장 변동성 대응 및 전략 수립