일본 국채 베팅, 새로운 ‘위도메이커 트레이드’ 될 위험에 투자자들 우려
국채 금리의 급등에 일부 트레이더들이 이끌리고 있지만, 많은 이들은 재정 전망을 여전히 경계하고 있다.
런던의 이언 스미스·에밀리 허버트, 홍콩의 윌리엄 샌들런드
게시일 2026년 7월 22일
FT 최고의 트레이더가 될 수 있을까요?
대형 국제 투자자들이 가격이 크게 하락한 일본 국채를 사들이기 시작했지만, 많은 투자자는 이 베팅이 악명 높은 ‘과부 제조기’ 거래의 현대판이 될 수 있다는 우려 때문에 대규모 포지션을 취하기를 꺼리고 있다.
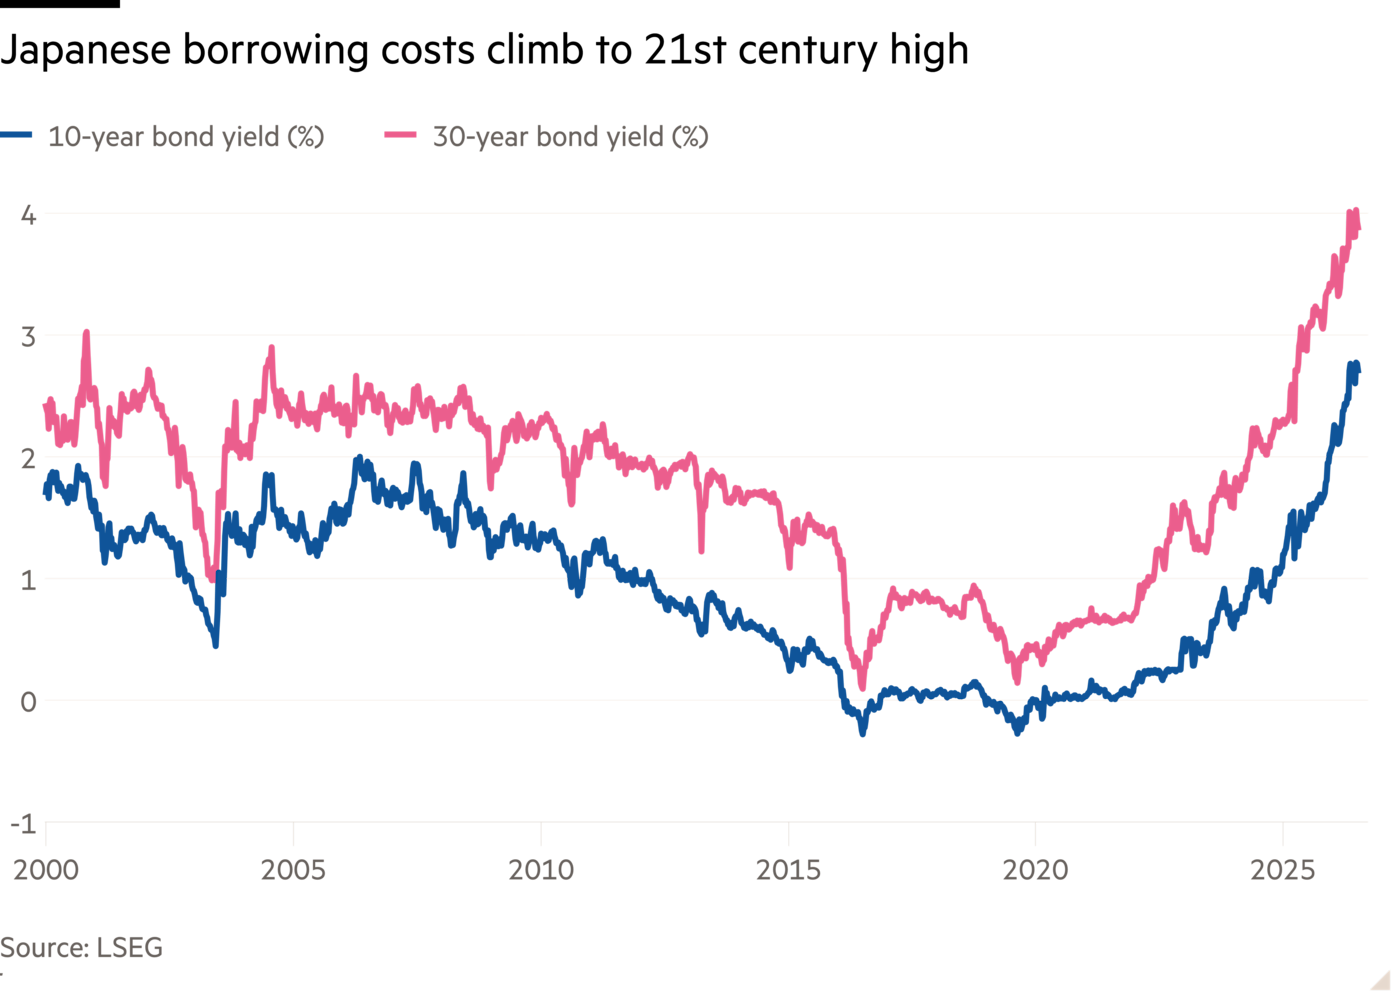
금리 상승과 막대한 재정 부양책, 인플레이션 우려로 일본 국채의 매도세가 장기간 이어지면서 10년물 국채 수익률은 이번 세기에 처음으로 2.5%를 넘어섰다. 지난해 초 이후 1.6%포인트 상승한 일본 국채 수익률은 이 기간 세계 주요 채권시장 가운데 가장 부진한 성과를 기록했다. 채권 가격이 하락하면 수익률은 상승한다.
이처럼 높아진 수익률이 일부 투자자를 끌어들이고 있지만, 많은 자산운용사는 최근 수년간 거의 끊임없이 이어진 매도세와 높은 에너지 가격 및 정부의 지출 계획이 초래하는 위험을 고려해 여전히 경계하고 있다.
알리안츠 글로벌 인베스터스의 선임 포트폴리오 매니저 란지브 만은 “장기물 일본 국채에 발을 담그기 시작했지만, 매수 물량은 상당히 적다”고 말했다.
알리안츠 글로벌 인베스터스는 최근 20년물 일본 국채를 소량 매입했지만, 만은 더 큰 베팅에 나서기 전에 일본은행이 보다 매파적인 신호를 보내는 등 추가적인 근거를 확인하고 싶다고 말했다.
일본 국채는 외국인 투자자들에게 오랫동안 까다로운 거래였다. 헤지펀드와 다른 트레이더들은 수익률 상승에 베팅하며 국채를 공매도하려고 거듭 시도했지만, 일본의 마이너스 금리 시대와 일본은행의 수년간 10년물 수익률을 0% 안팎으로 유지하려는 정책에 가로막혔다. 이 거래는 투자자들에게 막대한 손실을 안기며 악명을 떨쳤다.
이제 일부 운용사는 정반대의 거래 역시 비슷하게 위험해질 수 있다고 우려한다. 시장이 다카이치 사나에 총리의 2조 달러 규모 장기 지출 계획이 인플레이션을 부추길 것으로 판단하고 일본은행이 금리 인상으로 대응하는 데 늦는다면, 일본 국채에 대거 투자한 투자자들은 새로운 매도 물결에 압도될 수 있다.
인사이트 인베스트먼트의 채권 전문가 부문 책임자인 에이프릴 라루스는 “일본이 30년 동안 과부 제조기 거래였기 때문에 누구도 먼저 뛰어들고 싶어 하지 않는 것 같다”고 말했다.
최근 몇 주간 일본 재무장관이 국내 연기금과 대중에게 국내 투자를 늘릴 것을 촉구한 이후 일본 국채(JGB) 가격이 상승했다. 그러나 투자자들은 이러한 자금 환류가 실제로 일어날지 경계하고 있으며, 세계 최대 규모의 퇴직연금 자금 가운데 하나인 일본의 1조8,000억 달러 규모 공적연금펀드(GPIF)가 일본 자산에 대한 투자를 늘릴지 주목하고 있다.
LaRusse는 Insight가 일본 국채 매입을 검토하고 있지만, 국내 투자자들이 자금을 본국으로 환류한다는 분명한 신호를 기다리고 있다고 말했다.
일본 은행 Mizuho의 채권 전략가 Jordan Rochester는 “GPIF가 움직이면 당신도 움직여야 한다”며 “이를 무시하는 것은 투자 방식에서 치명적인 결함이 될 것”이라고 말했다.
추천
GPIF의 장기 자산 배분이 2030년 예정된 검토 이전에 변경될 가능성은 낮지만, 일부 애널리스트들은 일상적인 운용 재량 범위 내에서 국내 자산을 상당 규모 매입할 여지가 있으며, 이는 다른 투자자들이 뒤따를 수 있는 움직임이라고 지적한다.
RBC Capital Markets의 아시아 거시전략가 Abbas Keshvani는 GPIF가 국내 채권 배분을 최대 수준인 31%까지 늘릴 경우, 이 기금의 움직임을 “소규모 자산운용사들이 따라가는” 효과를 고려하지 않더라도 시장에 12조 엔(750억 달러)의 추가 자금이 유입될 것이라고 계산했다.
그러나 Fidelity의 포트폴리오 매니저 Terrence Pang은 GPIF가 “역사적으로 상당히 독립적인 조직이었다”고 말했다. 이 기금의 투자 원칙에는 “주식시장에 영향을 미치거나 경제정책을 시행하기 위해 적립금을 결코 사용하지 않는다”고 명시돼 있다.
최근 국채 입찰에서는 수요가 되살아났다는 신호가 나타났다고 보는 이들도 있다. Mizuho Bank의 선임 전략가 Masayuki Nakajima는 이달 초 실시된 30년물과 20년물 국채 입찰이 “해외 계좌를 포함한 대형 실수요 투자자들의 관심이 커지고 있다는 증거로 많은 시장 참가자들이 해석할 만큼 충분히 강했다”고 말했다.
Carmignac의 투자위원회 위원 Kevin Thozet은 최근 몇 주 동안 장기물 일본 국채를 매입하고 있지만 “큰 포지션은 아니다”라고 말했다. 변동성 높은 유가와 감세 계획 등 국내 정책으로 재정 전망이 불확실했기 때문이다.
그는 더 큰 규모의 투자를 하기 전에 “일본 정부가 지출을 좀 더 자제하는 모습을 보이는 것”을 보고 싶다고 덧붙였다.
다른 대형 국제 운용사들은 정부의 재정정책과 일본은행(BoJ)의 정책 결정이 정부의 영향으로부터 독립적인지에 대한 의문이 수익률을 높은 수준으로 유지할 것이라고 보고, 일본 국채의 비중을 여전히 벤치마크보다 낮게 유지하고 있다. 국내총생산(GDP)의 약 200%에 달하는 막대한 국가 부채에 높은 차입 비용이 미칠 영향을 우려하는 곳도 있다. BoJ는 계속 채권을 매입하고 있지만, 과거보다 속도는 느려졌다.
DoubleLine의 글로벌 채권 포트폴리오 매니저 Bill Campbell은 일본 국채 매도세에 매수로 “뛰어들 의향이 없다”고 말했다.
그는 “장기적인 GDP 대비 부채 비율과 재정 문제를 본질적으로 해결하기 위한 변화가 더 나타날 때까지는 개입하기 어려울 것”이라고 덧붙였다.
자산운용사들이 성장과 상품, 유통 전략을 재고하는 방식