AI 투자 열풍이 돌아왔나?
더불어 고용보고서를 앞두고 આગળ 二四六
어제 게시됨
FT 최고의 트레이더가 될 수 있을까요?
이 글은 Unhedged 뉴스레터의 현장판입니다. 프리미엄 구독자는 여기에서 가입해 평일마다 뉴스레터를 받아볼 수 있습니다. 스탠더드 구독자는 여기에서 프리미엄으로 업그레이드하거나 FT의 모든 뉴스레터를 살펴볼 수 있습니다.
좋은 아침입니다. Citadel은 지난달 AI 급락 사태에서 몇 안 되는 승자 중 하나로 부상했습니다. 이 헤지펀드 대기업의 대표 펀드는 Situational Awareness의 상장주식을 헐값에 매입한 뒤, 7월 대부분을 보합세로 보낸 끝에 거의 6% 상승했습니다. 실제로 Citadel의 대규모 베팅이 급락 사태를 끝내는 데 기여했을 수도 있습니다. 자세한 내용은 아래에서 다루겠습니다. 이메일: unhedged@ft.com
S&P 500 랠리
최근 몇 달간 주식시장이 호황을 누리고 있다는 이야기가 많았지만, 얼마 전까지만 해도 사실은 전혀 다른 모습을 보여줬다. 기술주 주도력이 약화된 5월 중순 이후 S&P 500지수는 횡보세를 보였다. 시장에서 추세와 모멘텀은 중요하며, 미국 주식은 다소 방향을 잃은 듯했다.
지난주 S&P 500지수가 힘차게 상승하기 시작하면서 상황이 달라졌다. 지난 목요일 오전부터 이번 화요일 오후까지 지수는 5% 상승했다. 이는 지수가 거의 3개월 동안 갇혀 있던 답답한 거래 범위를 벗어나 사상 최고치까지 오르기에 충분한 상승폭이었다(지수는 어제 소폭 하락했다).
일시적 현상일까, 아니면 변곡점일까? 우선 이번 상승이 극도로 집중된 움직임이었다는 점에 주목할 필요가 있다. 단 13개 종목이 지수 상승분의 90% 이상을 차지했으며, 이들은 모두 빅테크 종목이었다:
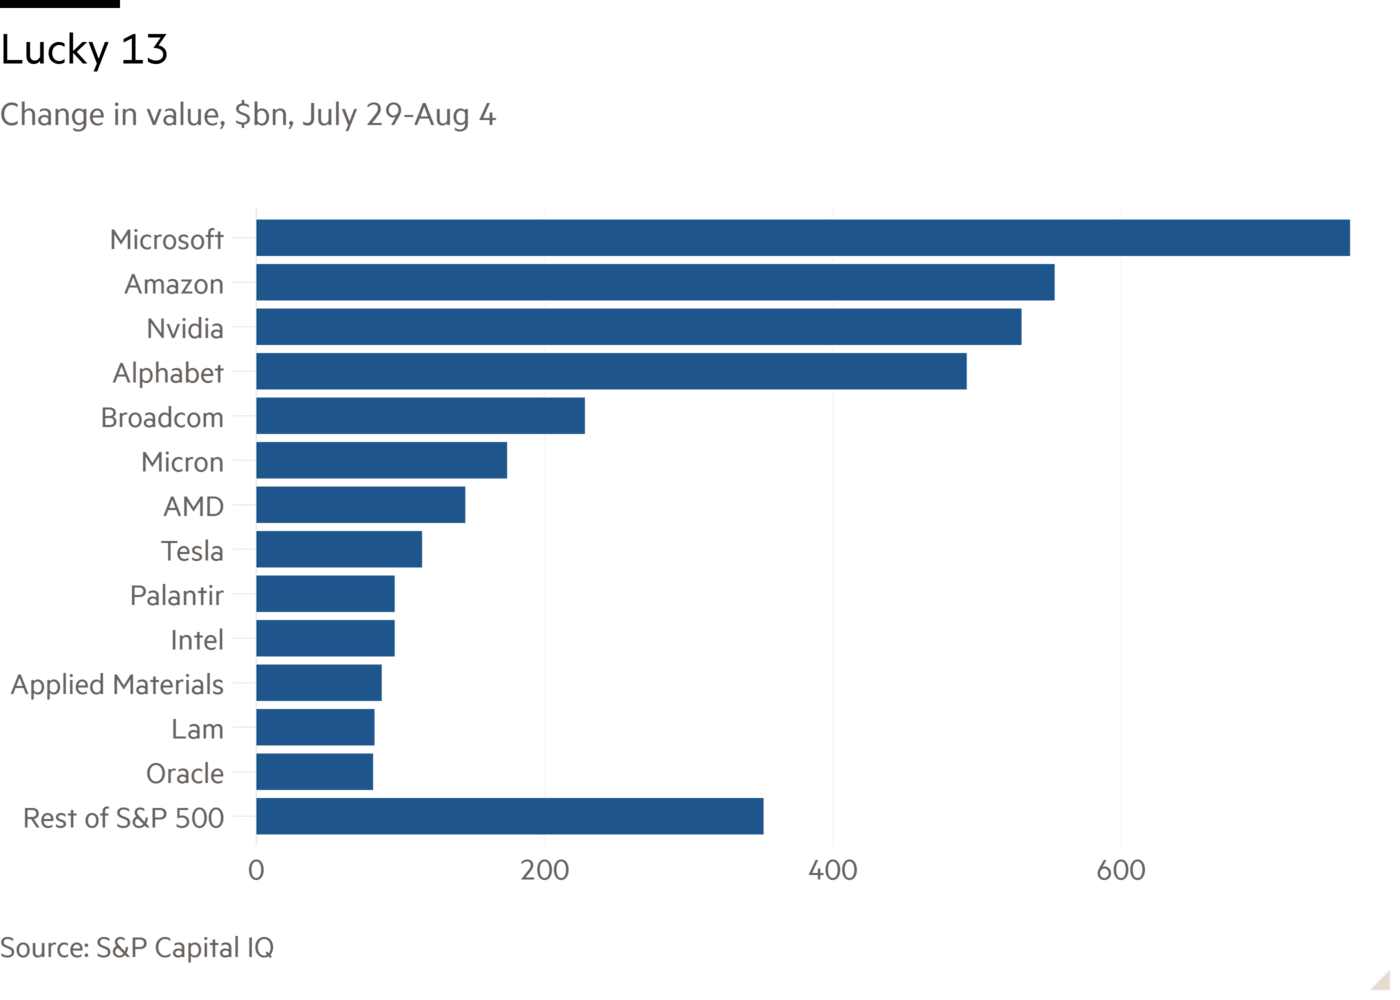
이 13개 종목은 5월 시장이 횡보하기 시작한 이후 줄곧 하락세였으며, 일부는 큰 폭으로 떨어졌다. 그리고 전체적으로 봐도 그 이후 가치가 여전히 소폭 하락한 상태다. 이번 반등은 최대 기술주들에서 나타났으며, 이들 모두 AI 투자 테마에 편승해 있다. 반면 방어주에는 부진한 한 주였다. 애플(AI에 반대되는 기술주), 제약주, 월마트, 대형 담배업체 등이 그 예다.
이번 랠리가 공매도 포지션 청산, 옵션시장의 헤지 등 이른바 ‘기술적’ 또는 ‘기계적’ 요인에 의해 촉발됐다는 이야기가 상당히 많았다. 울프 리서치의 인 루오는 공매도 잔고가 높은 종목들이 실제로 꽤 좋은 성과를 냈다고 지적한다. 그러나 우리는 옵션시장 관계자 여러 명과 이야기를 나눴고, 그들의 견해는 이번 랠리가 근본적으로 추진된 것으로 보인다는 것이었다. 실적은 강했고, 막대한 레버리지를 활용하던 한 투자자(시추에이셔널 어웨어니스)가 게임에서 퇴출됐다는 안도감도 있었다. 그렇다면 정체의 여름은 끝났고 랠리는 계속될까? 아직 단정하기는 이르다. 위에 열거한 13개 종목 중 하나 이상이 과거 사상 최고치를 돌파할 때가 되어야 우리는 이를 믿을 것이다.
(암스트롱)
고용보고서: 작은 성과를 내기 위해선 많은 것이 필요하다
미국 고용보고서는 거의 모든 투자자에게 거의 매번 중요한 몇 안 되는 경제지표 중 하나다. 세계에서 가장 중요한 경제의 상황을 보여주는 지표로, 시장의 관심이 집중된다. 그러나 이번 금요일 발표되는 보고서는 이런 점에서 다소 예외적이다. 시장 전망을 크게 바꿀 가능성이 낮기 때문이다. 특히 금리와 관련해서 시장을 움직이려면 예상치를 크게 웃돌거나 밑도는 결과가 나와야 한다.
신임 연준 의장 Kevin Warsh는 노동시장에 대한 자신의 견해(다른 사안에 대해서도 마찬가지로)를 구체적으로 설명하지 않았지만, 지난주 기자회견 초반에 한 발언은 그답게 무난했다. “고용 증가는 노동력 규모에 보조를 맞춰왔고 실업률은 거의 변하지 않았다.” 그는 또 필립스 곡선(실업률과 인플레이션이 역의 관계에 있다는 생각)을 믿지 않는다고 말했다.
가격 안정과 완전고용이 양자택일의 문제라고 생각하지 않습니다. 지난 몇 세대에 걸쳐 그 둘 사이에 엄격한 상충관계가 있다고 생각한 정책 입안자들이 있었습니다.
연방공개시장위원회(FOMC)의 나머지 위원들도 연준의 책무 중 고용 측면에 대해서는 마찬가지로 크게 우려하지 않는 것으로 보인다. Strategas의 Don Rissmiller는 지난 결정에 반대한 세 명의 위원조차 모두 노동시장 상황에 만족한다는 뜻을 밝혔다고 지적한다. 모든 관심은 오로지 지나치게 높은 인플레이션에 집중돼 있다.
경제학자들은 금요일 발표될 비농업 부문 고용이 6월의 부진한 5만7,000명 증가에 이어 9만 명 늘어날 것으로 전망하고 있다. 이는 불과 며칠 전 6개월 만에 가장 부진한 ADP 민간 고용 지표가 발표된 뒤 나온 전망이다. 그러나 금요일 고용 증가폭이 부진하거나 심지어 감소하더라도 9월 회의에서 금리를 인상하라는 연준의 압력을 크게 완화하지는 못할 가능성이 크다. 고령화 인구구조와 이민 감소로 인해 고용의 손익분기점은 0명 안팎으로 추정된다. Oxford Economics의 Matthew Martin은 연준이 노동시장 지원을 걱정하기 시작할 것으로 예상하려면 실업률 상승이나 핵심 연령층의 고용률 하락과 같은 약세 신호가 더 나타나야 한다고 주장한다.
그렇다면 예상보다 훨씬 강한 지표가 나오면 어떻게 될까? 일부 사람들( Rob을 포함해)은 임금 상승률과 같은 일반적인 지표가 시사하는 것보다 고용시장이 더 과열돼 있을 수 있다고 생각한다. 하지만 시장에 따르면 9월 금리 인상 가능성은 이미 50%를 웃돌고 있으며, 한 달 동안 고용 창출이 급격히 가속화되더라도 그 확률이 크게 더 높아지지는 않을 수 있다. 하방 위험이 더 커 보인다. 고용 증가는 완만하고 해고는 적으며 수요는 둔화하고 있다.
(Kim)
읽어볼 만한 글 하나
다른 수단으로 벌이는 전쟁.
FT 언헤지드 팟캐스트
언헤지드가 더 필요하신가요? 언헤지드 팟캐스트에서 Rob Armstrong과 Katie Martin의 날카롭고 가감 없는 분석을 계속 만나보세요. 매주 두 차례, 15분 동안 최신 시장 뉴스와 금융 헤드라인을 생생하게 짚어봅니다. 새로운 에피소드는 매주 화요일과 목요일에 공개됩니다.
추천 뉴스레터
실사 — 기업 금융계의 주요 소식. 여기에서 구독하세요
AI의 전환 — John Burn-Murdoch와 Sarah O’Connor가 AI가 일의 세계를 어떻게 변화시키고 있는지 심층적으로 살펴봅니다. 여기에서 구독하세요
조직이 감독, 신뢰, 책임을 어떻게 정의하는지 탐구하기