이탈리아 MPS, 한 건보다 세 건의 인수가 낫다고 판단
은행 두 곳을 합치는 일도 어렵고 시간이 걸린다. 네 곳을 한데 묶으려면 그야말로 마법 같은 발상이 필요하다.
게시일 2026년 8월 22일
원치 않는 인수 제안을 받은 기업에는 선택지가 많다. 협상에 나설 수도 있고, 버틸 수도 있으며, 전력을 다해 방어할 수도 있고, 완전히 황당한 일을 벌일 수도 있다. 이탈리아의 Monte di Paschi di Siena는 마지막 선택지를 택한 듯하다.
현재 더 큰 경쟁사 Intesa의 추격을 받고 있는 세계 최고(最古)의 은행은 독립성을 유지하면서 동시에 훨씬 더 큰 규모로 성장하는 것이 주주들과 국가에 더 도움이 된다고 판단하는 듯하다. 이에 따라 독자 생존 가능성이 마음에 든다고 주장해왔던 이 은행은 이제 다른 두 은행을 한꺼번에 인수하겠다고 제안했다. 대상은 동급의 중견 대출기관 Banco BPM과 자산관리회사 Banca Generali다.
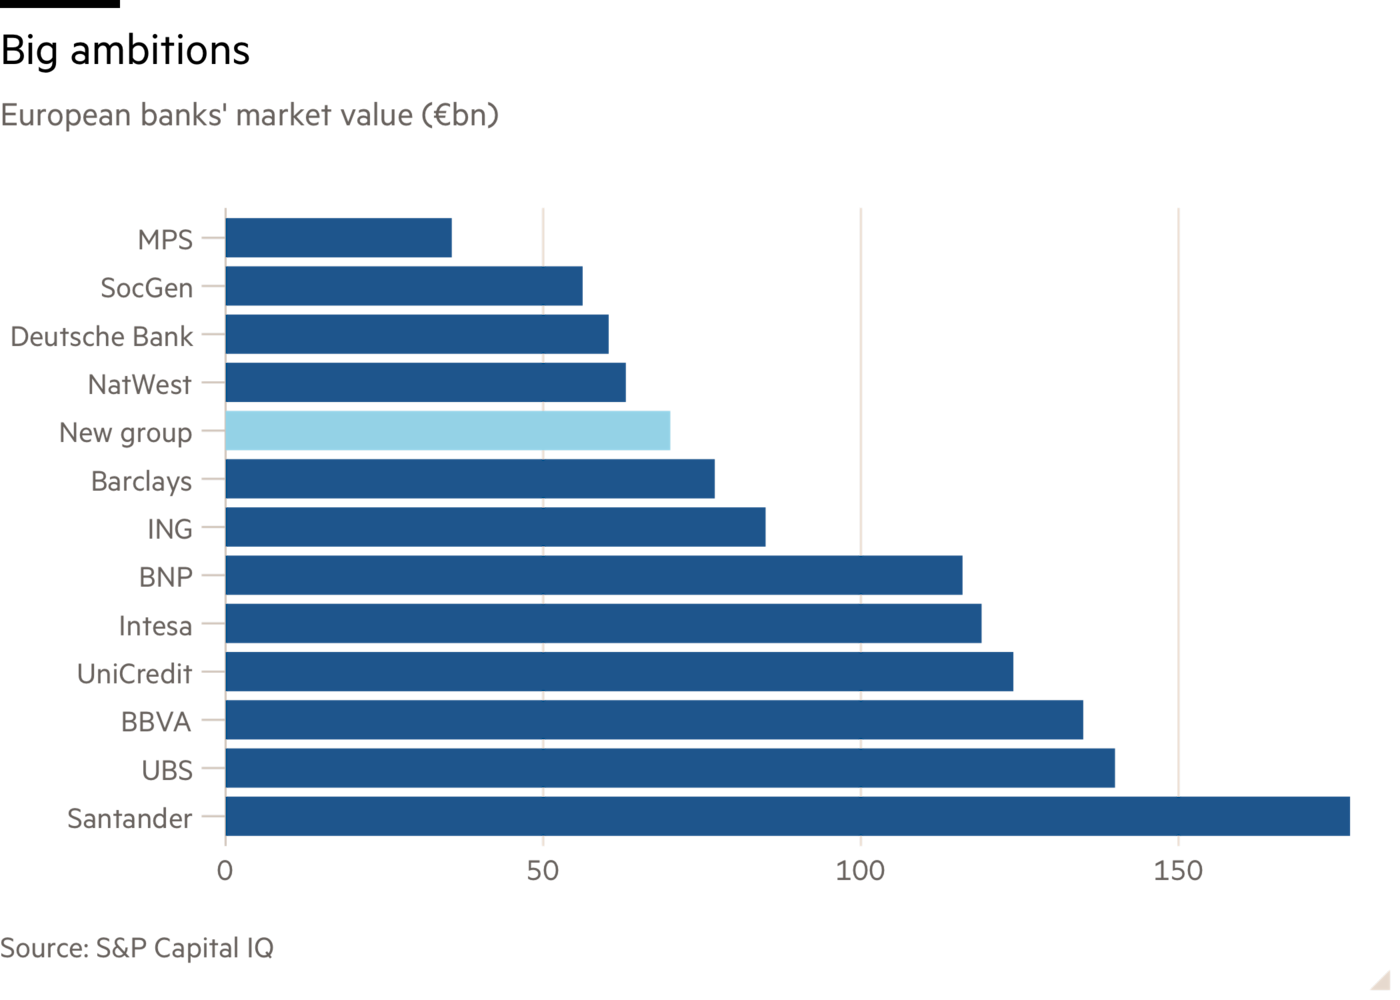
이는 단순한 위협이 아니다. MPS는 매력적인 프레젠테이션 자료까지 곁들여 두 회사에 대한 공식 인수 제안을 내놓았다. MPS의 설명에 따르면, 세 회사의 합병으로 고객 대출 규모 기준 이탈리아 2위 은행 그룹이 탄생한다. 세 회사의 합산 시가총액은 약 700억 유로로, 영국 Barclays에 크게 못 미치지 않는 수준이다.
이탈리아 정치인들은 현지 대형 은행인 인테사와 유니크레디트를 견제할 ‘테르초 폴로(제3의 축)’라는 세 번째 대형 은행 구상을 오랫동안 선호해 왔다. 재무부는 현재 MPS 지분 4.9%를 보유하고 있으며, 로마 당국은 과거에도 마음에 들지 않는 은행 간 합병을 막은 바 있다. 조르자 멜로니 총리는 MPS가 ‘분할’되는 결말을 맞지 않기를 바라고 있다.
서류상으로는 3자 결합이 상당한 재무적 매력을 지니기도 한다. 이 은행은 중복 비용 12억 유로를 절감할 수 있으며, 이를 현재가치로 환산하면 약 84억 유로에 이를 것으로 추산한다. 합병 전에 지급되는 40억 유로의 특별배당을 감안하면, 렉스의 계산상 MPS가 신설 법인의 지분 50%를 보유할 경우 그 가치는 400억 유로를 웃돈다. 이는 최근 시가총액보다 15% 높은 수준이다.
대략적인 계산을 제쳐두더라도 이 구상은 터무니없기 짝이 없다. 우선 MPS가 BPM과 제너럴리에 제시한 가격은 상당히 인색하다. 과거 회의적인 태도를 보였던 크레디 아그리콜도 주주로 포함된 BPM은 무프리미엄 합병을 받아들이게 된다. 제너럴리에는 합병설이 나오기 전 주가에 고작 10%의 프리미엄이 붙는다.
무엇보다 놀라운 점은 MPS가 사실상 4자 합병을 시도하게 된다는 것이다. 경쟁사 메디오방카를 인수한 지 얼마 되지 않았기 때문이다. 두 은행을 통합하는 것만 해도 어려운 일이고 시간이 걸린다. 이를 네 곳에 동시에 시도하려면 실로 마법 같은 발상이 필요하다.
MPS가 인테사로부터 더 많은 돈을 받아내려는 것은 잘못이 아니다. 렉스는 앞서 인테사가 가치를 훼손하지 않고도 수십억 유로를 더 지불할 수 있다고 계산했다. 지금까지 MPS의 접근법은 비교적 신중했다. 제시한 프리미엄이 크지 않다는 점과 자체 전략 계획을 내세웠기 때문이다.
그렇기 때문에 이 새롭고 기상천외한 방어책은 도움이 되지 않는다. 대주단 이사회가 인수를 피하기 위해서라면 거의 무슨 일이든 할 것이라는 인상을 줄 위험이 있기 때문이다. 이는 주주들이 인테사의 견해에 더욱 공감하게 만들 수 있다.
camilla.palladino@ft.com
Lex는 매주 수요일 추가 분석과 이번 주 칼럼 추천, 그리고 우리가 읽고 있는 글의 링크를 담은 뉴스레터를 발행합니다. FT 프리미엄 구독자는 여기에서 신청할 수 있습니다.
언헤지드, 프리미엄, 매주 평일
로버트 암스트롱과 케이티 마틴이 가장 중요한 시장 동향을 분석하고 월가의 최고 전문가들이 이에 어떻게 대응하는지 살펴봅니다. 구독자는 매주 토요일 ‘언헤지드: 이번 주의 차트’도 받아볼 수 있습니다.