자녀, 아파트, 학자금 대출: 영국의 생애 첫 주택 구매자들이 점점 늦어지는 이유
세 명 중 한 명은 자신의 집을 마련하기 전에 가정을 꾸린다
클레어 배럿
주택을 구입한다는 재정적 이정표에 도달하는 데 훨씬 더 오랜 시간이 걸리면서, 오늘날의 첫 주택 구매자들은 첫 집 열쇠를 받기 전에 아기를 품고 있을 가능성이 훨씬 커졌다.
부동산 중개업체 커넬스(Connells)의 새로운 분석에 따르면, 첫 주택 구매자 거의 3명 중 1명은 주택시장에 진입하기 전에 이미 가정을 꾸린 것으로 나타났다. 이는 2020년 약 4명 중 1명에서 늘어난 수치로, 영국 주택시장의 현주소와 젊은 근로자들이 직면한 어려운 경제 전망을 여실히 보여주는 세대적 변화를 의미한다.
현재 첫 주택 구매자의 평균 연령은 34세에 조금 못 미치며, 2000년의 29세에서 상승했다. 이러한 상승 추세를 이끄는 가장 큰 요인은 의심할 여지 없이 평균 주택 가격이 평균 임금보다 더 빠르게 오른 것이지만, 이 이정표가 늦춰지는 이유가 그것만은 아니다.
학자금 부채 부담 “학자금 대출 부채가 주택담보대출을 받는 데 어떤 영향을 미치는지 아무도 알려주지 않았어요”라고 27세의 실험실 기술자이자 저축이 불가능하다고 느끼는 FT 독자 프랭키는 말한다. 학부 및 대학원 학자금 대출 상환액을 월급에서 공제하고 나면, 남은 돈의 절반은 임대료로, 또 다른 3분의 1은 공과금과 식비로 나간다. “생활은 가능하지만, 월급을 받을 때마다 대출 상환액이 두 건씩 빠져나가는 걸 보면 정말 낙담하게 됩니다.”
엄마 아빠의 도움으로 계약금을 마련할 수 있더라도, 대출 상환액은 주택담보대출 상환능력 심사에 부담으로 작용해 졸업생들이 빌릴 수 있는 금액을 줄인다.
플랜 2 학자금 대출을 보유한 사람들의 대부분은 21~35세다. 대출 잔액이 늘어나는 것을 막을 만큼 상환액이 충분한 ‘손익분기’ 연봉 6만5,000파운드인 사람들은 매달 거의 300파운드를 학자금대출공사에 내게 되며, 적용되는 금리 수준을 감안하면 부채를 모두 갚는 시점이 40대나 50대가 될 수도 있다.
이번 주 120명이 넘는 초당적 하원의원과 귀족원 의원들은 재무장관 존 힐리에게 서한을 보내 “지속 불가능한” 제도를 개혁할 것을 촉구했다. 이들은 해당 제도가 “가처분소득을 크게 줄이고, 생애 첫 주택 구입과 가정 형성 같은 중요한 단계로의 진입을 늦추며, 경력 발전을 저해한다”고 지적했다. 그가 귀를 기울이길 바란다.
인기에서 밀려난 플랫 “지난 10년 동안 많은 사람들이 지금은 자신이 지불한 가격보다 가치가 떨어진 플랫을 샀습니다”라고 코넬스의 그룹 리서치 디렉터 아니샤 베버리지는 말한다. 하지만 더 큰 걸림돌은 관리비라는 ‘두 번째 주택담보대출’이다.
“제 고객의 압도적 다수가 적극적으로 ‘아파트는 사고 싶지 않다’고 말하며, 공동소유 주택도 마찬가지입니다.” 영국 전역의 생애 첫 주택 구매자를 주로 상대하는 모기지 중개인 루이스 쇼는 말한다. “끔찍한 사례를 충분히 들어왔기 때문입니다.”
잉글랜드와 웨일스의 아파트 평균 관리비는 2025년 월 200파운드를 넘어섰다. 쇼는 이미 대출 가능성 심사를 한계까지 밀어붙이고 있는 생애 첫 구매자들에게 이 추가 비용이 문제가 될 수 있다고 말한다. 게다가 연간 관리비가 부동산 가치의 1%를 넘으면 대출기관들도 불안해한다. 최신 햄프턴스 관리비 지수에 따르면 이미 아파트의 37%가 이 수준을 초과했다.
생애 첫 구매자들에게 다행인 점은 이런 정보를 더 이른 단계에서 쉽게 확인할 수 있게 됐다는 것이다. 라이트무브에 따르면 2026년 매물 listings에서 관리비 정보를 제공하는 중개업체가 전년 대비 13% 늘었다.
‘두 번째 사다리’에서 시작하기 스타터 아파트를 사는 대신 더 오래 저축하면, 생애 첫 구매자들은 보다 “가족 친화적인” 주택을 목표로 삼을 수 있다. 코넬스의 자료에 따르면 더 큰 아파트가 선택되고 있으며, 리스홀드 거래의 평균 바닥 면적은 2021년 이후 14% 증가했다.
하지만 한 번만 거래하는 것의 가장 큰 장점은 무엇일까? 인지세를 두 번 낼 필요가 없다는 점이다. 그렇다 해도 더 오래 임차하는 데는 큰 비용이 든다. ‘엄마 아빠 호텔’에서 임대료 없이 살 수 있는 사람들은 주택 계약금 저축을 크게 앞당길 수 있다. 영국 통계청(ONS) 자료에 따르면 18~35세 젊은 남성 3명 중 1명은 여전히 부모와 함께 살고 있으며, 젊은 여성은 5명 중 1명꼴이다.
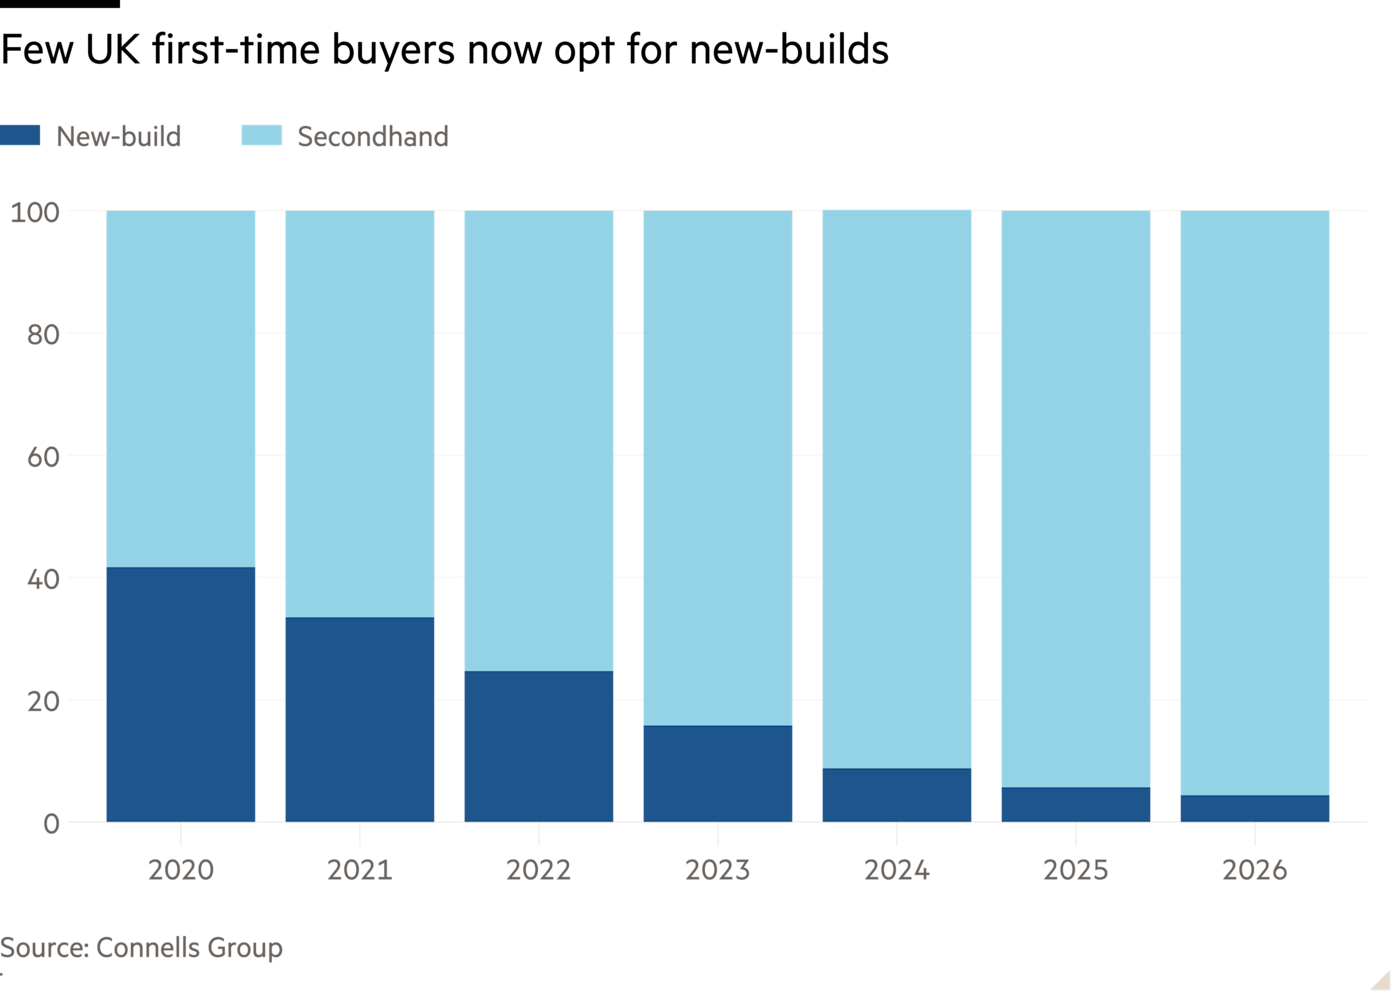
가족의 지원이 ‘Help to Buy’를 대체하다 2020년 당시 ‘Help to Buy’ 덕분에 신축 주택은 생애 최초 주택 구매자들의 매입 건수 중 거의 42%를 차지했지만, 현재 그 비중은 5% 미만으로 급감했다. 주택 건설업체들은 새로운 제도 도입을 강하게 요구해 왔지만, 지금까지 이 분야에서 정부가 내놓은 유일한 정책 조치는 2027년 도입이 예상되는 생애 최초 주택 구매자용 ISA다.
더 자세한 내용은 10월 28일 예산안에서 공개될 예정이지만, 다른 잠재적인 세제 변화에 대한 우려로 ‘엄마 아빠 은행’은 다음 세대에 돈을 증여하는 일을 서두르고 있다. 부동산 중개업체 Savills의 자료에 따르면 2025년 생애 최초 주택 구매자 중 절반 이상이 가족으로부터 돈을 받았으며, 그 총액은 110억 파운드에 달했다.
Lloyds Bank와 Newcastle Building Society는 가족의 도움을 받을 수 없는 사람들을 위한 전용 모기지 상품을 출시했으며, 대출 규제가 전반적으로 완화되면서 생애 최초 주택 구매자들은 더 많은 돈을 빌릴 수 있게 됐다. 다만 Beveridge는 금리 전망이 불확실한 상황에서 많은 이들이 대출을 늘리는 것을 불안해한다고 말한다.
그렇다면 나의 조언은? 시장 둔화기에는 생애 최초 주택 구매자가 큰 이점을 갖는다. 바로 매매 사슬에 얽매이지 않는다는 점이다. 하지만 가격 면에서 최대한 적극적으로 나설 수 있다는 인상을 주려면 진지한 구매자라는 점을 보여줘야 한다. 그러니 미리 준비하라. 대출 원칙승인서를 받는 것은 물론, 중개업체에 보여주며 자신이 ‘거래 진행이 가능한’ 구매자임을 입증할 수 있도록 계약금과 취득세 마련액을 보여주는 스크린샷도 준비해두자.
집을 찾기 시작하기 전에 운송사(conveyancer)와 계약하고 고객 등록 절차를 마쳐 한발 앞서가라(친구와 가족에게 추천을 받아보자). Connells에 따르면 현재 임차권 아파트의 거래 완료에는 자유hold 주택보다 평균 한 달이 더 걸린다. 사고 싶은 집을 찾아 제안할 때는, 거래 완료까지 9개월이 걸리더라도(아마 그렇게 될 가능성이 높다!) 끝까지 기다릴 준비가 되어 있다고 분명히 밝혀라. 그리고 그때쯤이면 아이까지 함께하게 될지도 모른다.
Claer Barrett은 FT의 소비자 담당 편집자다. claer.barrett@ft.com Instagram @ClaerB
부동산·모기지, 평일마다
부동산, 집값 및 모기지에 관한 최신 뉴스와 논평을 놓치지 마세요.