메모리가 너무 비싸서 반도체주가 하락했나ેણ
DRAM, DRAM, DRAM / 계획, 계획, 계획을 망쳐버렸나요?
브라이스 엘더
MainFT에 따르면:
글로벌 반도체 기업들의 급락세가 화요일 더욱 심화됐다. 이번 주 실리콘밸리 주요 기업들의 실적 발표를 앞두고 AI 붐의 지속 가능성에 대한 우려가 커졌기 때문이다. 아시아 증시에서는 한국의 코스피가 하락을 주도하며 10% 넘게 급락했고, 이에 따라 거래가 잠시 중단됐다. 투자자들이 한국의 양대 메모리 반도체 기업 주식을 대거 내던진 여파였다.
누가 이처럼 악명 높을 정도로 경기 변동성이 큰 업종의 올해 호황이 경기 변동성에 대한 우려로 뒤집힐 것이라고 예측할 수 있었을까?
7월 반도체주 하락은 혼잡한 거래의 청산으로 보는 것이 가장 타당해 보이지만, 지속 불가능한 빅테크 자본지출, 부채, 과잉 공급, 토큰 디플레이션, 중국의 경쟁 등에 대해 이야기할 새로운 이유가 생겼다. 일부 보고서는 반도체주 하락의 원인을 중국 국영 기업이 침지형 심자외선 노광 장비의 양산을 시작했다는 로이터의 단일 소스 기사로 돌리고 있고, 몇몇 보고서는 상하이에서 진행된 CXMT 기업공개(IPO)를 언급한다. 그래, 그렇다고 하자.
현재로서는 수요 파괴가 더 뚜렷한 우려다.
하이퍼스케일러와 AI 인프라 제공업체만 메모리에 최고가를 지불할 의향이 있다는 신호에 업계의 낙관론이 약화됐다. 이것이 맞다면 반도체 가격이 예상보다 빨리 정체되고 매출 전망도 크게 낮아져야 한다는 의미다.
제프리스의 애널리스트 에디슨 리와 연구팀은 메모리 가격이 지난 분기 전분기 대비 80~100% 상승한분을 소비자 전자제품 제조업체들이 제품 가격에 전가하는 데 어려움을 겪고 있다고 말했다. 스마트폰 및 기기 제조업체들은 수요가 매우 부진한 가운데 가격 인상에 반발하고 있어, 이번 분기 D램과 낸드 가격이 추가로 25~30% 상승할 것이라는 시장의 기대는 약 10%포인트 과도하게 낙관적이라고 이들은 말했다.
컨센서스 전망에 따르면 5대 메모리 칩 제조업체는 올해 8,000억 달러의 매출을 올릴 것으로 예상된다. Jefferies는 이 전망을 역산해 실제로 달성 가능할 것으로 결론 내렸다.
매출의 40%가 AI 관련 구매자에서 나온다고 가정하면 3,200억 달러다. 메모리가 자본적지출의 35%라면, 이는 올해 미국의 AI 관련 자본적지출이 8,000억 달러라는 뜻이다. 이는 하이퍼스케일러와 AI 연구소들이 현재 제시한 가이던스에서 암시되는 수준보다 약간 높은 정도에 불과하다.
가장 큰 문제는 2027년이다. 컨센서스 전망은 5대 메모리 칩 제조업체의 매출이 1조2,300억 달러에 이를 것으로 보고 있으며, 이는 전년 대비 54% 성장을 의미한다. Jefferies는 그 수준에 도달하기 위해 필요한 가정이 매우 낙관적이라고 지적한다:
AI의 메모리 수요가 내년에 40%에서 80%로 두 배 늘어나고 메모리가 AI 자본지출의 50%를 차지한다면, 미국의 AI 자본지출은 2조 달러로 두 배 이상 증가한다는 의미다. 또는 2027년 메모리 평균 가격이 전년 대비 50% 상승할 것이라는 우리의 가정을 적용하고, 메모리가 2027년 AI 자본지출의 40%를 차지한다고 가정하면 2027년 미국의 AI 자본지출은 1조2,000억 달러가 된다. 이는 더 합리적인 수준이지만, 여전히 전년 대비 50% 성장을 의미한다.
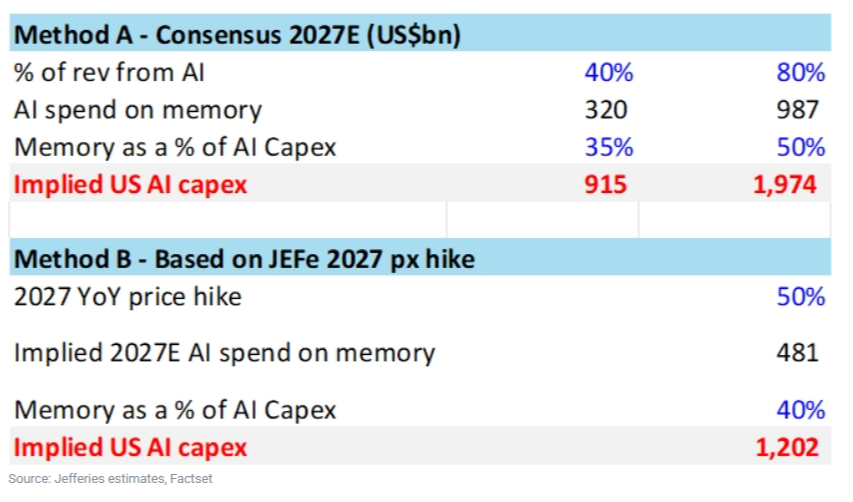
2027년 2조 달러 규모의 AI 설비투자 자금 조달은 매우 어려울 것으로 보이며, 특히 내년 AI 연구소들의 수익성이 기대에 미치지 못할 경우 더욱 그럴 것입니다. 따라서 컨센서스 전망 달성은 쉽지 않아 보이며, 디레이팅 위험이 높습니다.
이러한 우려가 이제 막 제기됐다고 말한다면 어리석은 일이다. Nvidia조차 가격을 수동적으로 받아들이는 입장에서 벗어나기 위해 대응하고 있다. SemiAnalysis는 약 두 달 전 Nvidia가 랙당 비용을 760만 달러에서 680만 달러로 낮추기 위해 Vera Rubin NVL72 랙에 탑재되는 메모리 용량을 절반으로 줄였다고 보도했다.
또한 약세론의 전제 어디에도 칩 가격이 역방향으로 움직여야 한다는 조건은 없다는 점을 강조할 필요가 있다:
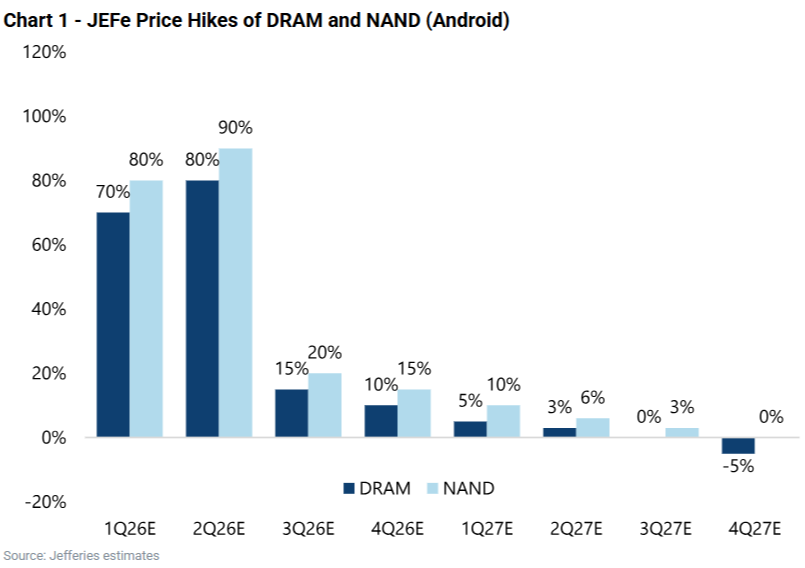
칩 가격이 정체되면서 드러나는 것은 이 거래의 순환성이다. 하이퍼스케일러들은 칩에 더 많은 비용을 지출하기 위해 자본지출 가이던스를 상향 조정했고, 이는 다시 칩 가격을 끌어올렸다. 이 선순환이 악순환으로 바뀌기만 해도 2027년 매출 전망은 무너질 수 있다. 달라지는 건 없군 . . .
추가 읽을거리: — 마이크론 열풍의 배경이 된 시장은 얼마나 집중돼 있는가?
언헤지드, 프리미엄판, 매주 평일
로버트 암스트롱과 케이티 마틴이 가장 중요한 시장 동향을 분석하고 월스트리트의 최고 전문가들이 이에 어떻게 대응하는지 살펴봅니다. 구독자에게는 매주 토요일 ‘언헤지드: 금주의 차트’도 제공됩니다.