메타의 마누스 거래 철회는 강제된 거래에도 장점이 있음을 보여준다
중국 에이전틱 AI 스타트업을 처분한 결과, 페이스북 모회사는 겉보기보다 더 나은 상황에 놓였다
게시일 2026년 7월 22일
빠르게 발전하는 AI 업계에서 약 1년 전 매도자가 받았던 가격과 같은 가격에 매물로 나온 기업이 있다. 페이스북의 모회사인 Meta가 중국 에이전틱 AI 스타트업 Manus의 매각을 논의 중인 가운데, 이번 거래 전체는 겉보기보다 더 나은 결과를 냈다.
물론 Meta는 베이징의 요구에 따라 거래를 되돌리고 있는 강제 매도자다. 하지만 매수자로서 Meta는 시장 가격을 지불했다. 20억 달러의 인수 가격은 당시 연간 반복 매출 1억 달러의 20배에 해당했다. 이는 비슷한 시기에 자금 조달 과정에서 바이브 코딩 에이전트 Cursor를 개발한 Anysphere에 부여된 가치와 같은 수준이었다.
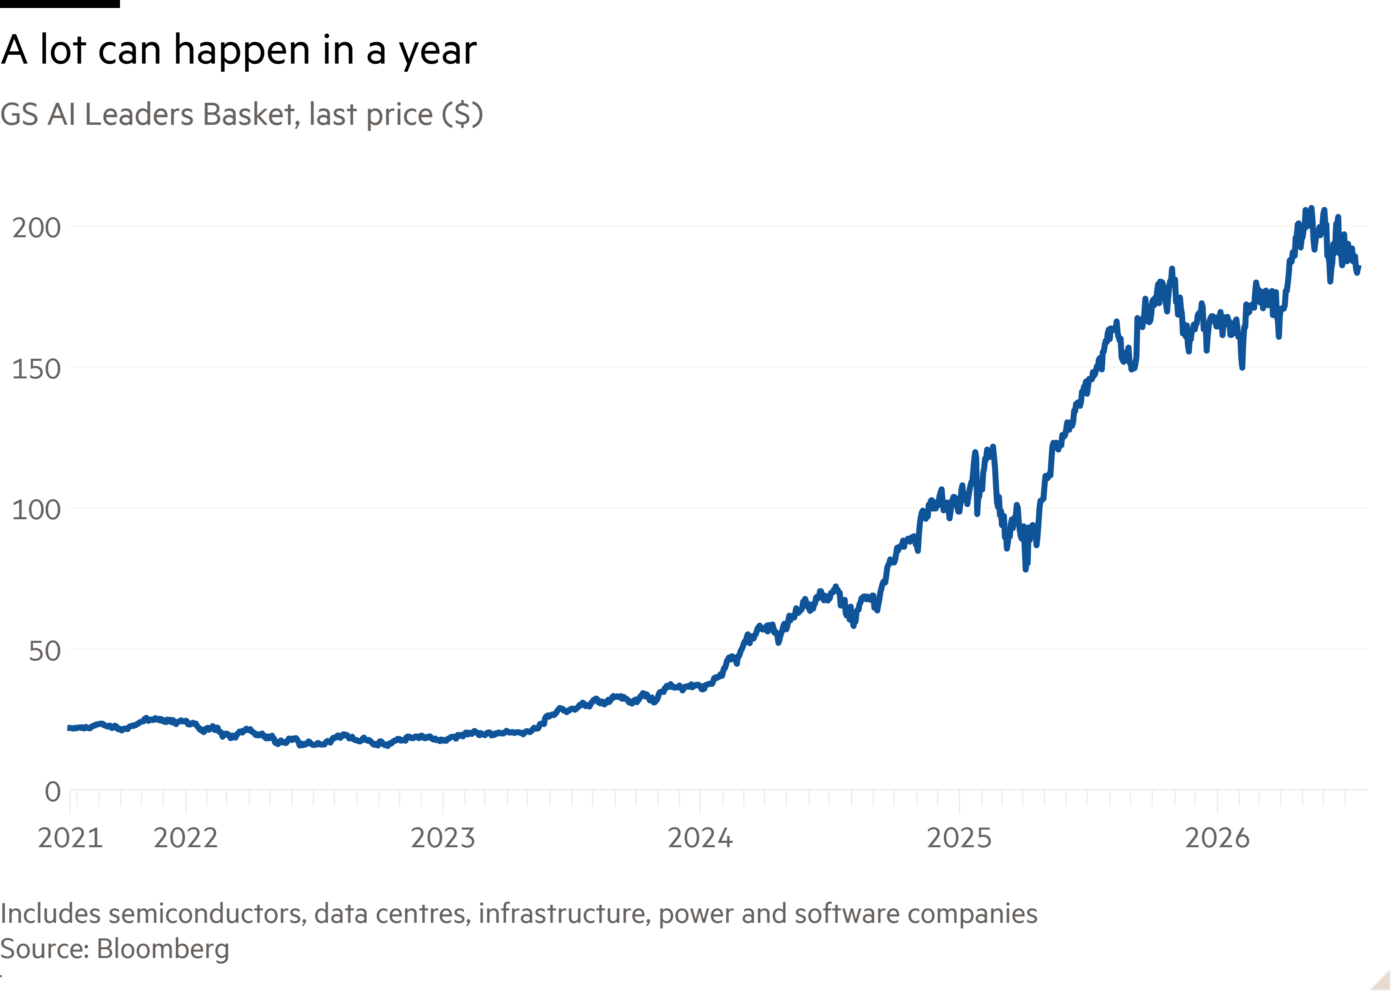
이제 매도자로 돌아선 메타가 확보할 수 있는 매수자는 극히 제한적이다. 베이징 당국의 승인이 필요하다는 점을 감안하면, 매수자는 아무래도 중국에 있어야 할 것이다. 마누스는 당초 중국에서 설립됐다가 싱가포르로 이전했다. 가장 안전한 선택은 애초 메타가 마누스를 인수할 당시 투자했던 텐센트를 비롯한 중국계 투자자들로 구성된 동일한 투자자 집단일 것이다. 이들은 꽤 좋은 조건을 얻을 수도 있다. 20억 달러는 마누스의 최근 연간 반복 매출의 고작 네댓 배에 불과하다.
하지만 중국 기술 투자자들이 지정학적 할인 혜택을 누리고 있다고 해서 메타가 반드시 패자인 것은 아니다. 메타는 시장조사와 코드 작성 같은 작업을 수행하는 다수의 하위 에이전트를 거느린 마누스의 AI를 광고 관리 도구에 신속히 통합했다. 다만 이후 이 기술을 다시 분리했다는 보도가 나왔다. 어쨌든 메타는 짧았던 보유 기간 동안 마누스의 작동 방식을 파악했을 것으로 보인다.
AI가 전속력으로 발전하는 상황에서는 ‘인수 후 임대(acqui-rent)’가 합리적일 수 있다. 개선된 버전이 나오면서 열등해진 기술은 장기적으로 보유할 만한 대상이 아니기 때문이다.
마누스는 출시 당시 구경꾼들을 열광시켰다. 초기 테스터들이 붙인 평가 중에는 ‘챗GPT 오퍼레이터 킬러’도 있었다. 하지만 실제로는 앤트로픽의 클로드 모델 위에 얹은 래퍼에 불과하다. 레딧과 영국 리뷰 플랫폼 트러스트파일럿에서는 마누스를 비판하는 의견도 찾아볼 수 있다. 한편 점점 더 많은 중국 기업들이 자체 AI 모델을 개발하고 있으며, 이들 모델에 대한 평가도 갈수록 좋아지고 있다.
마누스를 원래 투자자들을 재편한 구성으로 돌려놓는다고 해서 이야기가 끝나는 것은 아니다. 마누스의 초기 투자자였던 현지 벤처캐피털 펀드들은 이번 투자 회수가 결국 짧은 우회로에 불과할 것이라고는 아마 예상하지 못했을 것이다. 미국 벤처캐피털 업체 벤치마크가 다시 참여할 가능성은 낮다.
이들이 선택할 수 있는 방안 중 하나는 홍콩이나 중국 본토에서 기업공개를 하는 것이다. 그러나 시장이 AI 불안에 휩싸이고 오픈AI 같은 대형 사업자들조차 상장에 어려움을 겪을 수 있는 상황에서 이는 실현 가능성이 낮아 보인다. 이번 사태에는 패자들이 있으며, 이는 기술 패권을 둘러싼 워싱턴과 베이징의 다툼이 낳은 또 하나의 결과다. 하지만 메타는 그중 하나가 아니다.
louise.lucas@ft.com
언헤지드, 프리미엄, 매주 평일
로버트 암스트롱과 케이티 마틴이 가장 중요한 시장 동향을 분석하고, 월가의 최고 전문가들이 이에 어떻게 대응하는지 논의합니다. 구독자에게는 매주 토요일 ‘Unhedged: Chart of the Week’도 제공됩니다.