모더나의 암 백신: 투자자에겐 고무적이지만 환자에겐 아직 불확실하다
환자들에게는 한 줄기 희망, 현금 소진 기업에는 잠재적 수익 플랫폼, 그리고 산더미처럼 쌓인 미지수
브라이스 엘더
2026년 8월 19일 게재
금융시장의 움직임은 현실 세계에서의 중요성을 보여주는 불완전한 지표다. 예를 들어:
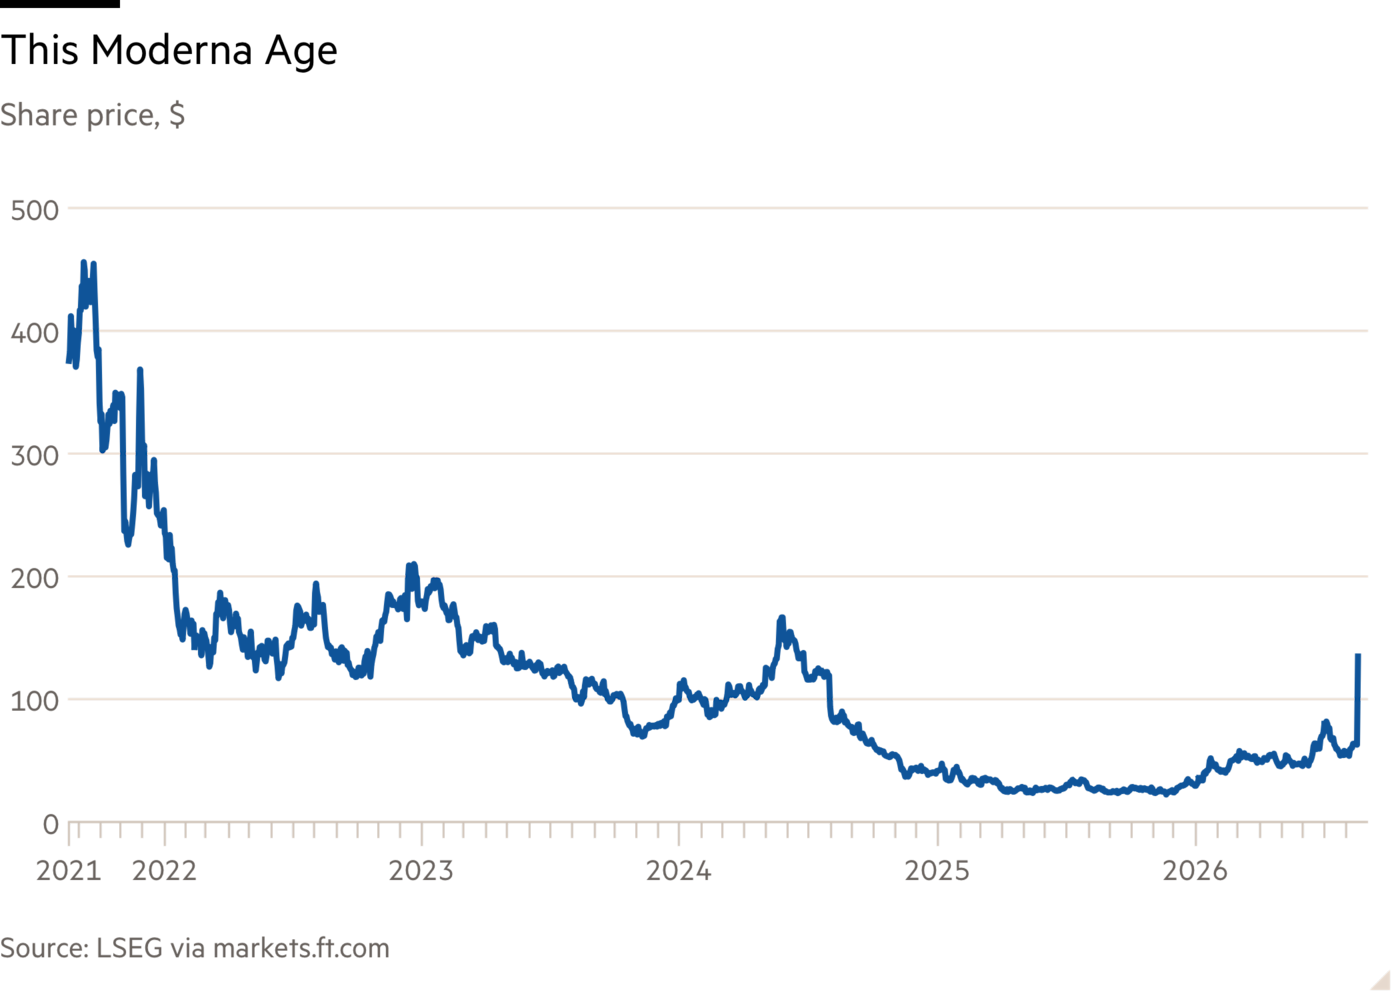
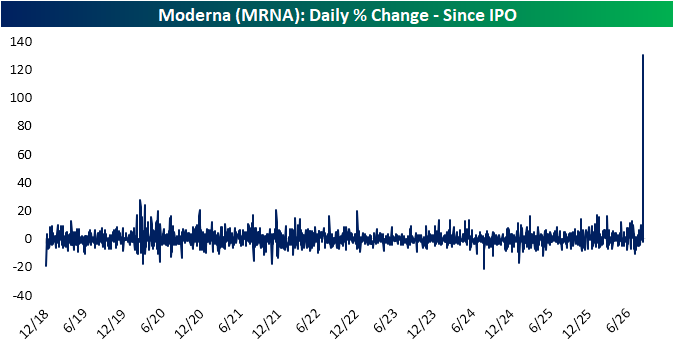
미국 백신 제조업체 Moderna가 실험 단계의 피부암 백신 임상시험에서 성공적인 결과를 발표한 뒤 주가가 두 배로 뛰었다. Moderna는 수요일 Merck와 공동 개발한 이 치료제가 개인 맞춤형 mRNA 암 백신의 후기 임상시험에서 첫 긍정적 결과를 냈다고 밝혔다. 이 실험적 치료법은 환자별 종양의 특성에 따라 백신을 맞춤 제작한다는 점에서 암 치료에 전례 없는 방식이 될 전망이다. 이번 연구의 책임연구자이자 Melanoma Institute Australia의 의료 책임자인 Georgina Long 교수는 “오늘 결과는 흑색종 보조요법 치료의 역사적인 순간을 의미한다”고 말했다. 임상시험 결과로 뉴욕 장 초반 Moderna 주가는 한때 113% 급등했으며, 이에 따라 시가총액은 약 500억 달러에 이르렀다.
수십 년 동안 실패 사례가 속출한 분야에서 암 백신의 후기 임상시험이 성공했다는 소식은 반갑다. 하지만 무엇이 입증됐는지는 분명히 할 필요가 있다.
모더나와 머크는 중간 분석 결과를 발표했다. 이에 따르면 INT로 알려진 실험적 치료 백신을 투여받은 고위험 피부암 환자들은 치료가 끝난 뒤 암이 재발하지 않은 기간이 더 길었다.
개별화 신생항원 치료(Individualised Neoantigen Therapy)의 약자인 INT는 메신저 RNA 기술을 사용하며 환자 개개인의 면역체계에 맞춰 설계된다. 이번 임상시험에는 앞서 흑색종을 수술로 제거한 환자들이 참여했다. 이들은 머크의 키트루다 면역항암제(실제 성분명: 펨브롤리주맙)와 INT를 병용 투여받았다. 대조군에는 키트루다만 투여했다.
두 회사는 이번 임상시험에 대한 구체적인 데이터를 공개하지 않았으며, 재발 없이 생존하는 이른바 무재발 생존율과 암이 전이되지 않은 상태로 생존하는 2차 평가변수에서 개선 효과가 “통계적으로 유의미하고 임상적으로 의미 있었다”고 밝히는 데 그쳤다.
그에 못지않게 중요한 점은 모더나와 머크가 이번 임상시험에서 새로운 안전성 우려가 나타나지 않았다고 보고했다는 사실이다.
모더나에는 매우 중요한 일이다. 코로나19 백신 접종이 대부분의 사람들에게 연례 접종으로 자리 잡지 못한 이후, 모더나는 지속 가능한 사업 계획을 찾고 있다.
지난해 매출이 19억 달러에 불과한 가운데 현금을 소진하고 있는 이 회사의 개발 파이프라인에는 코로나19·독감 복합 백신과 노로바이러스 치료제, 그리고 초기 단계의 희귀질환 후보물질들이 포함돼 있다. 애널리스트들에 따르면 모더나는 2028년 현금흐름 손익분기점에 도달하려면 파이프라인 자산 최소 6개를 상용화해야 한다. 그러나 호흡기 치료제 시장은 계절성이 매우 강하고 정치적 변덕에도 좌우된다. 전망이 그다지 뚜렷하지 않다.
투자자들은 INT가 모더나의 종양학 플랫폼의 기반이 될 수 있기를 기대하고 있다. 이 치료제는 흑색종만으로도 최고 매출이 수십억 달러에 이를 잠재력이 있으며, 대장암과 폐암을 포함해 최소 8가지 고형암 유형 치료를 위한 초기 및 중기 임상시험도 진행 중이다.
흑색종에서 INT의 중기 2상 결과는 재발 또는 사망 위험이 49% 감소한 것으로 나타났다. 이에 따라 애널리스트들은 해당 시험이 성공할 가능성을 매우 높게 평가했다.
오늘 발표를 앞두고 Moderna의 INT 매출에 대한 컨센서스 전망치는 14억 달러였으며, 이는 내년까지 흑색종 치료제로 출시된다는 전제에 기반한 것이다. Goldman Sachs는 Merck와의 50 대 50 이익 배분 계약 체결 전 기준으로, INT의 흑색종 글로벌 최대 매출을 43억 달러, 비소세포폐암 최대 매출을 66억 달러로 전망하고 있다.
오늘 전망치는 크게 움직이지 않을 것이다. 중간 업데이트만으로는 데이터가 충분하지 않다. 아직 치료군에서 대조군에 비해 암이 얼마나 자주 재발했는지에 대한 정보가 없다. 양쪽 군에서 재발을 겪은 환자가 몇 명인지도 아직 알려지지 않았다. 시험의 성공과 실패를 가르는 기준선이 어디에 설정됐는지도 아직 공개되지 않았다.
Citigroup의 애널리스트 제프리 미첨은 전체 데이터셋이 없다는 점 때문에 “보조요법으로서 흑색종 치료의 효능 규모와 지속성, 상업적 의미를 평가하기 어렵다”고 말했다. 그는 “종양 염기서열 분석, 제조에 필요한 시간, 반복 투여, pembrolizumab과의 조율이 필요한 맞춤형 치료라는 점에서 이는 중요하다”고 덧붙였다.
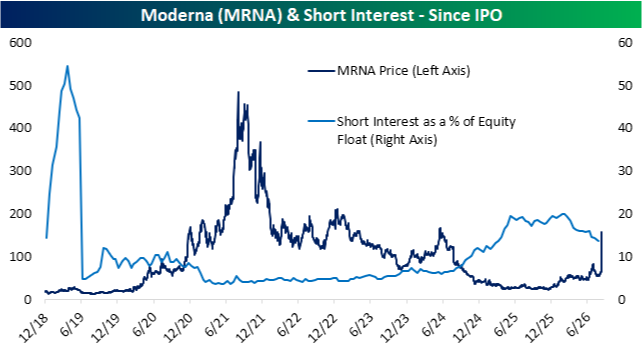
종합하면 Moderna의 주가 움직임이 시사하는 것처럼 놀라운 임상적 돌파구라고 보기는 어렵다. 공매도 숏스퀴즈로 확대된 긍정적 투자 논거의 위험이 일부 해소된 정도다.
Bespoke Investment Group에 따르면, 7월 말 기준 Moderna 주식의 13.5%가 공매도 상태였으며, 이는 S&P 500 지수에서 14번째로 높은 차입 비율이었다. 아래 차트는 Bespoke Investment Group이 작성한 것이다.
다음 임상 데이터 공개는 10월 마드리드에서 열리는 ESMO 학회까지 기다려야 할 수도 있다. 그때까지는 “이번 결과 발표로 3상 임상시험의 위험은 줄었지만, 차별화와 상업적 도입, 플랫폼 차원의 파급효과를 둘러싼 의문은 해소되지 않았다”고 Meacham은 말한다.
추가 읽을거리: — 런던에서 가장 오래된 병원에서 백신 임상시험을 진행한 지 1년 (FT)
언헤지드, 프리미엄, 평일마다
로버트 암스트롱과 케이티 마틴이 가장 중요한 시장 동향을 분석하고 월스트리트의 최고 전문가들이 이에 어떻게 대응하는지 논의합니다. 구독자에게는 매주 토요일 ‘언헤지드: 금주의 차트’도 제공됩니다.