모건스탠리, 부채 거래로 AI 붐 수혜 누려
월가 은행이 데이터센터 증설을 뒷받침하는 금융 구조의 핵심 설계자로 부상했다.
샌프란시스코의 라이언 맥모로, 뉴욕의 조슈아 프랭클린
FT 최고의 트레이더가 될 수 있을까요?
모건스탠리가 AI 붐을 뒷받침하는 금융 구조를 설계하는 월가의 핵심 설계자로 부상했다. 이 은행은 데이터센터의 대규모 구축에 수백억 달러를 공급하는 새로운 부채 및 주식 모델을 고안하고 있다. 업계 임원들에 따르면, 모건스탠리는 지난해 이후 가장 규모가 크고 혁신적인 AI 인프라 금융 조달을 구성하는 지배적인 자문사로 자리 잡았다.
여기에는 구글의 지원을 받는 데이터센터 개발업체 테라울프의 32억 달러 규모 채권 발행, 블루아울과의 메타 하이페리온 데이터센터 협력을 위한 270억 달러 규모 부채 패키지, 그리고 최근 브로드컴의 350억 달러 규모 칩 금융 거래 자문이 포함된다. LSEG 자료에 따르면, 모건스탠리는 AI 거래 사업의 급증에 힘입어 올해 상반기 부채 및 주식 자본시장 수수료에서 오랜 경쟁자인 골드만삭스를 근소하게 앞섰다. 수수료는 1년 전 14억 달러에서 23억 달러로 증가했다. 이에 따라 모건스탠리는 JP모건체이스에 이어 전 세계 자본시장 수수료 순위 2위에 올랐으며, 1년 전 4위에서 상승했다. 이 거래들은 AI가 기술뿐 아니라 자본시장도 어떻게 재편하고 있는지를 보여준다. 은행가들은 전통적인 프로젝트 파이낸싱이나 기업 차입에만 의존하는 대신, 장기 컴퓨팅 계약과 빅테크 기업의 대차대조표를 일반 투자자에게 판매할 수 있는 증권으로 묶는 구조를 점점 더 많이 설계하고 있다. 그 결과 AI 인프라에 투입할 수 있는 자본의 풀이 크게 확대되는 한편, 금융 시스템의 더 많은 부분이 AI 컴퓨팅 수요의 지속 여부와 연결됐다.
모건스탠리 투자은행 공동 대표인 모 모술은 “과거 10억 달러, 20억 달러, 50억 달러였던 금액이 이제는 100억 달러, 200억 달러 이상으로 커지고 있다”고 말했다. 실리콘밸리의 기술 대기업들은 고객 주문을 충족할 수 없다고 밝혔으며, 지출을 계속 늘리고 있다. 모건스탠리 자체는 AI 구축에 향후 수년간 10조 달러의 지출이 필요할 것으로 예상한다.
낮은 금리와 수십억 달러의 자본을 확보하는 데 핵심적인 역할을 한 것은 구글, 아마존, 메타, 마이크로소프트 등 하이퍼스케일러를 구조에 포함한 일이었다. 이들 기업은 건전한 대차대조표를 갖춘 채 AI 붐에 뛰어들었다. 이들 중 한 곳이 데이터센터 임대차 계약을 보증하면 금융 조달 비용은 대략 절반으로 줄어든다. 모술은 “한 자릿수 중후반 금리로 자금을 조달하고 싶습니까, 아니면 그 두 배 수준을 원합니까?”라고 말했다.
모건스탠리 레버리지 금융 공동 대표 윌리엄 그레이엄은 AI 인프라 금융 조달의 표준이 된 거래를 주도했다. 그의 팀은 데이터센터 개발업체 테라울프를 위한 채권을 설계했다. 광범위하게 판매할 수 있는 증권이었다. 그러나 프로젝트 대출의 일부 보호 장치를 추가해 구글이 ‘포장’하거나, 다시 말해 후방 지원하는 하이브리드 금융상품을 만들었다. 이 사안에 정통한 사람들에 따르면 데이터센터 용량의 대부분은 앤스로픽이 사용하게 된다. 이 구조는 보험사, 자산운용사, 연기금 등 새로운 신용 투자자 풀을 데이터센터 건설 금융에 끌어들였다. 이에 따라 테라울프는 7.75% 수익률로 32억 달러를 조달할 수 있었다.
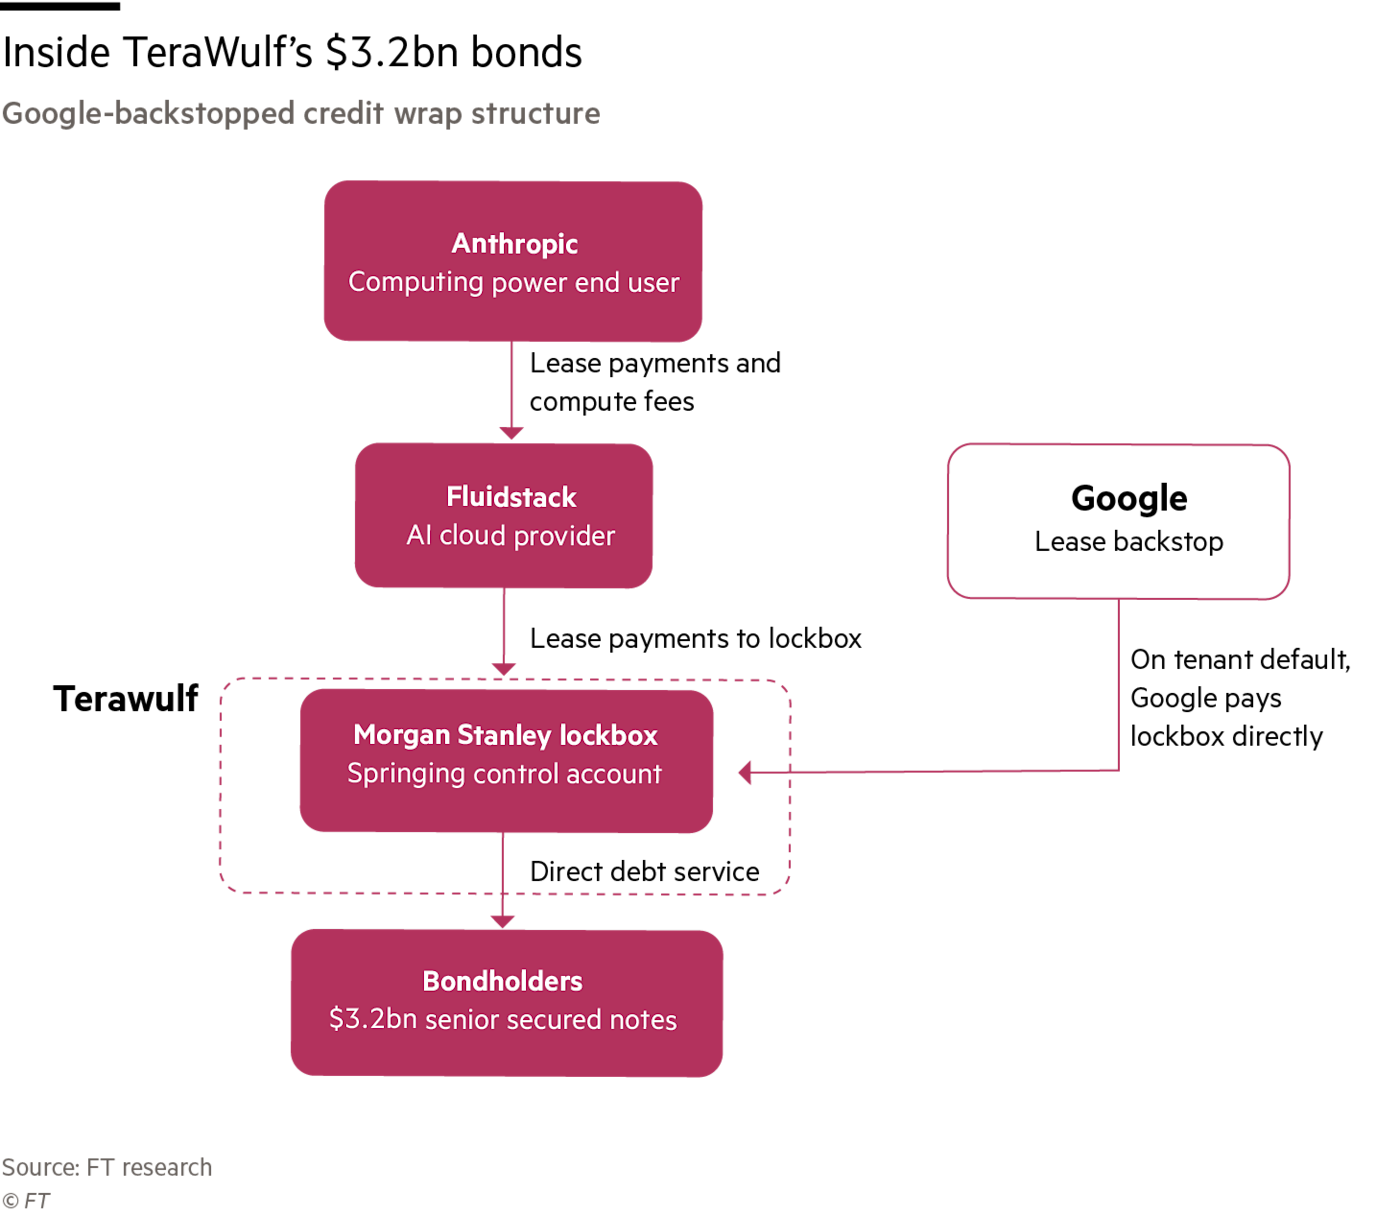
TeraWulf의 최고재무책임자(CFO) Patrick Fleury는 이 새로운 건설채권 덕분에 주요 대안인 은행의 전통적인 프로젝트 파이낸싱 대출을 인출할 때 따르는 느린 단계별 대주 심사를 건너뛸 수 있었으며, 사업성이 성립할 만큼 낮은 비용으로 자금을 빌릴 수 있었다고 말했다.
Fleury는 “사실상 Google의 대차대조표가 지닌 힘을 바탕으로 돈을 빌릴 수 있었습니다”라고 말했다. 투자자들을 더욱 안심시키기 위해 Morgan Stanley는 리스료를 별도로 묶어 채권자들에게 직접 지급하는 ‘락박스(lockbox)’와 같은 프로젝트 파이낸싱 요소를 도입했으며, 추가 담보도 제공했다.
TeraWulf 거래 이후 Morgan Stanley는 400억 달러가 넘는 건설채권 상품을 판매했으며, 이 구조를 아시아와 유럽의 새로운 시장으로 확대하고 있다.
Graham은 “AI 인프라 채권이 연간 신규 발행 비투자등급 부채 공급의 대부분을 차지하는 시점에 이르게 될 것”이라고 전망했다. “이는 시장에서 가장 빠르게 성장하는 부문이며, 지난 20년 만에 처음으로 시장에 새롭게 등장한 부문입니다.”
일부 경쟁 은행가들은 미국 전역의 지역사회에서 데이터센터가 환영받지 못하고 있는 상황에서 이 분야의 선두 주자로 비치는 것을 꺼린다고 말했다. JPMorgan의 최고재무책임자(CFO) Jeremy Barnum도 이번 주 은행이 일부 데이터센터 금융 거래의 대출 조건을 검토한 결과 “그냥 ‘네, 우리는 그렇게 하지 않겠습니다’라고 말한 경우가 있었다”고 경고했다.
Morgan Stanley는 데이터센터 자체를 넘어 이 모델의 적용 범위를 넓히는 데 기여했다. 5월 Morgan Stanley와 MUFG는 첨단 AI 구동에 필요한 칩인 Nvidia 그래픽처리장치를 구매·설치하기 위해 네오클라우드 기업 CoreWeave에 31억 달러의 대출을 주선했다. 이는 광범위한 신디케이션 방식의 선순위 대출로 이뤄진 최초의 GPU 금융 거래로, 이번에는 칩 자체에 자금을 조달하기 위해 더 폭넓은 자본을 끌어들였다.
추천Finnish
대출에는 거의 200억 달러에 달하는 투자 수요가 몰렸다고 그레이엄은 말했다. 이는 반도체 자체의 가치보다 반도체 사용 계약에 덜 의존하는 금융 모델에 대한 투자자들의 관심을 잘 보여준다. 이 구조에서는 GPU와 데이터센터가 별도로 자금을 조달한다. 건물은 임대차 계약을 담보로 하고, 반도체는 장기 테이크-오어-페이(take-or-pay) 계약을 기반으로 금융을 조달한다. “자동차 할부금이 있고 차고 사용료가 있을 수 있습니다.” 그레이엄은 이렇게 말했다. “반도체는 페라리입니다 . . . 주차할 장소가 필요하죠. 따라서 그 반도체를 둘 데이터센터가 필요합니다.” 그레이엄은 반도체가 추가 담보로 제공되지만, 신용 투자자들은 반도체를 임차하기로 계약을 체결한 주체가 누구인지에 더 주목했다고 말했다. 모건스탠리는 3월 코어위브가 하이퍼스케일러와 체결한 계약을 담보로 85억 달러 규모의 반도체 대출을 기준금리보다 2.25%포인트 높은 금리로 가격 책정하도록 지원했다. 5월의 반도체 대출은 신용도가 더 낮은 두 곳의 AI 연구소가 보증했으며, 기준금리보다 4.5%포인트 높은 금리가 적용됐다.
더 높은 스프레드는 AI 금융 붐을 뒷받침하는 핵심 위험도 보여준다. 대출이 하이퍼스케일러의 대차대조표에서 벗어나 컴퓨팅 성능의 상당 부분을 소비하는 AI 연구소로 옮겨갈수록 기초 신용도는 약해진다.
무디스 레이팅스의 라지 조시는 앤스로픽과 오픈AI의 재무 건전성을 자신이 면밀히 지켜보는 위험 요인이라고 말했다. “이는 막대한 자본적 지출이 발생하는 투자 사이클이며, 역사적으로 이와 비슷한 사례를 찾을 수 없습니다.” 조시는 말했다. “참고할 만한 전례가 없습니다.”
조직이 감독, 신뢰, 책임성을 어떻게 규정하는지 탐구