넷플릭스 주가, 실망스러운 성장 전망에 하락
스트리밍 대기업, 3년 만에 가장 낮은 매출 증가율 전망
2026년 7월 17일 게재
2026년 7월 17일 22:35 업데이트
스트리밍 대기업 넷플릭스가 3년 만에 가장 저조한 매출 성장률을 전망하면서, 예상에 부합한 실적을 발표했음에도 금요일 주가가 10% 넘게 하락했다.
넷플릭스가 전망한 3분기 전년 동기 대비 성장률 11.7%는 월가 컨센서스를 밑돌았으며, 실현될 경우 2023년 이후 가장 느린 확장이 된다.
넷플릭스가 2분기 실적에서 대체로 시장의 기대를 충족했음에도 시간 외 거래에서 주가는 하락했다. 넷플릭스는 상반기 가격 인상이 “순조롭게 진행됐다”고 밝혔으며, 광고 매출 증가와 함께 2분기 매출이 전년 동기 대비 13% 늘어난 126억달러를 기록하는 데 기여했다고 설명했다. 넷플릭스는 2026년 광고 매출이 두 배로 늘어 약 30억달러에 이를 것으로 예상하고 있다.
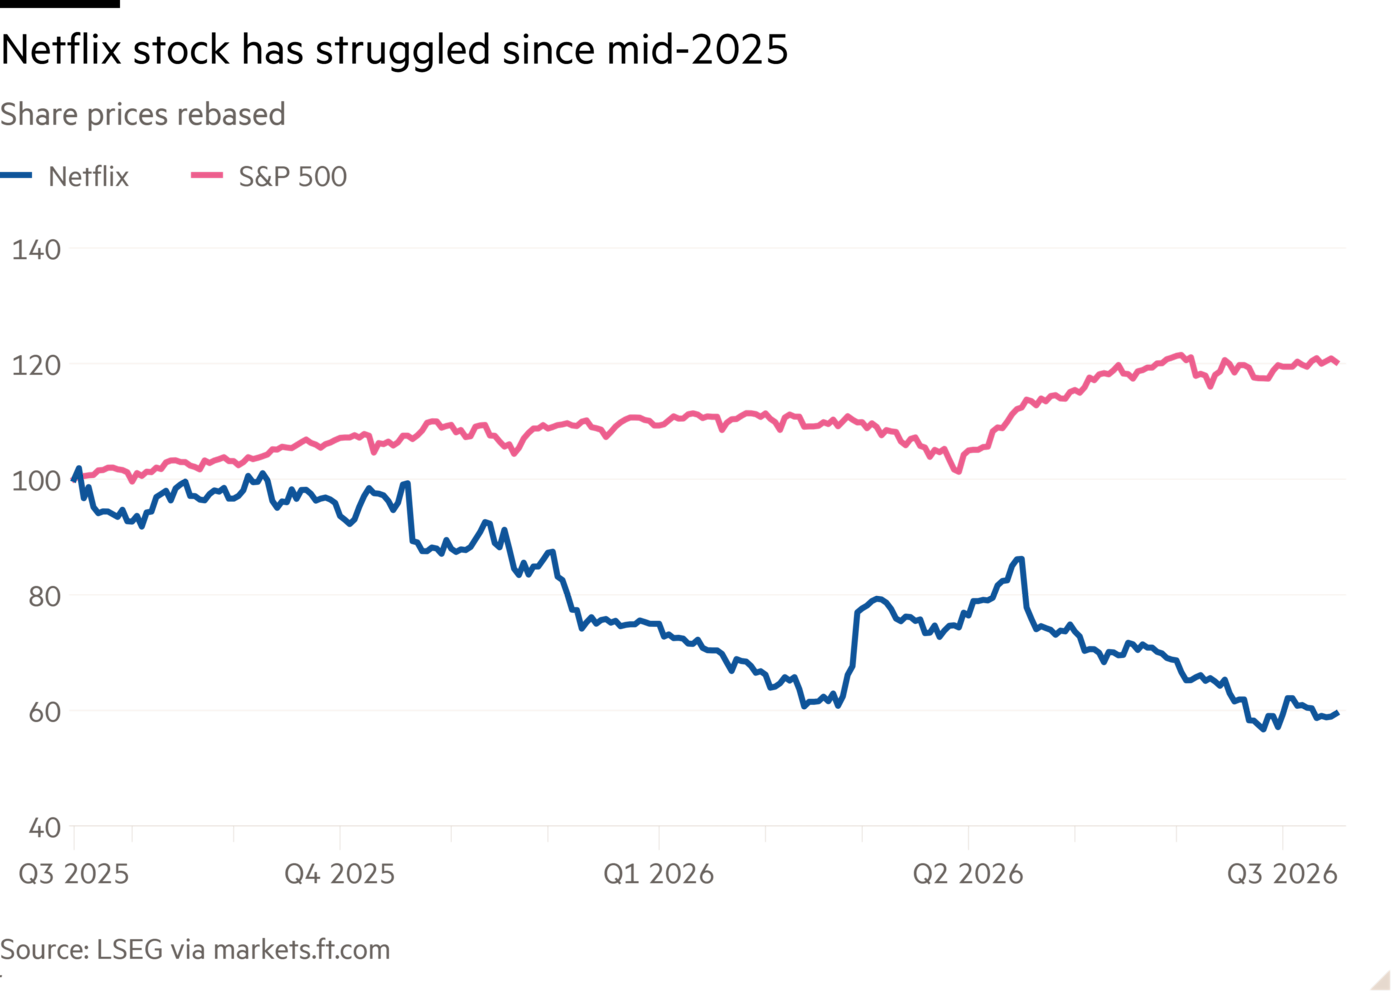
넷플릭스 주가는 1월 이후 21% 하락하며 압박이 커지고 있다. 이는 지난해 중반 고점 이후 회사 가치에서 2,500억달러 이상이 증발한 하락세가 이어지고 있음을 의미한다.
투자자들은 경쟁 심화와 함께 워너브러더스 디스커버리 인수 시도가 무산된 이후 넷플릭스의 전략에 의문을 제기해 왔다.
넷플릭스가 WBD를 인수하려던 시도는 결국 파라마운트에 밀렸고, 일부 애널리스트들은 이를 전통적으로 사업을 인수하기보다 직접 구축해온 넷플릭스의 전략 방향이 바뀌고 있다는 신호로 받아들였다.
이후 넷플릭스는 폭스가 인수한 스트리밍 업체 로쿠에 대한 인수 제안도 검토했으며, 이에 따라 일각에서는 넷플릭스가 기존 전략을 충분히 확신하고 있는지 의문을 제기하는 한편 경쟁 강도의 심화를 우려하기도 했다.
넷플릭스는 엔터테인먼트 공룡으로 성장하게 해준 주문형 스트리밍에서 벗어나 사업을 다각화하기 위해 라이브 이벤트와 스포츠에 막대한 자금을 투입하고 있다.
올해 상반기 시청 시간은 2% 증가한 970억 시간 이상을 기록했다. 이는 2025년의 1.5% 증가율보다 높은 수치로, 월드컵 축구 같은 인기 스포츠 경기가 경쟁 스트리밍 업체와 방송사에서 중계됐음에도 달성한 결과다.
미국, 멕시코, 스페인 등을 포함한 시장에서 올해 단행한 가격 인상으로 미국의 스탠더드 요금제는 월 17.99달러에서 19.99달러로 올랐으며, 모든 요금제 가격과 동일 구독에 추가하는 사용자에 대한 수수료도 인상됐다.
넷플릭스는 더 이상 분기별 구독자 수를 공개하지 않기 때문에 가격 인상이 신규 고객 수에 눈에 띄는 영향을 미쳤는지는 알 수 없다.
넷플릭스는 최근 대니 고!와 샐리시 앤드 조던 매터를 비롯한 크리에이터들의 비디오 팟캐스트와 유튜브 콘텐츠를 추가했다. 또한 콘데 나스트, 허스트, 피플을 포함한 출판사들과 제휴를 맺고 라이프스타일 콘텐츠도 추가했다.
넷플릭스는 목요일 2026년 연간 매출 전망치를 510억~514억 달러로 제시하며 예상 범위를 좁혔다. 이는 13~14%의 성장률을 의미하며, 영업이익률 전망치는 31.5%로 유지했다.
넷플릭스는 실망스러운 재무 전망을 내놓고 창업자인 리드 헤이스팅스가 6월 그룹 이사회 의장직에서 물러날 것이라고 밝힌 4월의 직전 실적 발표 이후 주가가 급락했다.
불안정성의 시대에 회복력 구축