Nvidia, AI 붐의 다음 단계에서 수혜를 누릴 유리한 위치에 있어
세계 최대 반도체 기업이 대차대조표를 활용해 새로운 시장과 새로운 사업 모델의 기반을 마련하고 있다
리처드 워터스
2026년 8월 21일 게재
엔비디아가 처음 일부 고객에게 칩 판매 자금을 조달해주기 위해 거액을 빌려줬을 때, 이는 광적인 ‘순환’ 금융으로 AI 버블이 부풀려지고 있다는 우려를 키웠다.
1년이 지난 지금, 새로운 양상이 나타나고 있다. 최근 엔비디아는 자체적인 위험 노출을 제한하는 한편, 더 폭넓은 금융업체들을 끌어들이는 방법을 찾아냈다. 그에 못지않게 중요한 점은 자사의 신용을 활용해 새로운 시장과 신선한 사업 모델의 씨앗을 뿌리고 있다는 것이다.
그렇다고 모든 회의론자의 우려가 사라진 것은 아니다. 그러나 세계 최대 반도체 기업인 엔비디아에는 대차대조표를 전략적으로 활용하는 방식과 AI 붐의 새로운 국면에 중대한 변화가 일어나고 있음을 의미한다.
그 한 가지 징후는 지난주 월가 금융기관 6곳이 엔비디아 고객들에게 약 5,000억 달러를 제공하기로 한 기본 합의였다. 엔비디아는 일부 거래액의 최대 4분의 1을 보증하기로 했다. 또 다른 징후는 이번 주 엔비디아가 오하이오주에 들어설 신규 오픈AI 데이터센터에 최대 1,050억 달러 규모의 후방 지원을 제공한다는 소식이었다.
이러한 보증으로 엔비디아가 여전히 막대한 금액을 부담하게 될 수 있으며, 엔비디아가 이와 같은 익스포저를 앞으로 얼마나 더 떠안을지도 불분명하다. 그러나 현재까지는 이러한 거래들이 엔비디아의 “탁월한 재무 프로필”을 약화시키지 않았다고 무디스는 평가했으며, 무디스는 엔비디아의 신용등급을 유지했다.
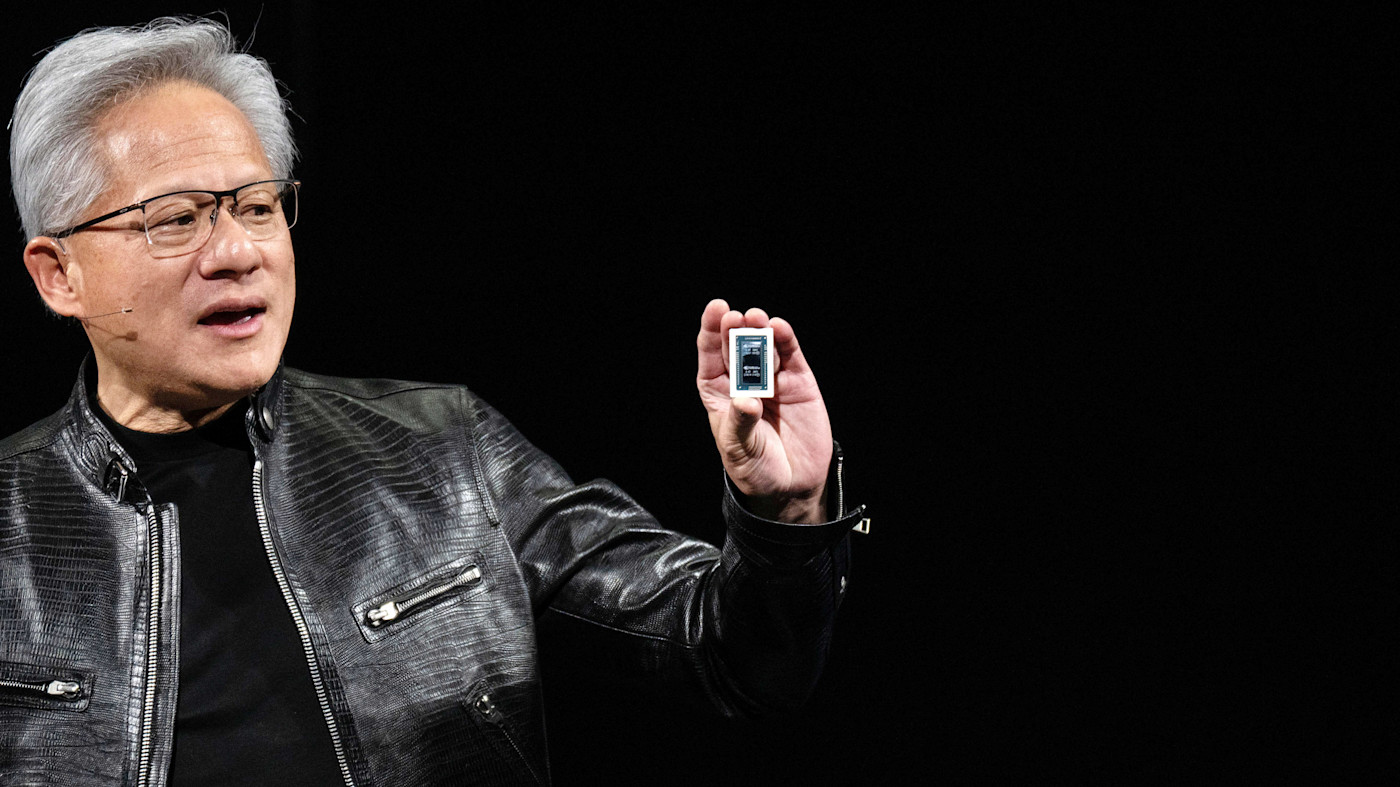
엔비디아가 자체 위험을 줄일 방법을 찾았다고 해도, 신용시장에는 더 까다로운 질문을 남겼다. 젠슨 황 최고경영자(CEO)는 자사 칩이 워낙 광범위하게 사용되고 있어 금융기관들이 이를 바탕으로 안심하고 대출할 수 있는 새로운 자산군에 해당한다고 주장한다. 하지만 이는 신용 분석가들이 의존하는 풍부한 역사적 데이터가 없는 자산군이다.
현재의 극심한 공급 부족은 매우 이례적인 상황을 만들어냈다. 일례로 스페이스X는 최근 AI 시설을 임대해 얻는 수익만으로도 AI 데이터센터 건설 비용 전액을 1년 안에 충당할 수 있을 것이라고 밝혔다. 이 정도 수익률이라면 인프라 붐이 계속 탄력을 받는 것도 놀랄 일이 아니다.
공급과 수요의 불균형이 반대로 바뀐다면 어떤 일이 벌어질지는 또 다른 문제다. 엔비디아는 AI 업계에서 자사 칩 아키텍처와 CUDA 소프트웨어가 폭넓게 사용된다는 점을 강조해왔다. 고객 한 곳이 채무불이행을 하더라도 사용되지 않는 용량을 인수할 다른 고객이 언제나 준비돼 있을 것이라는 게 엔비디아의 주장이다. 또한 새로운 세대의 기술이 나올 때마다 구형 칩이 쓸모없게 되는 것도 아니라고 주장한다. 이 주장은 지난주 클라우드 스타트업, 즉 ‘네오클라우드’ 업체인 코어위브가 엔비디아의 A100 칩 일부를 2029년까지 임대하는 계약을 체결했다고 밝히면서 힘을 얻었다. 이는 해당 칩 세대가 출시된 지 9년이 지난 시점이다.
그러나 경기 침체기에는 고객이 채무불이행을 할 경우 이를 인수하려는 매수자가 많지 않을 수 있다. 또한 더 새롭고 효율적인 칩이 과잉 공급된다면, 완전히 감가상각이 끝난 경우라 해도 전력을 많이 소모하는 구형 A100을 계속 가동하는 것은 더 이상 타당하지 않다.
그러나 반전의 조짐이 거의 보이지 않는 상황에서—예를 들어 Moody’s는 미국의 데이터센터 용량 부족이 “앞으로 최소 4~5년간” 이어질 것으로 전망한다—이러한 위험은 많은 대출기관이 대수롭지 않게 넘길 가능성이 크다.
한편 Nvidia는 전 세계적으로 빠르게 수가 늘고 있는 새로운 고객군인 네오클라우드뿐 아니라, 거대한 미국 클라우드 플랫폼을 이용하는 대신 자체 AI 데이터센터를 운영하려는 국가 주권형 고객과 기업 고객을 지원하기 위해 자사의 재무상태표도 활용하고 있다. 미국의 데이터센터 붐은 이미 본격화됐지만, 이는 세계 나머지 지역을 겨냥한 전략으로 보인다.
Nvidia는 신중하게 신용을 활용하는 것과 함께, 이들 신규 데이터센터가 창출하는 매출의 일부를 가져갈 계획이라고 밝혔다. 사실상 대규모 자산 기반을 떠안지 않고도 클라우드 시장에 더 깊숙이 진입하는 셈이다. Stifel의 애널리스트들이 표현했듯, 이는 Nvidia를 “새롭게 부상하는 자산 경량형 유사 클라우드 기업”으로 만든다.
이 같은 방향은 한동안 분명했다. Nvidia는 AI 서비스를 만드는 데 필요한 모든 기술을 공급하는 쪽으로 조금씩 나아가고 있다. 여기에는 지난주 출시한 최신 오픈소스 AI 모델도 포함된다. 중국의 오픈 모델을 대체할 수 있는 모델에 대한 미국 내 수요가 커지는 시점에 나온 출시다. 또한 의료와 같은 ‘버티컬’ 시장을 위한 완성형 AI 솔루션도 개발하고 있어, 새로운 유형의 소프트웨어 매출로 이어질 가능성이 있다.
이 흐름이 어디까지 이어질지는 미지수다. 그러나 엔비디아는 탄탄한 재무상태를 바탕으로 AI 붐의 다음 국면에 더욱 깊이 뛰어들 준비가 돼 있다.
FT 오피니언 매주 평일
최고 논평가들의 날카로운 통찰과 현명한 판단을 만나보세요