팔란티어, 탐욕과 공포를 타고 고공행진 — 하지만 대부분은 공포
눈부신 성장세와 이러한 흐름이 계속될 것이라는 믿음 때문에 많은 이들이 느끼는 불안은 바로 기회를 놓칠지 모른다는 두려움이다.
게시일 2026년 8월 5일
기업이라는 관점에서 보면 팔란티어는 괴짜 같은 회사이며, 그 기이함을 숨기지 않는다. 제품을 “존나 강력하다”고 표현하거나, 실적 발표 전화회의에서 채소를 거만하게 먹는 엘리트들을 비난하거나, 대형 AI 연구소들이 고객을 “식민지화할 만한 존재”라고 믿는 데이터 도둑이라고 주장할 다른 대형 상장기업의 최고경영자가 또 있을까?
이런 연극적 면모를 제쳐두더라도 팔란티어는 재무적 측면에서도 특이하다. 성장세가 엄청나다. 모닝스타의 애널리스트들은 이를 “과시적”이라고 표현한다. 고객이 방대한 데이터를 이해할 수 있도록 소프트웨어와 컨설팅을 결합한 서비스를 제공하는 팔란티어에 대한 수요는 빠르게 확대되고 있다. 미국에서는 2분기 기업 고객 매출이 전년 동기 대비 149% 증가했고, 정부 매출은 90% 늘었다.
회사는 이러한 성과를 강조하는 데 주저하지 않는다. 알렉스 카프 최고경영자는 월요일 분기 실적을 자랑하며 ‘40의 법칙’을 언급했다. 이는 매출 성장률과 영업이익률을 더해 산출하는 수치다. 실리콘밸리의 통념에 따르면 40점을 기록하는 기업은 상당히 양호한 실적을 내는 셈이다. 팔란티어는 155를 기록했다. 렉스의 계산에 따르면 S&P 500 기업의 평균은 30이다.
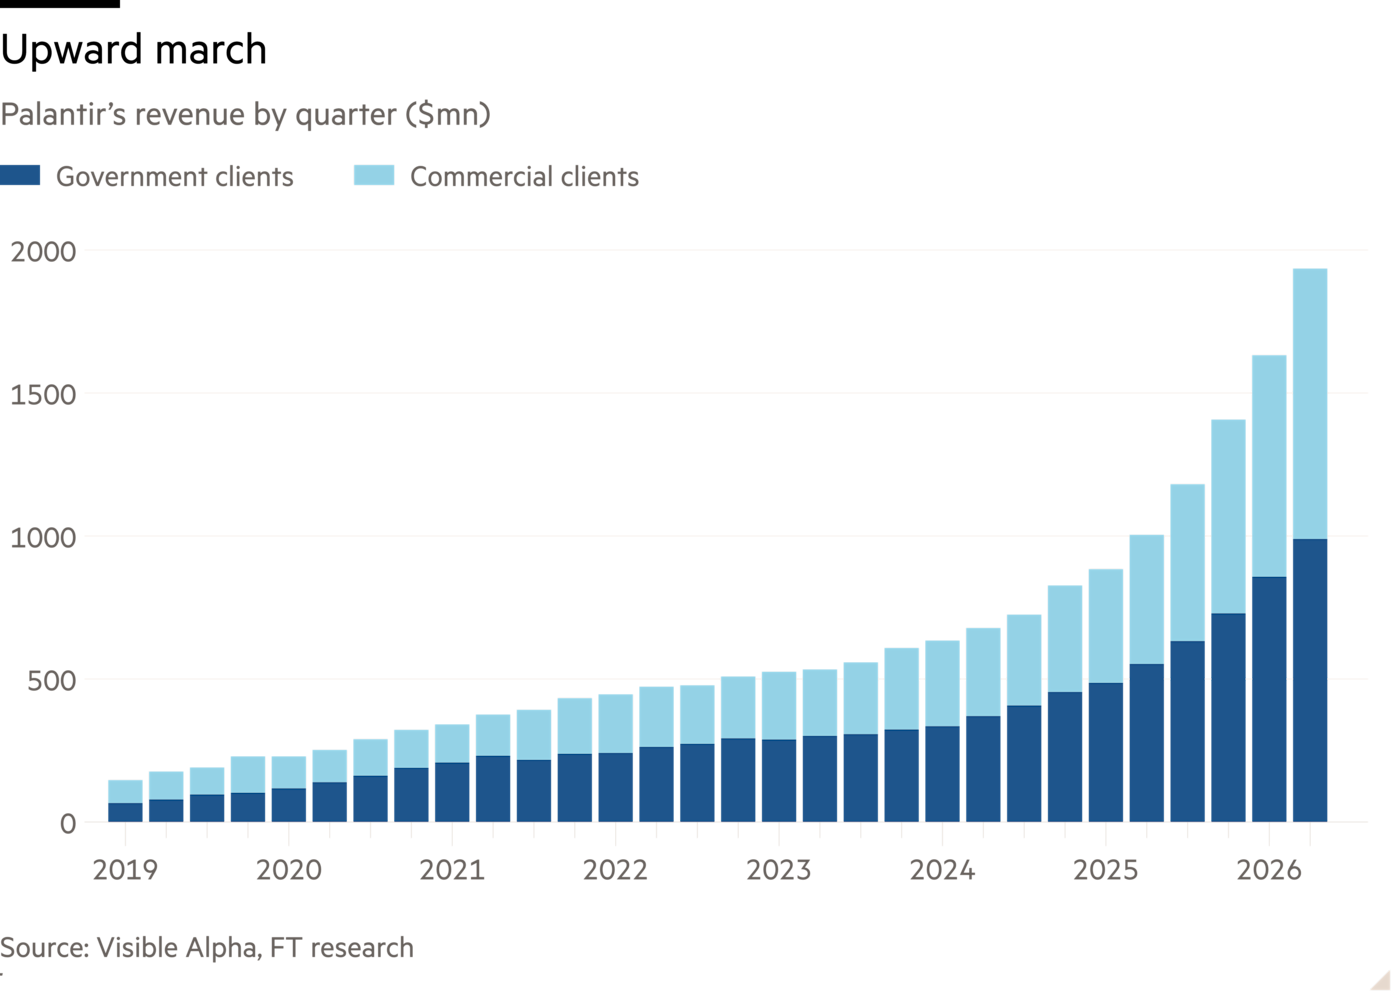
비밀은 금융의 대부분이 그렇듯 탐욕과 공포다. 전자는 Palantir의 제품이 실제로 효과를 발휘해 고객들이 더 많이 원한다는 사실에서 드러난다. 기존 고객들은 2분기에 1년 전보다 57% 더 많은 금액을 지출했다.
하지만 Karp는 불안감도 한껏 키우고 있다. 전쟁의 도구인 Palantir의 방산 사업은 세상이 두려움에 휩싸일수록 호황을 누린다. 그의 주장에 따르면 기업들 역시 두려워해야 한다. AI 대기업들, 아마도 Anthropic과 OpenAI를 가리키는 듯한데, 고객의 독점 정보를 바탕으로 몸집을 불리고 있기 때문이다. 반면 Palantir는 약탈적인 모델 개발업체들을 막아주는 보안 경비업체를 자처한다.
이는 나쁜 마케팅 전략이 아니다. AI 신생 기업들이 Palantir의 독자성을 빼앗을 수 있다는 우려 속에 Palantir 주가는 매도세를 겪었다. 월요일 종가 기준으로 올해 투자자들이 이 회사의 시가총액에서 떼어낸 금액은 1,220억달러에 달했다. 이는 S&P 500 기업 가운데 Tesla, Meta Platforms, Oracle 단 세 곳만 웃도는 손실 규모다. 화요일 주가는 25% 넘게 반등했지만, 여전히 2026년 초 수준을 밑돌고 있다.
그럼에도 Palantir의 밸류에이션에는 탐욕보다 공포, 구체적으로는 기회를 놓칠 수 있다는 두려움이 더 많이 반영돼 있다. Palantir의 기업가치는 3,750억달러로, 최근 12개월 매출의 60배에 해당한다. 비교하자면 Microsoft는 10배에 거래되고 있다. AI의 파괴적 영향에 크게 노출된 컨설팅업체 Accenture는 매출의 1배를 조금 웃도는 수준에 거래된다.
이 같은 프리미엄은 Palantir의 이례적인 성장이 앞으로 수년간 계속될 것이라는 믿음을 필요로 한다. 10년에 걸쳐 이 회사의 멀티플이 결국 Microsoft와 같은 수준으로 떨어진다고 가정해보자. 자본비용을 10%로 적용하면, 투자자들은 Palantir의 매출이 2036년까지 15배 늘어날 것으로 기대하는 셈이라고 Lex는 추산한다. 이상한 정도를 넘어, 그야말로 터무니없는 이야기다.
john.foley@ft.com
Lex는 매주 수요일 추가적인 분석과 이번 주 칼럼 추천, 그리고 저희가 읽고 있는 자료로 연결되는 링크를 담은 뉴스레터를 발행합니다. FT 프리미엄 구독자는 여기에서 신청할 수 있습니다.
언헤지드, 프리미엄, 매주 평일마다
Robert Armstrong과 Katie Martin이 가장 중요한 시장 동향을 분석하고 월스트리트 최고의 전문가들이 이에 어떻게 대응하는지 논의합니다. 구독자는 매주 토요일 ‘Unhedged: Chart of the Week’도 받아볼 수 있습니다.