파라마운트와 디즈니, 스트리밍 이전의 허황된 꿈을 좇다
스튜디오들은 스트리밍 플랫폼을 구축하면 시청자들과 긴밀한 유대감을 형성할 수 있을 것이라고 믿었다.
게시일 2026년 7월 15일
한때 파라마운트와 월트디즈니 같은 미디어 기업들은 평화롭게 공존하며 콘텐츠를 제작해 최고가를 제시하는 곳에 라이선스를 제공했다. 그러나 대형 스튜디오들이 넷플릭스를 상대로 막대한 비용이 드는 스트리밍 영토 쟁탈전에 나서면서 동영상 유통 서비스가 과잉 공급됐고, 동화 같은 이야기는 끝났다. 이제 양사는 더 나은 시절을 되찾으려 하고 있다.
파라마운트 스카이댄스는 워너브라더스 디스커버리를 1,100억 달러에 인수해 스트리밍 전쟁을 해결하려 하고 있다. 과정이 순탄하지만은 않다. 캘리포니아를 필두로 한 미국 12개 주가 영화 제작과 콘텐츠 유통 모두에서 과도한 집중을 초래할 것이라며 거래를 막아 달라는 소송을 연방법원에 제기했다.
파라마운트는 사실이 아니라고 말한다. 도널드 트럼프의 동맹인 데이비드 엘리슨이 이끄는 이 회사는 비용 절감으로 연간 총 EBITDA가 120억 달러에서 180억 달러로 늘어나면, 영화 개봉작과 TV 프로그램 라인업을 강화하는 데 투자할 여력이 커질 것이라고 주장한다. 그렇게 되면 넷플릭스와 유튜브 같은 기업에 더 효과적으로 맞설 수 있다는 것이다.
하지만 투자자들에게 정답은 스트리밍 전쟁에서 승리하기 위해 몸집을 키우는 것이 아니라, 비용이 많이 드는 싸움에서 아예 손을 떼는 것이라면 어떨까? 웰스파고가 월요일 발표한 보고서에 따르면, 디즈니는 디즈니+ 소비자 직접 판매 서비스를 포기하고 대신 동영상 콘텐츠를 제작·판매하는 데 집중함으로써 시가총액을 40% 늘릴 수 있다.
콘텐츠와 유통을 모두 보유하는 이점이 과장됐을 가능성이 있다. 스튜디오들은 스트리밍 플랫폼을 구축하면 시청자와 긴밀한 유대 관계를 형성할 수 있다고 믿었다. 그러나 이 모델을 개척한 거대 기업 넷플릭스조차 이제 어려움을 겪고 있다. 올해 주가가 5분의 1 하락했다. 수천억 달러를 투자하더라도 장기적인 고객 충성도를 독점할 수 있다는 보장은 없다.
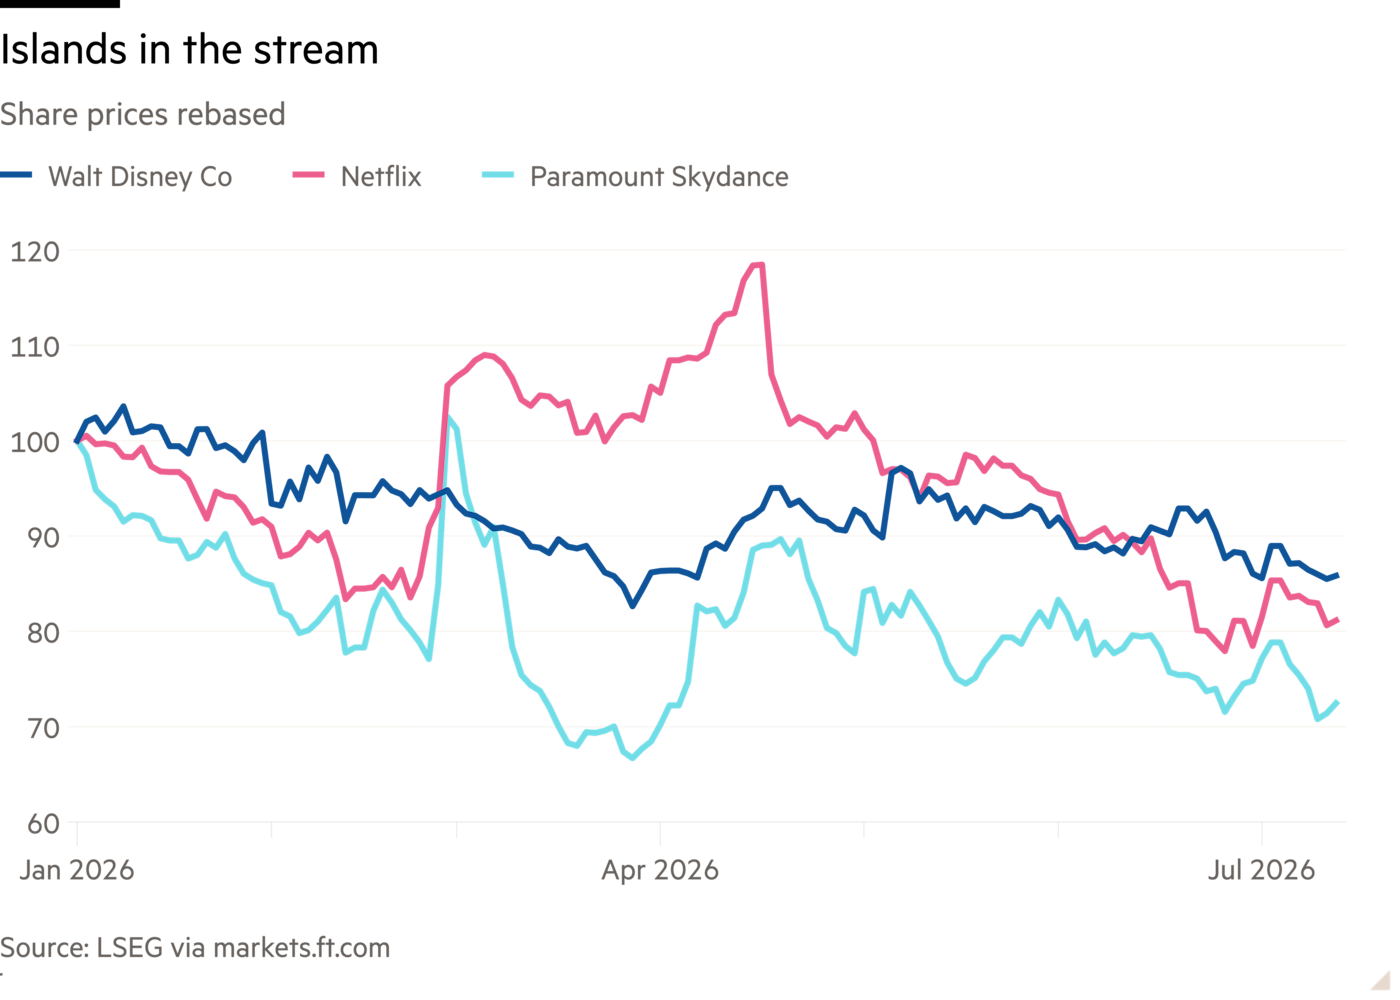
Disney의 디지털 서비스는 스튜디오 사업의 유리한 수익성을 따라잡는 데 결코 근접하지 못했다. Wells Fargo는 수년간 손실을 낸 끝에 예상 영업이익률이 13%에 이를 것으로 보이지만, 이는 스트리밍 시대 이전 Disney의 전통적 스튜디오 사업이 기록한 수준의 절반에도 못 미친다고 지적한다. 디즈니가 Disney+에 대규모 투자를 시작하기 전, 시가총액은 예상 이익의 15배였으며 현재 가치보다 15% 높았다.
Paramount는 15년 전 시작된 자체적인 꾸준한 쇠퇴의 원인을, 손쉬운 수익을 얻기 위해 아직 초기 단계였던 Netflix에 자사의 방대한 과거 콘텐츠를 지나치게 많이 재판매한 전략에서 찾곤 한다. 하지만 그에 대한 대응은 스트리밍 플랫폼에 점점 더 많은 금액을 지출하고, 이제는 Warner Bros Discovery를 높은 가격에 인수하는 것이었다. Netflix가 동화 속 악당일 수는 있지만, Netflix가 밀어낸 기업들은 최악의 적이 바로 자기 자신이다.
sujeet.indap@ft.com
언헤지드, 프리미엄, 평일마다
로버트 암스트롱과 케이티 마틴이 가장 중요한 시장 동향을 분석하고 월스트리트의 최고 전문가들이 이에 어떻게 대응하는지 설명합니다. 구독자는 매주 토요일 ‘Unhedged: 금주의 차트’도 받아볼 수 있습니다.