파라마운트, 미국 주(州)들을 사로잡았다 — 하지만 채권시장까지 사로잡을 수 있을까?
이 할리우드 스튜디오는 WBD 인수를 마친 뒤 약 800억 달러의 순부채를 안고 모습을 드러낼 것이다
게시일 2026년 9월 22일
데이비드 엘리슨(David Ellison)이 모범적인 행동을 약속하고 있다. 할리우드 출신 경영자이자 파라마운트 스카이댄스(Paramount Skydance) CEO인 그는 미국 12개 주와 휴전 합의를 체결하며, 1,100억 달러에 워너브라더스 디스커버리(Warner Bros Discovery) 인수를 허용받게 되면 소비자 보호를 위해 마련된 각종 조건을 준수하겠다고 약속했다. 이번 합의는 엘리슨의 승리다 — 설령 WBD 인수 자체는 그렇게 되지 못할 수 있더라도.
캘리포니아와 뉴욕을 포함한 이들 주와의 합의는 이른바 ‘행위적 구제조치(behavioural remedies)’에 달려 있다. 이런 유형의 조건은 바이든 행정부 시절 외면을 받았는데, 당시 행정부는 자산 매각을 요구하거나 대형 기업 결합을 아예 차단하는 쪽을 선호했다. 그 근거는 행위 기반 해결책은 측정하기도 어렵고 집행하기도 어렵다는 것이었다. 조 바이든의 반독점 총괄이었던 리나 칸(Lina Khan)은 이런 협정이 처음에 약속했던 유익한 효과를 결여했다며 공공연히 비판해 왔다.
다만 WBD를 묶어둘 조건들은 실제로 정교하게 설계된 듯 보인다. 엘리슨은 향후 5년간 매년 최소 30편의 영화를 정해진 최소 예산 기준에 맞춰 개봉하기로 합의했다. 파라마운트와 인수되는 워너 사업부는 배급사들과 각각 별도로 협상하게 된다. 양사는 각자 별도의 할리우드 스튜디오 부지를 유지한다. 또한 이번 패키지에는 조건 미이행 시 적용되는 각종 구제조치와 이행 여부를 감독할 제3자 모니터가 포함되어 있다.
주들이 기발한 수단을 동원할 만한 충분한 이유가 있었다. 5대 영화 스튜디오 중 2곳과 미국 유료 방송 채널 최대 소유주 2곳을 하나로 묶는 이런 종류의 거래는 트럼프 행정부의 관대한 M&A 태도가 아니었다면 투자은행들의 피치북(pitch book) 단계조차 넘기지 못했을 것이다. 그리고 엘리슨이 합의를 성사시키려 한 데에도 그럴 만한 이유가 있었다. 이번 달 말부터 ‘티킹 수수료(ticking fee)’가 적용되어, 합병이 이뤄지지 않는 한 하루가 지날수록 거래 비용이 불어나기 때문이다.
한 가지 의문은 이것이 엘리슨의 게임 플랜에 실제로 얼마나 영향을 미치느냐는 것이다. 일정 수의 영화 개봉과 같은 일부 사안에서는 파라마운트가 어차피 주들이 원하는 바를 했을 수도 있다. 게다가 진짜 목표는 파라마운트가 짜낼 수 있다고 보는 연간 60억 달러의 비용 절감이다. 이는 대부분 인력 감축에서 나오는 것으로 추정되며, 여전히 달성 가능할 것이다.
그러나 어느 쪽이든 진짜 적수는 불만을 품은 미국 주들이 아니라 채권 시장이다. 파라마운트는 WBD 인수를 마치고 나서 비용 절감 효과를 반영하기 전에도 연간 합산 EBITDA의 6배를 넘는 약 800억 달러의 순부채를 안고 출범하게 된다.
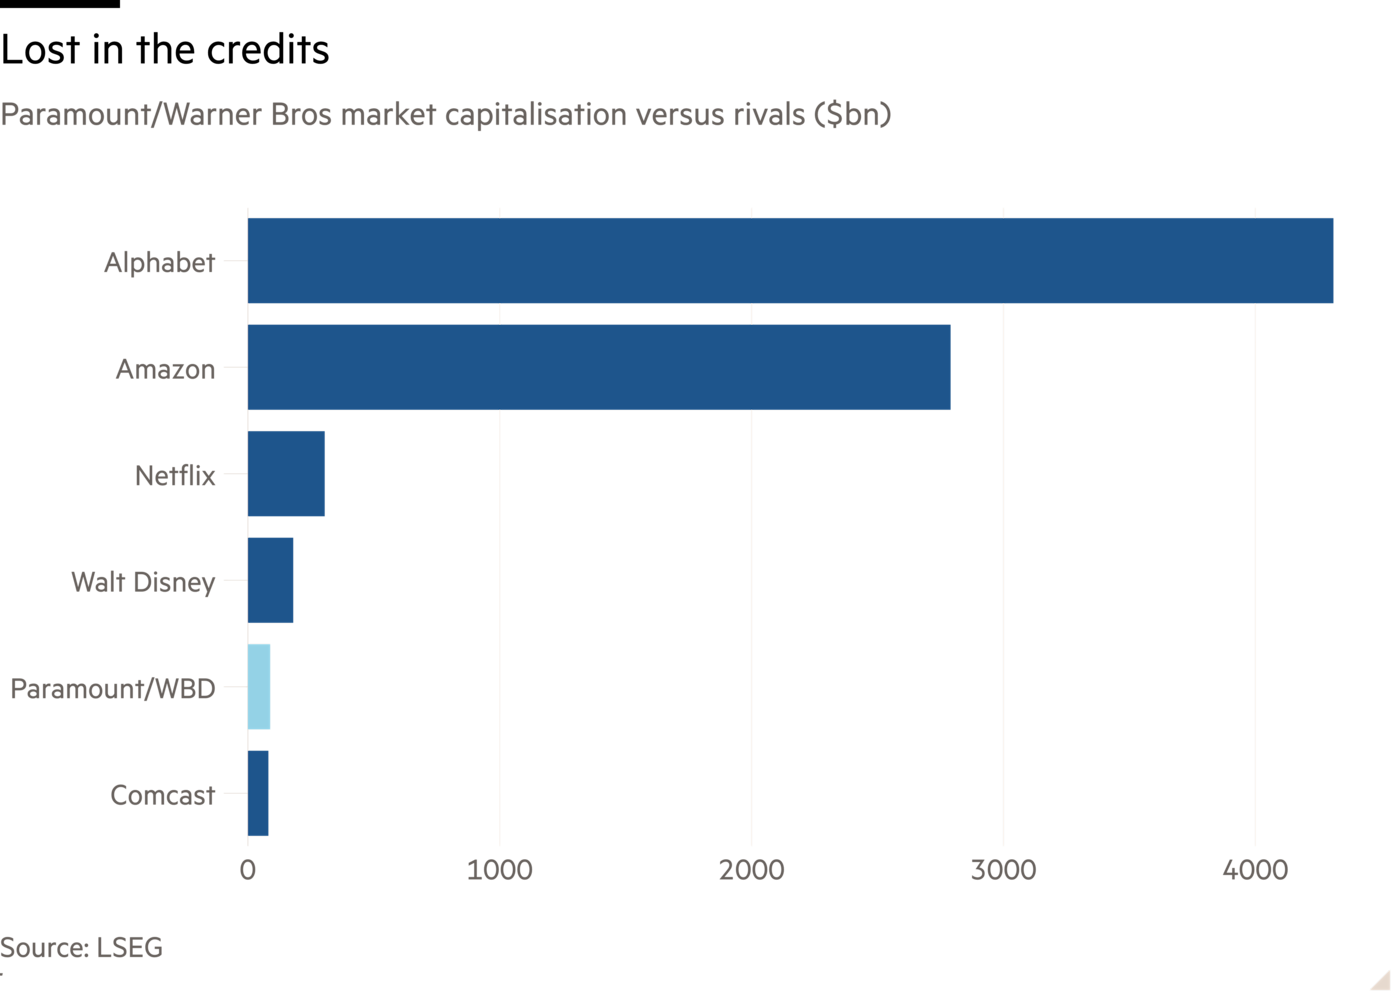
경쟁사인 넷플릭스와 월트 디즈니는 향후 콘텐츠 전쟁 자금을 댈 재무상태표상 여유가 훨씬 많다. 새 회사의 레버리지 규모가 분명해지면서 파라마운트의 시장 거래 채권 가격은 올해 하락했다. 엘리슨의 전리품이 정말 싸울 가치가 있었는지는 두고 봐야 할 것이다.
sujeet.indap@ft.com
AI 쉬프트, 프리미엄, 매주 목요일
AI가 일의 세계를 어떻게 재편하고 있는지 심도 있게 파헤치는 주간 심층 분석을 존 번-머독과 사라 오코너가 전해드립니다.