페이팔 투자자들, 너무 서둘러 떠날 필요는 없다
어드벤트 인터내셔널과 스트라이프가 제시한 530억 달러 규모의 인수 제안은 매수자들에게는 헐값이다
게시일 2026년 7월 16일
페이팔의 온라인 결제 서비스를 이용하는 고객들은 신속한 거래에 익숙하겠지만, 투자자들은 기다릴 마음의 준비를 해야 한다. 페이팔 주가는 고점 대비 80% 넘게 하락한 채 부진을 이어가고 있어 인수 후보들이 눈독을 들이고 있다. 하지만 어드벤트 인터내셔널과 스트라이프가 제시한 530억 달러 규모의 인수 제안은 인수자들에게는 헐값이다.
사모펀드 운용사인 어드벤트 인터내셔널과 결제 스타트업 스트라이프는 결제 업계의 선구자인 페이팔에 주당 60.50달러를 제시하며 손을 잡았다. 화요일 종가 47.37달러에 28%의 프리미엄을 얹은 가격은 합리적으로 들릴 수 있지만, 이 주식은 불과 지난해 12월까지만 해도 제안가보다 높은 가격에 거래됐다.
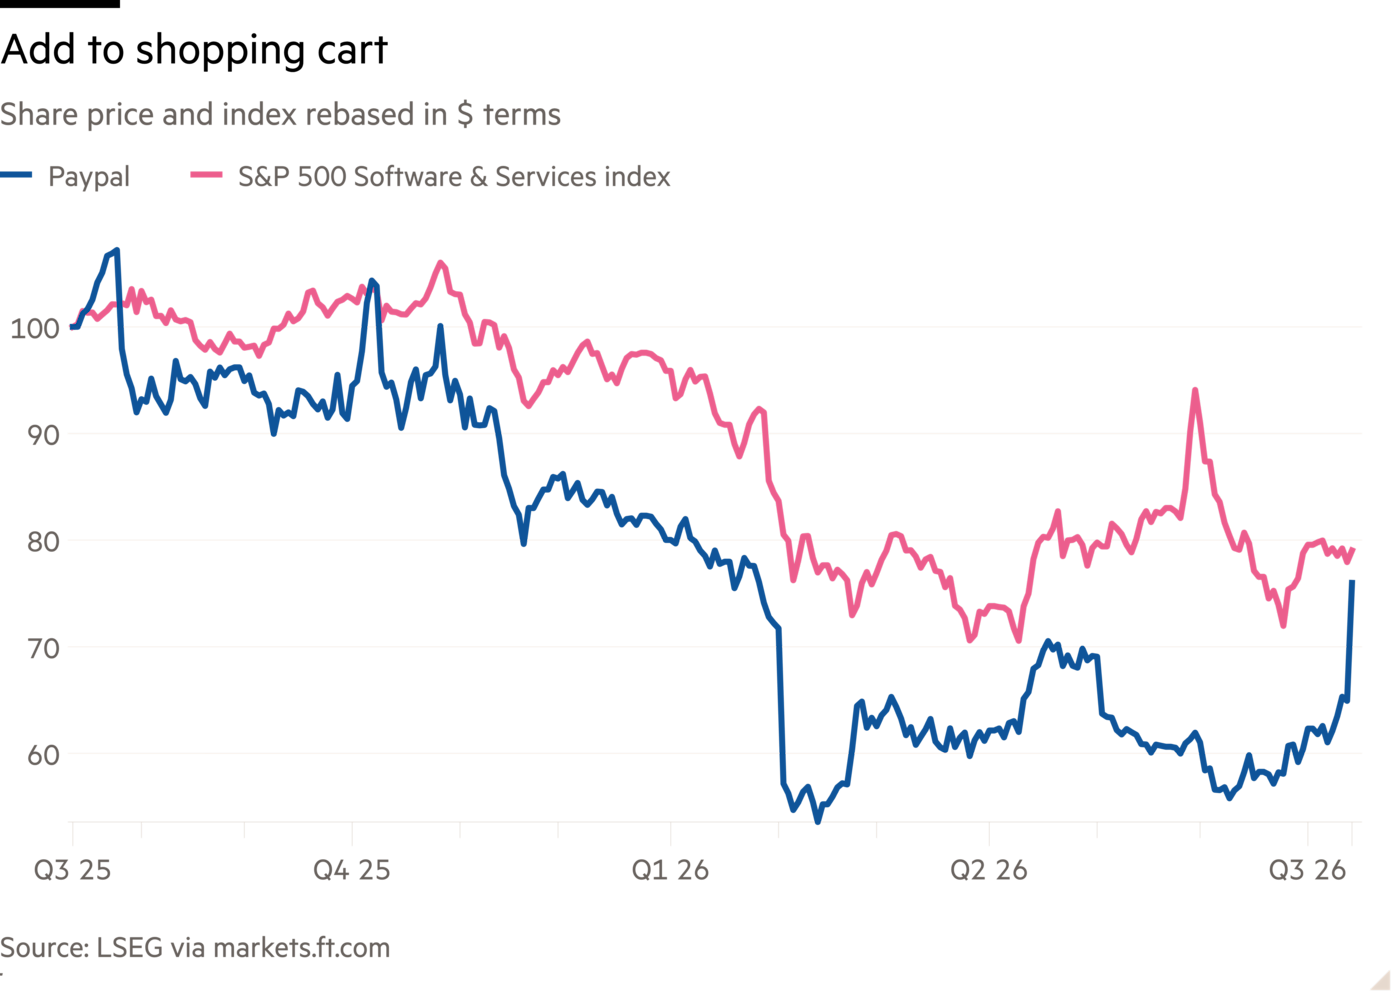
물론 회사가 회복 불능의 쇠퇴 국면에 있었다면 7개월 전의 벤치마크는 무의미했을 것이다. 그리고 PayPal에는 분명 몇 가지 과제가 있다. 핵심 사업인 ‘브랜드 체크아웃’은 Apple과 Google Pay 같은 신규 경쟁자들에게 시장점유율을 빼앗기고 있으며, 개인 간 결제 앱인 Venmo의 인기를 상당한 수익원으로 전환하는 데도 어려움을 겪어왔다.
그럼에도 체크아웃 시장에서 경쟁이 치열해진 이유는 이 분야에서 벌어들일 수 있는 돈이 많기 때문이다. 최근의 어려움에도 불구하고 PayPal은 지난해 56억달러의 잉여현금흐름을 기록했고 순부채는 단 20억달러에 불과해 재무적 투자자들에게 매력적인 매물이다.
Reuters가 처음 보도한 이번 거래를 위해 Advent와 Stripe는 은행들로부터 500억달러의 자금 조달을 확보했으며, 따라서 투입해야 할 자기자본은 약 50억달러에 불과하다. 이들은 2년이 채 되지 않아 투자금을 회수할 수 있다. 부채 수준이 일정하게 유지된다고 가정하면, Lex의 계산에 따르면 이들은 내부수익률(IRR)을 10%대 중반으로 유지하면서도 인수가격을 700억달러 이상으로 높일 수 있다. 여기에 실적 개선 가능성은 아직 반영하지 않은 수치다.
신임 최고경영자 엔리케 로레스가 이끄는 PayPal은 자체적으로 상황을 반전시킬 수 있다고 주장한다. 로레스는 5월에 계획의 윤곽을 제시했지만, 세부 사항을 모두 확정하는 데는 시간이 걸릴 것이라고 말했다. 지금까지 알려진 계획에는 비용 절감, 회사를 3개 사업 부문을 중심으로 재편하는 작업, 그리고 지난 몇 년간 가맹점 고객에 집중해온 체크아웃 사업에서 소비자에 더 많은 관심을 기울이는 방안이 포함돼 있다.
이 계획은 이사회에 선택지를 제공한다. 그룹이 독립 기업으로 남는다면 조직 개편을 통해 실적을 개선할 수 있고, 사업 일부에 대한 대안적 인수 제안이 들어올 경우 회사를 분할하기도 한층 수월해질 수 있다. 예를 들어 새로운 결제 서비스 및 암호화폐 부문에는 Stripe와 가장 많이 겹치는 영역들이 편리하게 포함돼 있다. 주로 Venmo로 구성된 소비자 금융 서비스 부문은 부유한 젊은 고객들에게 금융상품을 판매하고 싶지만 체크아웃 시장에서 Apple과 싸우는 수고는 원하지 않는 은행이나 기타 기관의 관심을 끌 수 있다.
너무 느리게 움직였다는 이유로 전임 최고경영자를 물러나게 하는 데 일조했던 로레스는 당시 PayPal의 이사회 의장이었으며, 이미 신속한 진전을 보여줘야 한다는 압박을 받고 있었다. Advent와 Stripe의 낮은 인수가격 제안은 성공하지 못할 수도 있지만, 이달 말 예정된 2분기 실적 발표를 앞두고 긴장감을 한층 높일 것이다. 주주들이 로레스의 계획에 감명받지 못한다면 언제든 다른 선택지를 찾아볼 수 있다는 사실을 알고 있기 때문이다.
nicholas.megaw@ft.com
AI로의 전환 , 프리미엄, 목요일яда
John Burn-Murdoch와 Sarah O'Connor가 전하는 AI의 일의 세계 재편을 둘러싼 엄밀한 주간 심층 분석