화이자, 코로나19 성공 이후 ‘고통의 세계’와 씨름하다
백신 매출 감소와 신약을 비싸게 사들였다는 우려가 알버트 불라 CEO에 대한 압박을 가중시키고 있다
2026년 8월 8일 발행
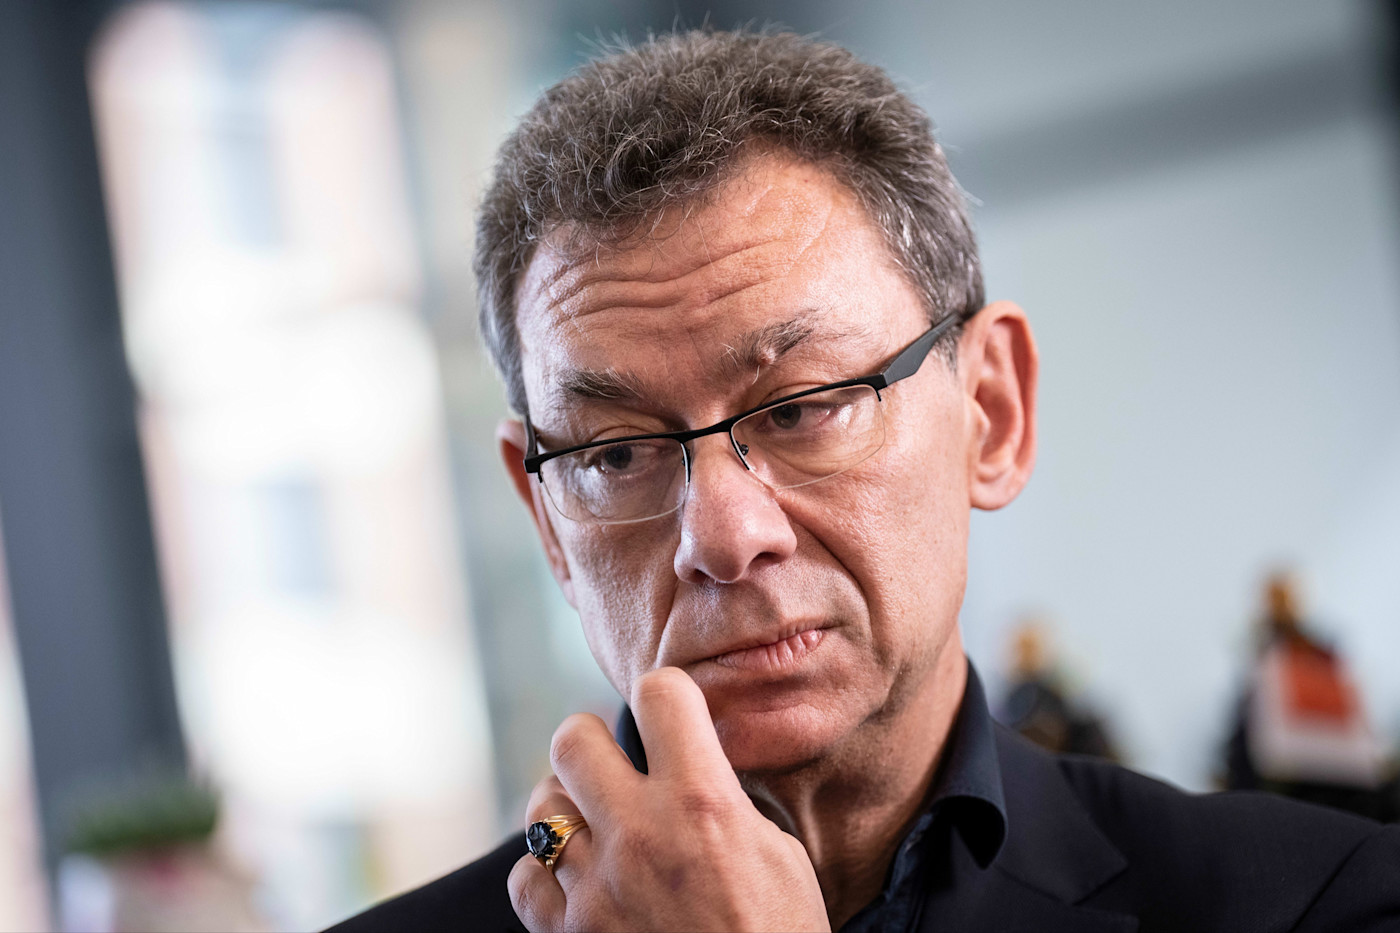
샌프란시스코의 한 스테이크하우스 별실에서 앨버트 불라의 자신감이 넘쳐흘렀다. 1월 열린 모임에서 그는 자신의 회사와 제약업계의 현 상황에 관한 기자들의 질문에 답하며 농담을 건넸다.
불라가 유쾌한 기분을 느낄 만한 충분한 이유가 있었다. 지난해 10월 그는 경쟁자들을 따돌리고 도널드 트럼프 대통령과 약가 합의를 이룬 최초의 제약회사 최고경영자가 됐다.
다음 달 불라는 2025년 가장 극적인 이사회실 쟁탈전 중 하나에서 노보 노디스크를 제치고 체중 감량 바이오테크 스타트업을 인수하는 데 성공했다.
불라의 자신감은 화이자가 직면한 현실을 가리고 있었다. 코로나19 백신 접종자가 줄면서 매출이 타격을 입었다. 화이자는 이번 주 실적 보고서에서 일반 코로나19 백신과 고위험 환자용 접종분의 매출이 1년 전보다 각각 34%, 95% 감소했다고 밝혔다.
화이자는 2026년 전체 매출 전망치를 5억 달러 상향했지만, 코로나19 백신 매출은 당초보다 10억 달러 낮은 40억 달러에 그칠 것이라고 밝혔다.
백신 매출이 감소하는 가운데 화이자 주가는 최근 몇 달간 하락했으며, 현재 회사 가치는 1,525억 달러로 바이오테크 경쟁사인 암젠(2,220억 달러)과 길리어드(1,650억 달러)에 크게 못 미친다. 올해 화이자 주가는 7.5% 상승했으며, 암젠과 길리어드의 상승률은 각각 25.5%와 8.5%였다.
64세인 불라는 2019년부터 화이자를 이끌어왔으며, 코로나19 백신을 서둘러 전 세계에 공급한 공로로 조 바이든을 비롯한 세계 지도자들의 찬사를 받았다. 그러나 투자자들은 화이자의 향방에 점점 더 불안감을 느끼고 있다.
S3의 자료에 따르면 화이자는 시가총액 500억 달러를 넘는 제약사 가운데 공매도 비중이 가장 높다.
“주가를 보면 시장이 정말 신뢰를 보내고 있지 않다는 것을 알 수 있습니다.” 오하이오에 기반을 둔 가치주 펀드 Bahl & Gaynor의 포트폴리오 매니저 Kevin Gade는 이렇게 말했다. 이 회사는 제약주를 보유하고 있지만 Pfizer 주식은 2019년 이후 보유하지 않고 있다.
그는 “Covid-19 백신에 대해서는 공로를 인정해야 하지만, 그 외에는 성공적인 R&D 프랜차이즈라고 꼽을 만한 것이 많지 않습니다”라고 말했다.
한 제약회사 투자자는 상황을 더욱 직설적으로 표현했다. “그들은 심각한 곤경에 처해 있습니다.”
Pfizer는 공개 성명 외에는 논평을 거부했다.
회사는 최근 분기 보고서에서 총 미상환 부채 605억 달러도 부담하고 있다고 밝혔다. 최근 재무제표에 따르면 이는 대형 제약회사 가운데 두 번째로 높은 수준이다.
부채 부담을 감안할 때 투자자들은 화이자의 배당금 지급에 대해 조용히 의문을 제기하고 있다. 일부 투자자들은 배당금을 삭감할 수 있다고 보고 있으며, 그렇게 마련한 추가 현금으로 소규모 바이오테크 기업을 인수하고 신약 파이프라인을 보강할 수 있다고 주장한다.
화이자는 2025년 메테라에 100억달러를 투입해 인수한 이후, 올해 바이오테크 인수·합병이 활발했음에도 관망하는 입장을 유지해 왔다. 회사는 인수에 약 60억달러를 사용할 수 있다고 밝힌 바 있다.
야누스 헨더슨의 포트폴리오 매니저인 대니얼 라이언스는 배당금 삭감이 “분명 더 많은 유연성을 제공하는 데 도움이 될 것”이라며 “아마 적절한 거래를 위해서라면 배당금 삭감을 정당화할 수 있겠지만, 매우 신중하게 추진해야 한다”고 말했다.
화요일 애널리스트들과의 통화에서 배당금에 관한 질문을 받은 앨버트 불라는 “재무 상황이 가장 압박받는 경우에도” “배당금을 유지할 수 있을 것”이라고 말했다.
특허 만료로 수익성 높은 의약품을 불가피하게 잃게 되는 화이자와 글로벌 경쟁사들에게 인수는 필수적이다.
Pfizer의 최근 인수는 논란을 불러일으켰다. Metsera 인수 거래로 투자자들은 회사가 체중 감량 약물에 지나치게 많은 돈을 지불했을 수 있다고 우려했다. Novo Nordisk와의 인수 경쟁 끝에 Pfizer는 최초 제시가보다 최대 27억달러를 더 지불하고 이 바이오기업을 인수했다.
Metsera의 약물은 Eli Lilly의 체중 감량 약물과 비슷한 수준으로 체중을 줄이는 것으로 추정된다. 그러나 Pfizer의 치료제는 2028년이 되어서야 출시될 것으로 예상되며, 그때는 Lilly와 Novo의 확고한 경쟁 제품은 물론 다른 잠재적 경쟁 제품들과도 경쟁해야 한다.
Bourla는 Metsera 인수 거래를 일관되게 옹호해 왔다. 이 약물은 월 1회 주사제로, 환자들이 투여하기에 더 편리하고 경쟁 약물보다 내약성이 뛰어나다는 주장이다.
“월 1회가 이상적입니다.” Bourla는 1월에 말했다. Pfizer는 6월 월 1회 체중 감량 주사제의 시험에서 긍정적인 결과가 나왔다고 발표했지만, 애널리스트들은 이 약물이 기존 치료제와 경쟁할 수 있을지 의문을 제기했다.
최근 인수한 다른 일부 기업과 약물의 성과는 좋지 않았다. Pfizer는 2024년 겸상적혈구병을 표적으로 하는 약물의 개발을 중단했다. 이 약물은 Pfizer가 2022년 바이오기업 Global Blood Therapeutics를 50억달러에 인수하면서 확보한 자산으로, 회사 측은 해당 약물이 여전히 후기 단계 개발 중이라고 밝혔다.
2023년 Pfizer는 사상 최대 규모의 제약업계 거래 중 하나로 Seagen을 430억 달러에 인수해 수십 종의 추가 항암제를 확보하며 항암제 포트폴리오를 강화했다.
올해 Seagen의 항암제 중 하나는 최종 3상 임상시험에 실패했으며, Goldman Sachs는 지난달 이를 “주목할 만한 신약 파이프라인 차질”이라고 평가했다.
올해 인수에 나서지는 않았지만 Pfizer는 중국에서 가장 활발한 거래 주체 중 하나였다. Pfizer는 5월 중국 제약사 Innovent에 12개 초기 단계 신약에 대한 접근권을 받는 대가로 6억5,000만 달러를 지급하겠다고 밝혔다.
해당 신약들이 개발을 진전시키는 과정에서 특정 규제 및 상업적 목표를 달성하면 Innovent는 최대 100억 달러를 받을 수 있다. Pfizer가 선지급한 6억5,000만 달러는 올해 상반기 미국 제약사가 중국 제약사에 지급한 금액 중 가장 컸다.
추천
Pfizer는 “더 저렴한 가격에 의약품 권리를 확보하려 하고 있으며, 그 과정의 상당 부분이 중국으로 향하는 것”이라고 Morningstar 애널리스트 Karen Andersen은 말했다. “단독으로 또는 다른 제품과 병용해 잘 작용할 수 있는 일부 제품으로 파이프라인을 보강하려 하지만, 초기 비용이 과도하지 않은 가격에 진행하려는 것이다.”
Pfizer가 주가를 끌어올려야 한다는 압박을 받는 가운데, 투자자들이 이 주식을 “지나치게 짓눌렀다”고 그녀는 말했다. Pfizer는 의약품 개발 계획에서 일부 어려움을 겪고 있음에도 다양한 의약품 포트폴리오를 보유해 매출을 뒷받침하고 있다.
그녀는 “회사의 매출에 정말 상당한 압박을 가하기는 매우 어렵다”고 말했다.
Gade는 Bourla가 2024년 행동주의 투자자 Starboard의 공세를 성공적으로 막아냈지만, Pfizer의 장기적인 부진으로 인해 그가 최고경영자(CEO)로서 앞으로도 계속 역할을 맡을 수 있을지에 대한 의문이 제기될 수 있다고 말했다. “어쩌면 그가 앞으로 회사를 이끌 적임자가 아닐 수도 있다.”
실사, 프리미엄, 화요일부터 금요일까지
기업 금융 및 사모펀드 업계의 주요 소식과 뉴스를 이끄는 딜메이커들에 대한 상세한 분석