한국 메모리 반도체 급등주들, 현실과 마주하다
아무리 굳건한 호황론자라도 이제는 미묘한 차이를 따져봐야 한다
당신도 FT 최고의 트레이더가 될 수 있을까요?
때로는 운이 따르는 것만으로도 충분하다. 메모리칩 제조업체들은 지난 1년 동안 투자에서 계속해서 룰렛의 검은색에 전부 거는 것과 같은 행보를 보여왔다. AI 관련 수요가 급증했고, 이에 따라 이익 전망치와 목표주가, 주가 자체도 함께 치솟았다. 그러나 분위기는 달라졌고, 가장 확고한 반도체 호황 신봉자조차 이제는 미묘한 차이를 고려해야 한다.
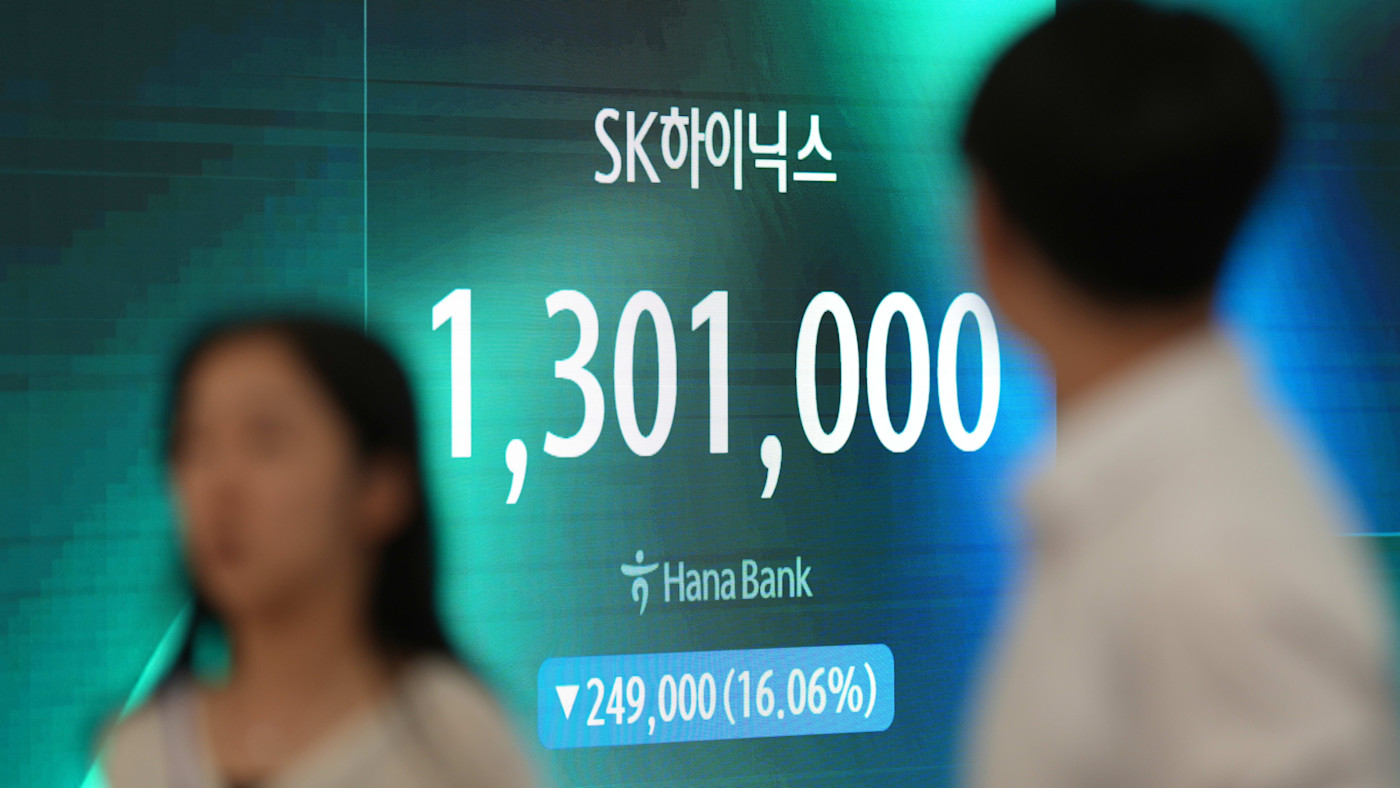
수요일 서울 증시에 상장된 SK하이닉스 주가는 급증한 매출과 영업이익이 과열된 전망치를 밑돌면서 10% 급락해 최근 투자자들의 불안에 더해졌다. 한국의 반도체 대기업 SK하이닉스는 이제 5주 만에 50% 하락했으며, 삼성전자 같은 경쟁사들도 크게 뒤처지지 않았다.
이처럼 급격한 등락 속에서 투자자들이 SK하이닉스가 이제 저평가돼 보인다고 생각하는 것도 무리는 아니다. 블룸버그 데이터에 따르면 2년 후 예상 이익의 3배에도 못 미치는 수준에서 거래되고 있기 때문이다.
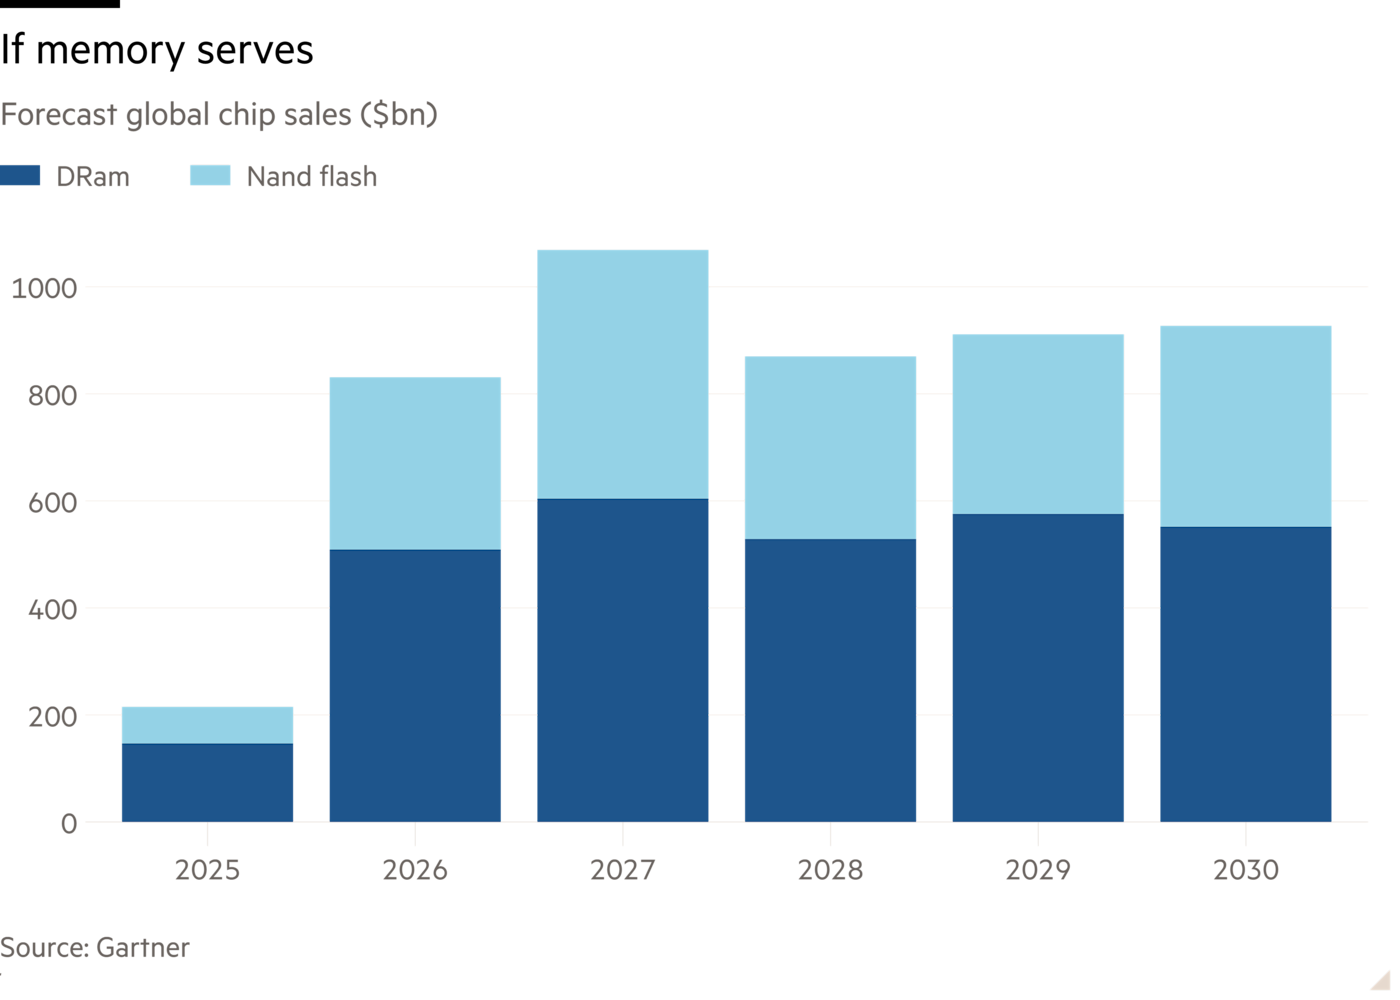
물론 이 수치는 SK하이닉스가 이러한 예상 이익을 달성할 수 있다는 전제에 달려 있으며, 이는 적어도 그 기간 동안 고객사에 대한 우위를 유지해야 한다는 뜻이다. 그리고 이는 생산업체들이 충족할 수 있는 수준을 넘어서는 반도체 수요가 계속 존재하느냐에 달려 있다.
그것이 결코 당연한 전제는 아니다. 앤스로픽이나 구글 같은 기업들이 데이터센터 경쟁을 잠시 멈추거나 중단할 수밖에 없는 상황에서 반도체 업체들이 새로운 생산능력을 확충하는 시나리오는 어렵지 않게 상상할 수 있다. 이달 뉴욕주는 데이터센터의 에너지와 물 사용에 대한 우려 때문에 데이터센터 건설을 제한한 미국 최초의 주가 됐다.
반도체 업체들은 호황을 불황으로 바꾸는 것으로 악명이 높다. 비저블 알파에 따르면 SK하이닉스는 2028년 말까지 약 1,300억달러를 투자할 예정인데, 이는 지난 3년간 투자액의 4배가 넘는다. 주요 고객사와 장기 계약을 체결하는 새로운 관행은 도움이 될 수 있다. 특히 고객사가 선급금을 지급하는 경우에는 더욱 그렇다. 그럼에도 뉴욕에서 270억달러 규모의 주식을 매각한 지 불과 3주 만에 실적 전망을 밑돈 것은 이 회사의 수정구슬이 너무 쉽게 흐려진다는 점을 시사한다.
실리콘밸리가 입장을 180도 바꿀 경우 어떤 일이 벌어질지 생각해보는 것은 유용하다. 비저블 알파의 추정치를 기준으로 2028년 예상 이익에서 5분의 1을 깎으면 SK하이닉스의 주가는 이익의 3배 수준에서 거래된다. 하지만 이 정도 하락은 반도체 업체들의 기준으로는 완만한 편이다. 반도체 가격이 폭락한 2011년 SK하이닉스의 영업이익은 90% 감소했다.
대신 메모리 수요의 급격한 감소와 가격 하락이 겹쳐 2028년 이익이 절반으로 줄어든다고 가정해보자. 그러면 현재 주가는 이익의 5배 수준이 되며, 이는 10년 평균인 거의 7배에 가까워진다. 그렇다고 SK하이닉스가 나쁜 투자처가 되는 것은 아니다. 다만 시장은 SK하이닉스가 자동으로 계속 상승할 종목은 아니라는 점을 깨달았다.
jennifer.hughes@ft.com
Lex는 매주 수요일 추가적인 통찰과 링크, 엄선한 주요 내용을 담은 뉴스레터를 발행합니다. FT 프리미엄 구독자는 여기에서 신청할 수 있습니다.