리포메이션 IPO, 패스트패션이 대형 패션업체를 따라잡을 수 있다고 베팅하다
친환경 의류 제조업체, 여러 지표에서 스페인 대기업 Inditex에 맞설 수 있어
2026년 7월 18일
FT 최고의 트레이더가 될 수 있을까?
대기업이 소기업보다 우위에 있다는 현실을 피하기는 어렵다. 슈퍼마켓, 물류, 자동차 제조 같은 업종에서는 아무리 영리한 스타트업이라도 승산이 낮다. 하지만 패션 소매업은 다를 수 있다. 뉴욕 상장을 준비 중인 브랜드 리포메이션은 규모가 커야만 사업과 수익성이 보장된다는 이론에 의문을 제기하는 사례다.
유명인들이 즐겨 입는 친환경 의류를 만드는 리포메이션은 지난해 순매출(반품과 판촉을 제외한 총매출) 약 5억 달러를 기록했다. 이는 자라의 모기업 인디텍스보다 80배 적은 규모다.
그럼에도 리포메이션은 여러 지표에서 스페인 대기업과 충분히 경쟁할 수 있다. 가격 결정력을 대략적으로 보여주는 매출총이익률은 지난 5년간 평균 약 62%로, 인디텍스의 55%보다 높았다.
고가 의류라는 점도 한 요인이다. 하지만 스페인 그룹의 민첩한 운영 방식 일부를 도입한 것도 영향을 미쳤다. 인디텍스는 새로운 트렌드를 포착해 불과 2주 만에 저가 제품으로 전환한다. 제품의 거의 절반을 본국 인근에서 생산하는 것이 그 비결 중 하나다.
리포메이션은 쉽게 버려지는 의미의 ‘패스트 패션’은 아니지만, 역시 신속하게 움직인다. 제한된 종류의 원단과 단순한 장식을 사용해 지연을 피한다. 생산량의 약 3분의 1은 로스앤젤레스 공장을 포함한 북미 지역에서 이뤄져 인기 제품을 빠르게 보충할 수 있으며, 제품 중 해상 운송으로 들어오는 비중은 4%에 불과하다.
덕분에 잘못된 상품을 지나치게 많이 주문한 뒤 할인 판매해야 하는 소매업의 흔한 함정을 피할 수 있다. 베렌버그는 리포메이션이 소비자 직접 판매의 80%를 정가에 판매한다고 추산한다. 인디텍스의 추정치 85%에 근접한 수준이다.
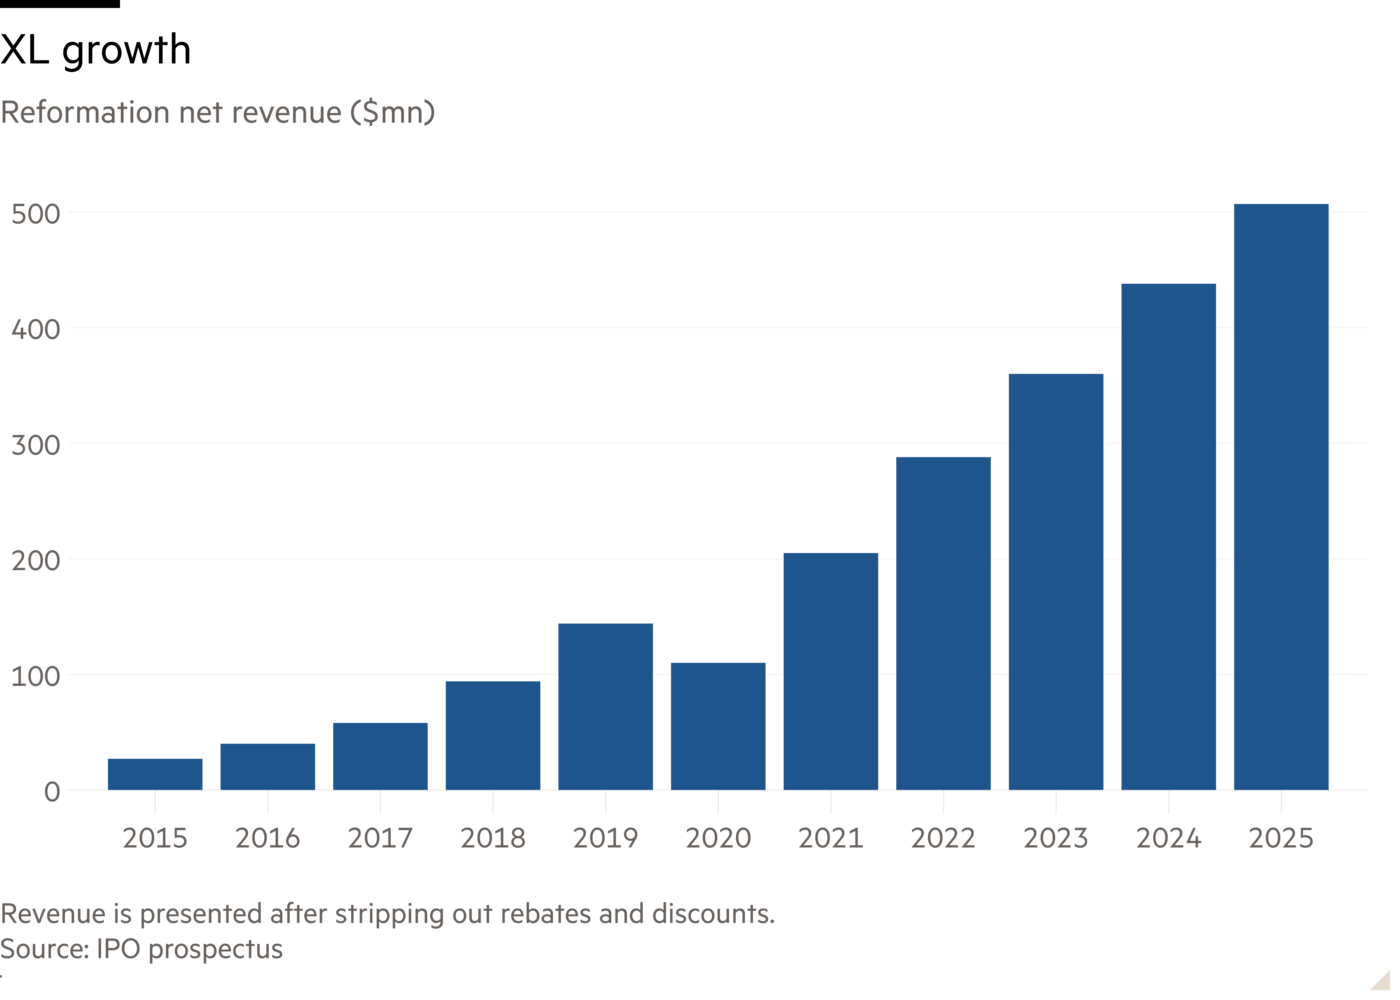
대기업이 기업 차원의 비용을 더 넓게 분산할 수 있다는 점만큼은 부인할 수 없는 사실이다. Inditex의 영업이익률은 20%로, 여전히 Reformation의 6%를 크게 웃돈다.
그런 맥락에서 디지털 시대에는 소기업이 성장하기가 더 쉬워지고 있다는 점이 어느 정도 위안이 될 수 있다. Bernstein에 따르면 지난 10년 동안 북미에서 매출 25억 달러를 넘는 의류 브랜드들은 시장점유율의 약 10분의 1을 잃은 반면, 매출 10억 달러 미만의 소규모 브랜드들은 시장점유율을 확보했다.
소규모 브랜드는 한 번 잘못 내디디면 빠르고 큰 폭으로 추락할 수 있다. 2021년 상장했다가 처참하게 실패한 윤리적 신발 제조업체 Allbirds를 보라. 이 회사는 이제 클라우드 컴퓨팅 서비스를 판매한다. 그 밖에도 달갑지 않은 비교 사례가 있다. 지분을 매각한 Permira는 Dr Martens의 기업공개(IPO)를 주도한 투자회사이기도 하다. Dr Martens의 주가는 일련의 운영상 실수를 거치며 이후 80% 넘게 하락했다.
하지만 패션은 동시에 많은 승자가 나올 수 있는 산업이다. Reformation은 Inditex와는 다르지만, 현명하게 패를 운용한다면 두 회사 간 격차는 좁혀질 것이다.
gaia.freydefont@ft.com
AI로의 전환, 프리미엄, 목요일
John Burn-Murdoch와 Sarah O'Connor가 전하는 AI의 일의 세계 재편에 대한 엄밀한 주간 심층 분석