세인즈버리에도 빅테크의 과감함이 필요하다
영국 2위 슈퍼마켓 업체는 지난 20년간 천문학적 수익률과는 거리가 먼 성과를 내왔다
2026년 8월 8일 게재
여러 면에서 Sainsbury’s는 실리콘밸리의 꿈과 정반대에 있다. 기술 창업자들이 화성 식민지 건설을 이야기하는 동안, 영국 2위 슈퍼마켓인 Sainsbury’s는 지난 20년간 식료품을 판매하며 지극히 지구적인 수익을 내왔다. 더 큰 그림을 그려볼 여지는 있다.
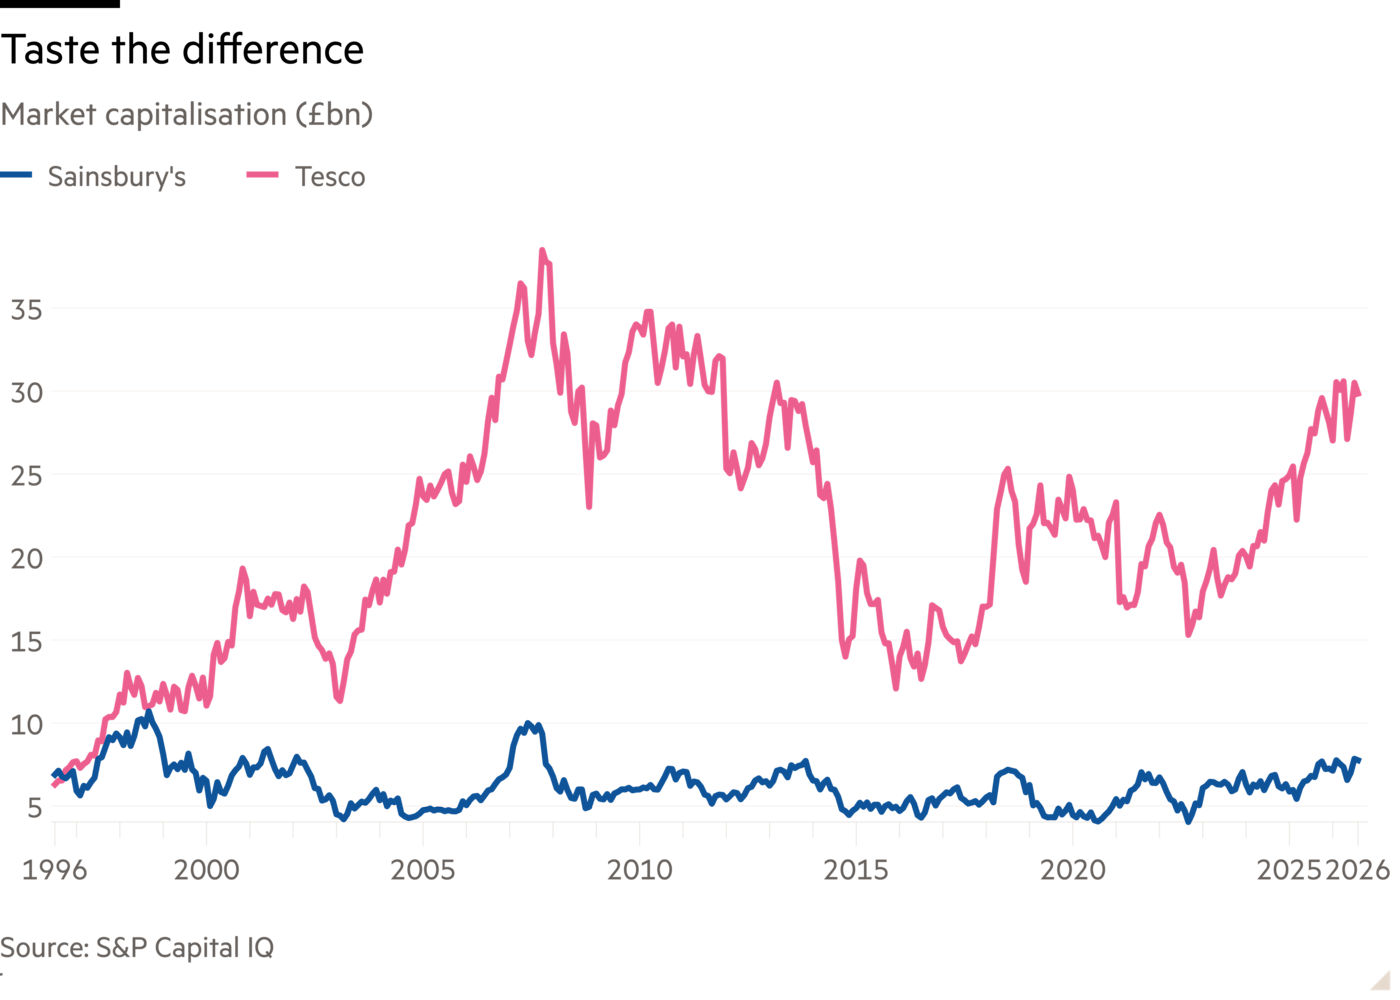
세기가 시작된 이후 Sainsbury’s의 시가총액은 5분의 1 증가했다. FTSE 100 지수는 두 배 이상 올랐다. LSEG에 따르면 배당금과 자사주 매입을 포함할 경우 주주들의 투자금은 세 배 이상으로 불어났지만, 이는 경쟁사 Tesco에 투자한 투자자들이 거둔 수익의 절반 정도에 불과하다. 차라리 인덱스 펀드에 돈을 넣어뒀다면 더 나았을 것이다.
2위라는 사실이 그리 나쁜 것은 아니다. 하지만 Worldpanel에 따르면 Sainsbury’s의 식료품 시장 점유율은 지난 수십 년 동안 15.2%로 하락했다. Tesco는 거의 28%의 점유율로 압도적인 우위를 차지하고 있다.
Sainsbury’s가 경쟁을 포기한 것은 아니다. 식품 매장 면적을 늘리고 선별적인 할인을 제공하면서 최근 점유율을 추가로 끌어올렸다. 2016년 인수한 클릭앤콜렉트 소매업체 Argos를 매각하면서 최고경영자 Simon Roberts가 신경 써야 할 일이 하나 줄었다.
판도를 바꿀 한 가지 방법은 거래를 추진해 경쟁사를 인수하는 것이다. 규모가 커지면 슈퍼마켓은 더 강한 구매력과 더 높은 마진, 주주들에게 돌아갈 더 많은 현금을 확보할 수 있다. 다만 과도한 확장에 빠지지 않는다는 전제에서다. Tesco는 단지 규모가 더 큰 데 그치지 않고 수익성도 더 높다.
Sainsbury’s는 이미 비슷한 시도를 한 적이 있다. 2018년 Asda 인수를 추진했지만 경쟁 제한을 이유로 제지당했고, 앞으로 몇 년 동안은 해당 조합을 다시 추진할 수 없는 상태다. 하지만 시장 5위 업체인 Morrisons는 언제나 선택지로 남아 있다. Morrisons는 지난해 8억3,500만 파운드의 EBITDA를 기록했다. 사모펀드 소유주인 CD&R이 지불한 것과 같은 배수를 적용해 평가하면 기업가치는 75억 파운드에 이를 수 있다.
슈퍼마켓 간 합병은 합산 매출의 1~2%에 해당하는 비용을 줄이는 효과를 내는 경우가 많다고 Shore Capital 애널리스트들은 추산한다. 그 상단에 해당하는 가상의 Sainsbury’s-Morrisons 결합이라면 두 회사는 연간 10억 파운드를 절감할 수 있다. 이를 자본화하고 세금을 반영하면 현재가치는 70억 파운드에 이른다.
사모펀드가 투자금보다 높은 가격에 엑시트할 수 있도록 인수가격을 120억 파운드까지 올리더라도, Sainsbury’s 주주들에게는 약 25억 파운드의 추가 가치가 남는다. 이는 세기가 바뀐 이후 이 회사의 시가총액 증가분의 두 배다.
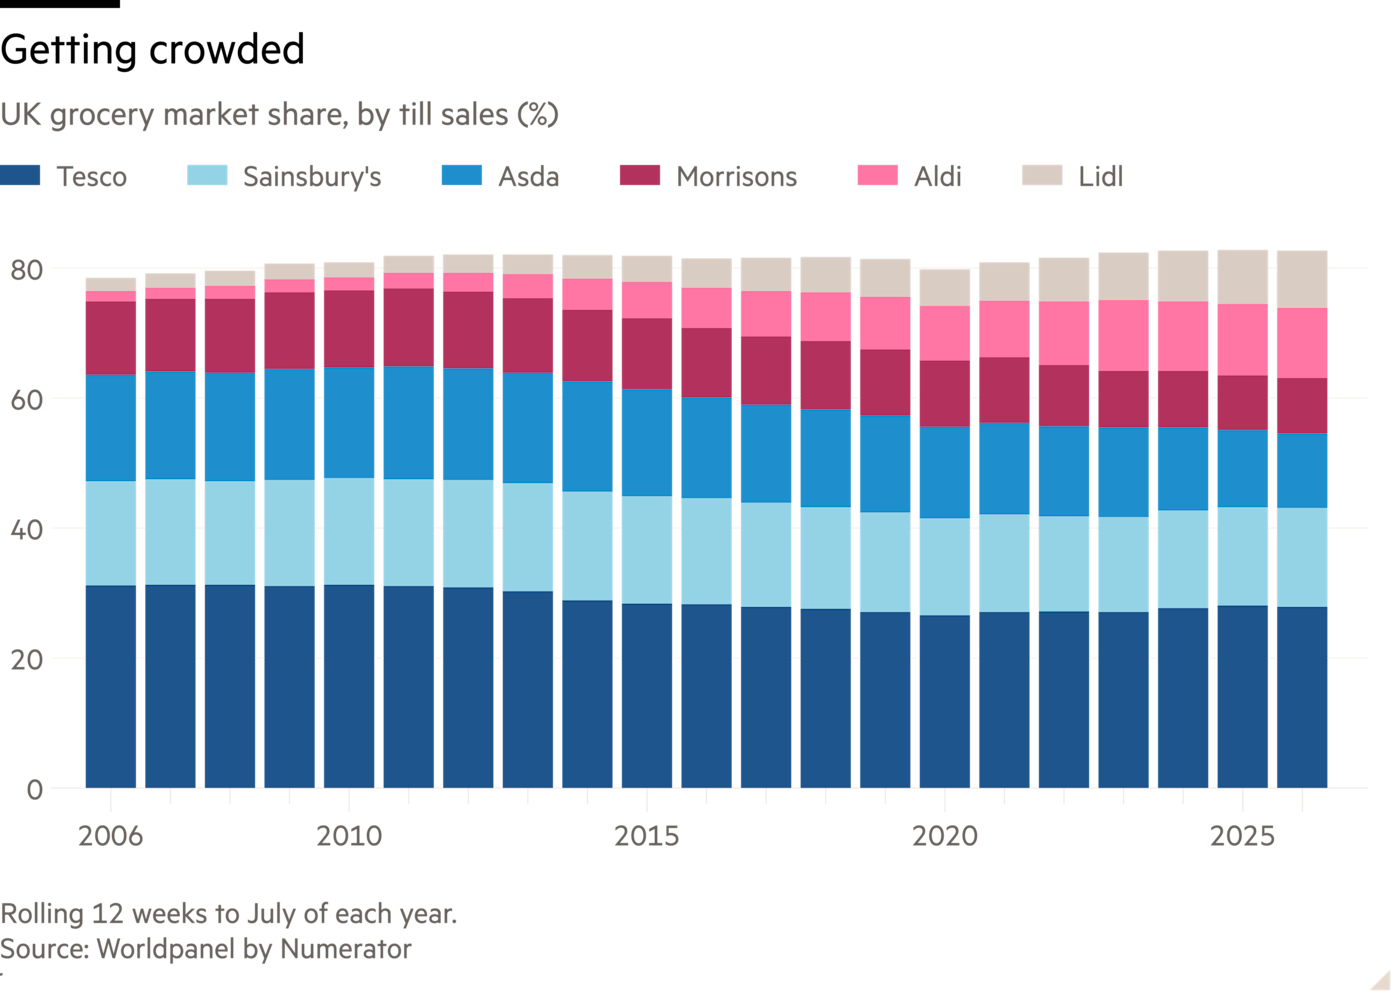
경쟁 측면에서는 과감한 움직임이 될 것이다. 하지만 할인 경쟁업체들의 잠식으로 인해 기업 간 합병은 예전만큼 두려운 일이 아니다. Sainsbury’s와 Asda가 합쳐졌다면 단순 시장점유율 기준으로 최대 식료품 소매업체가 됐을 것이다. 그러나 Sainsbury’s가 Morrisons와 합쳐졌다면 시장의 24%를 차지하게 되며, 이는 Tesco보다 적은 수준이다. Roberts는 성장을 위해 Mars까지 갈 필요는 없지만, 어쩌면 자신의 안락한 영역을 벗어나야 할지도 모른다.
gaia.freydefont@ft.com
Lex는 매주 수요일 추가 분석, 그 주 칼럼 중 엄선한 글, 그리고 우리가 읽고 있는 콘텐츠 링크를 담은 뉴스레터를 발송합니다. FT 프리미엄 구독자는 여기에서 신청할 수 있습니다.
유통업을 혁신의 최전선에 세우기