스콧 베선트, 32조달러 규모 미 국채 시장의 ‘채권 자경단’에 맞서다
월스트리트 투자자들은 미국 장기 국채를 더 매수하려는 움직임이 ‘총상에 붙인 반창고’에 불과하다고 말한다.
발행일 2026년 8월 21일
매일 시장 업데이트로 한발 앞서가세요.
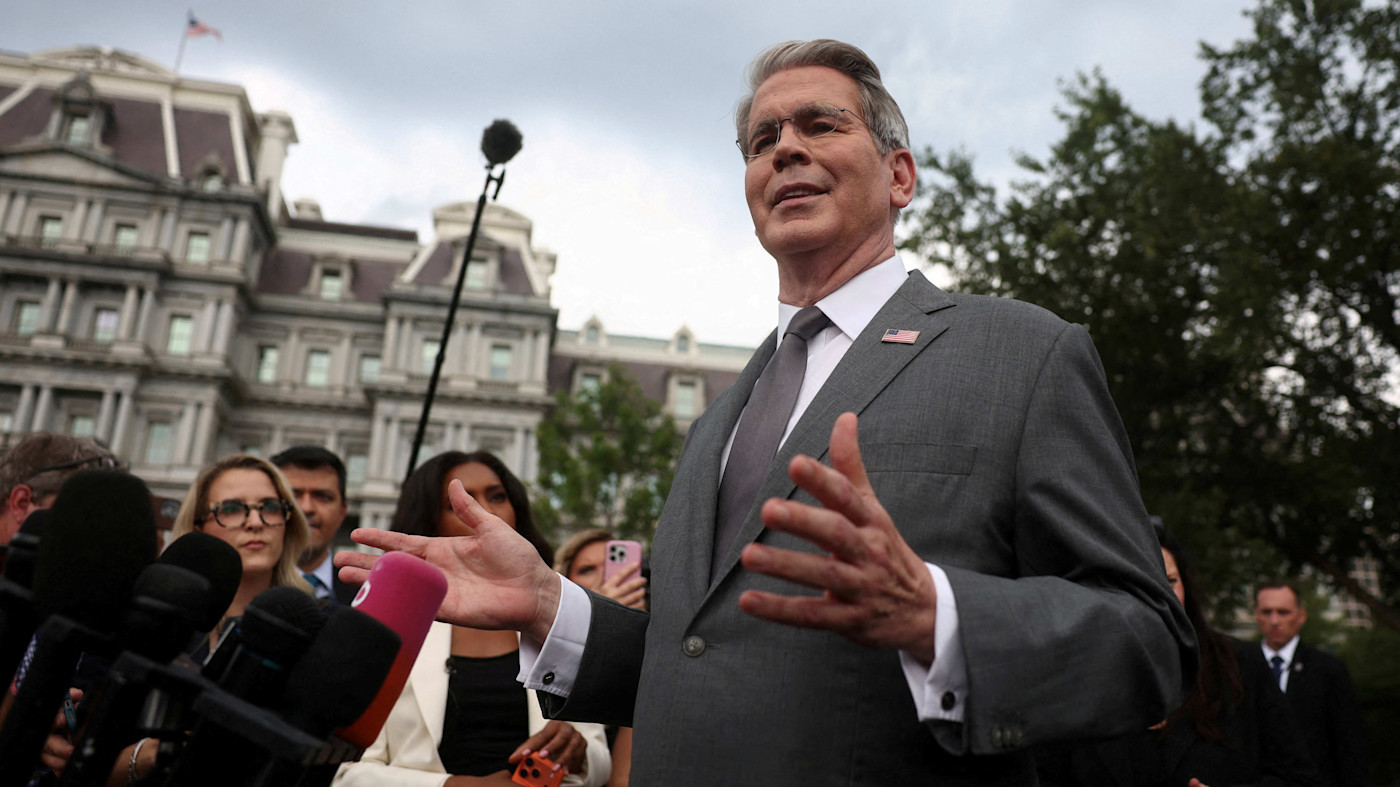
스콧 베선트 재무장관이 미국 국채 시장을 떠받치려는 시도가 투자자들로부터 “총상에 반창고를 붙이는 격”이라는 평가를 받았다. 워싱턴의 40조 달러 규모 부채 부담과 꺼지지 않는 인플레이션에 대한 우려가 커지고 있기 때문이다.
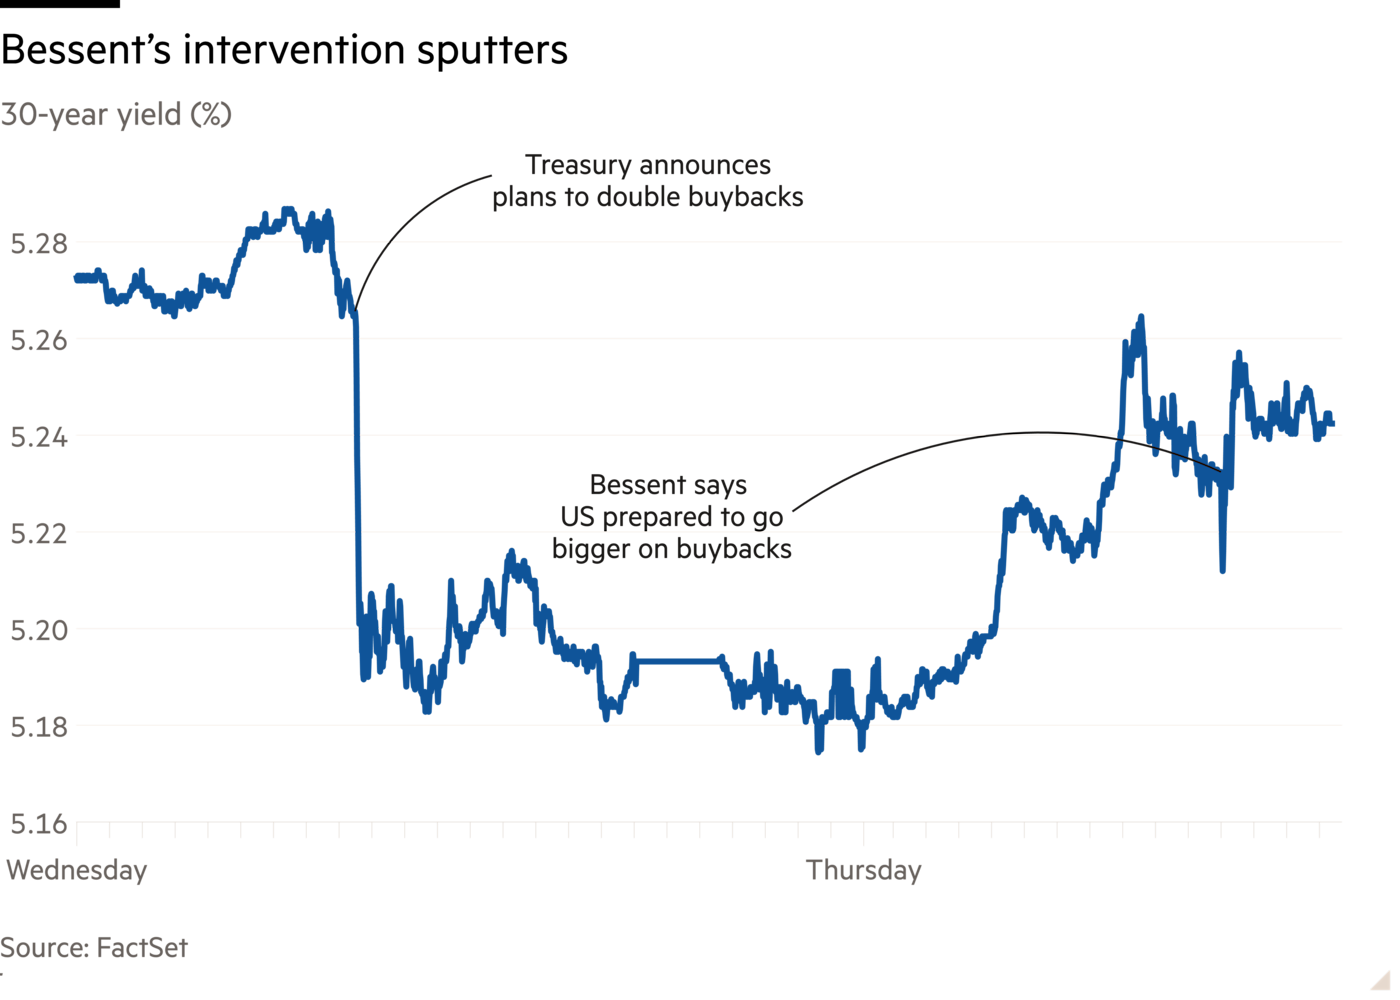
미 재무부는 다음 달부터 장기 국채 매입을 “최소 두 배”로 늘릴 계획이라고 수요일 밝혀 월가를 깜짝 놀라게 했다.
장기물 미 국채는 발표 후 급등하며, 며칠 전 19년 만의 최고치로 치솟았던 30년물 차입 비용을 끌어내렸다.
그러나 랠리는 빠르게 힘을 잃었고, 목요일 Bessent가 CNBC 방송에 출연해 세계에서 가장 중요한 시장을 안정시키기 위해 자신이 동원할 수 있는 “막강한 수단”을 홍보한 뒤에도 수익률은 다시 상승했다.
“[Bessent는] 문제를 이해하고 있습니다. 하지만 문제를 이해하는 것과 실질적인 조치를 취할 수 있는 것은 전혀 다른 문제입니다.”라고 Morgan Stanley Investment Management의 최고투자책임자(CIO) Jim Caron은 말했다. “재무부는 장기물 수익률을 통제할 수 없습니다.”
Bessent의 국채 바이백 전략은 전직 헤지펀드 매니저인 그가 역대 많은 재무장관들보다 훨씬 더 비정통적인 접근법을 취해왔음을 보여주는 최신 사례다. 그는 최근 몇 주 동안 유로화를 매도해 일본 엔화 가치를 끌어올리는 이례적인 조치를 단행했으며, 이란과의 협상에서 곧 진전이 있을 것임을 시사해 유가를 거듭 움직였다.
자신을 미국의 “최고 채권 세일즈맨”으로 내세우려는 그의 시도는 32조 달러 규모의 시장에서 채권 자경단과 맞붙게 했다. 채권 자경단은 미국의 악화하는 재정 상태와 지속적으로 높은 인플레이션, 그리고 AI 붐에 자금을 대기 위한 빅테크 기업들의 대규모 차입에 겁을 먹은 투자자들이다.
Nomura의 Charlie McElligott는 Bessent의 재무부 국채 환매 계획이 “그 자체로는” “총상에 붙이는 반창고”에 불과하며 “시장 세력을 달래기에는 충분하지 않을 것”이라고 말했다.
미 재무부는 수요일, 9월 9일부터 만기가 10~30년인 국채의 정기 매입 규모를 20억 달러에서 40억 달러 이상으로 늘릴 것이라고 밝혔다. 이는 당초 기존 국채의 거래를 원활하게 돕기 위해 설계된 제도를 크게 확대한 것이다.
일부 애널리스트들은 재무부가 통상 차입 전략을 공개하는 분기별 국채 발행 계획 발표 후 2주 만에 이 같은 조치를 갑작스럽게 내놓으면서 재무부의 신뢰도가 훼손됐다고 말했다.
제프리스의 수석 미국 경제학자인 토머스 시먼스는 “이 같은 소통 전략의 단절이 재무부 가이던스 전반의 신뢰도를 떨어뜨린다고 말하는 것은 과장이 아니라고 본다”고 말했다.
베선트는 구체적으로 설명하지 않았지만, 대부분의 투자자는 재무부가 장기물 국채의 환매를 늘리는 대신 단기물 발행을 확대해 균형을 맞출 것으로 예상한다. 이는 금리 변동에 재무부가 더 크게 노출되는 조치다. 베선트가 2024년 당시 재무장관이었던 재닛 옐런이 유사한 정책을 추진했다고 비판한 사실도 간과되지 않았다.
추천
“베선트 장관이 자신이 비판했던 길을 계속 갈 것인지가 문제”라고 존스 트레이딩의 마이크 오루크는 말했다. 그는 재무장관이 계속 “문제를 덮어두려” 한다면 “더 큰 규모로, 더 공격적으로” 대응해야 할 것이라고 예상했다.
베선트 장관은 목요일 “수익률이 기저 펀더멘털을 반영하지 않는다”고 주장하며, 이란 전쟁의 영향과 30년물 미 국채 시장의 “매우 취약한” 유동성을 근거로 들었다. 그는 워싱턴이 이번 주 말이나 다음 주 초 “재정 건전화에 더욱 초점을 맞춘” 정책을 발표할 것이라고 말하면서, 미국의 정부 재정적자가 정점에 도달했을 가능성이 “매우 높다”고 덧붙였다.
초당파적인 의회예산국은 미국의 재정적자가 올해 국내총생산(GDP)의 5.8%에 이를 것으로 전망했다. 이는 2025년과 같은 수준이며, 베선트 장관이 오랫동안 밝혀온 2028년까지 3%로 낮추겠다는 목표를 크게 웃돈다.
에버코어의 세라 비앙키는 “베선트 장관의 발언이 높은 차입 비용의 근본적 요인에 초점을 맞추고 있음을 시사하지만, 현시점에서 행정부가 재정적자와 관련해 실질적인 영향을 미칠 만한 조치를 현실적으로 취할 수 있을지는 회의적”이라고 말했다.
그녀는 “이번 주 깜짝 국채 바이백 발표는 효과가 매우 일시적이었으며, 재정적자와 관련한 발표가 나오더라도 최소한 그 정도로 제한적일 것”이라고 말했다.
추천됨
얼라이언스번스타인의 채권 부문 책임자인 스콧 디마지오는 이번 채권 환매가 더 지속적인 효과를 내려면 “연방준비제도(Fed)가 무언가 조치를 취해야 한다. 그리고 재정적자와 부채 관리 측면에서도 조치를 취해야 한다”고 말했다.
다른 이들은 베선트의 확대된 환매 계획이 국채 수익률 상승을 완전히 되돌리기보다는 재무부의 우려를 보여주고 채권 수익률 상승세를 늦추기 위한 것이라고 강조했다.
PGIM의 글로벌 채권 부문 책임자인 로버트 팁은 베선트의 개입이 없었다면 미국 채권시장의 매도세가 더 두드러졌을 것이라고 주장했다.
팁은 “이는 둑의 구멍을 손가락으로 막는 격이지만, 지금은 금리가 상승하고 재정 방만이 이어지며 물가상승률이 목표치를 웃도는 상황”이라며 “솔직히 미국은 다른 나라 채권시장과 비교하면 더 나은 성과를 내고 있다”고 말했다.
시장 아침 브리핑, 매 평일
시장의 흐름을 앞서며 하루를 시작하세요.