스페이스X와 ‘월스트리트 독립 리서치’의 신화
기업공개(IPO) 주관 은행들의 매수 추천은 닷컴 버블 붕괴 이후 개혁의 한계를 부각한다.
크레이그 코번
당신도 FT 최고의 트레이더가 될 수 있을까?
필자는 뱅크오브아메리카의 글로벌 주식자본시장 부문을 총괄한 전직 책임자이며, 현재 세다 엑스퍼츠의 매니징 디렉터다
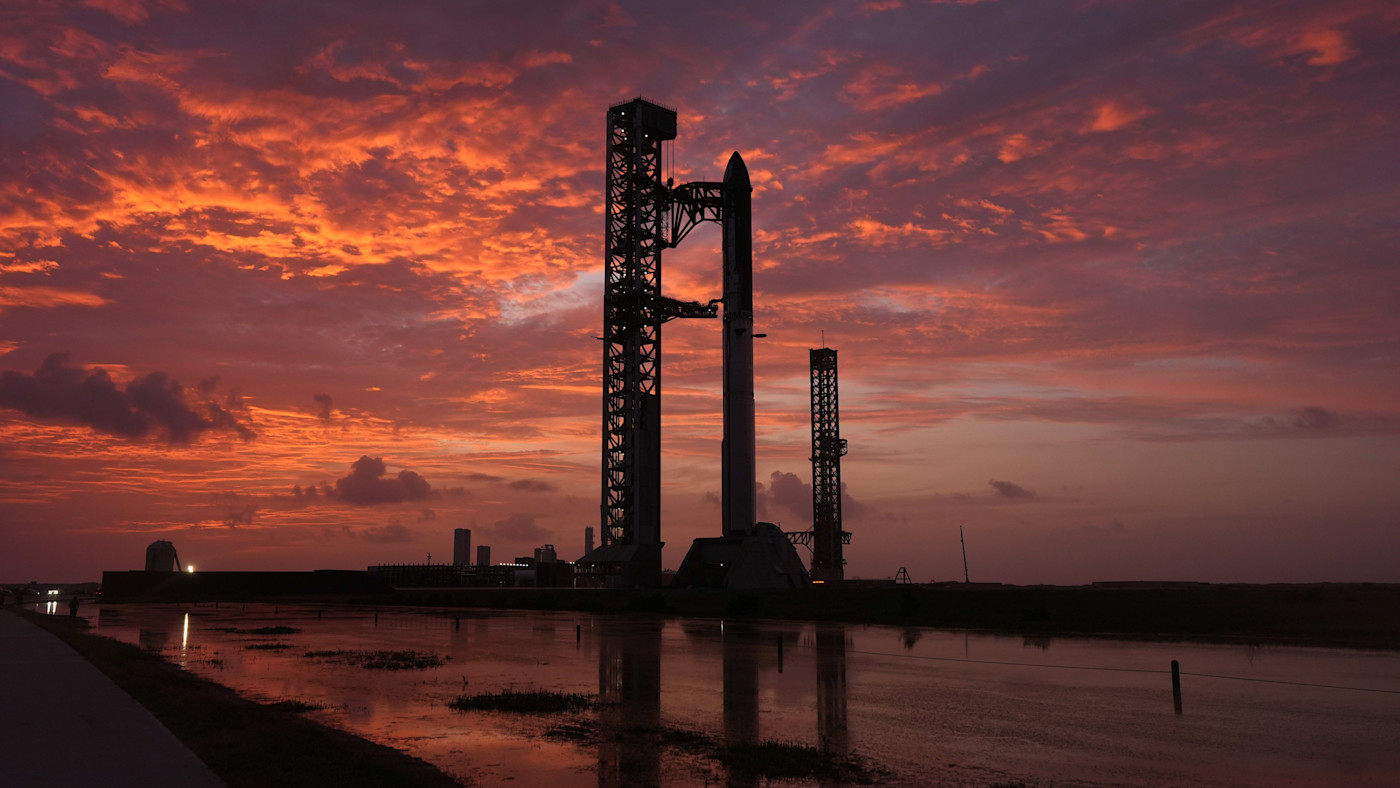
지난달 스페이스X의 대형 기업공개를 주관한 은행들이 거래 자문사에 적용되는 규제상 ‘침묵 기간’이 만료되면서 마침내 일론 머스크의 회사에 대한 리서치를 발표했다.
모든 은행이 주식 매수를 추천했다. 기업공개 서류에 기재된 자문사 명단에서 선임 대표 주관사 자리를 차지한 골드만삭스는 목표주가로 205달러를 제시했다. 모건스탠리는 300달러를 제시했다. 레이먼드 제임스는 더 낙관적으로 800달러의 목표주가를 내놓았으며, 이는 기업가치가 10조 달러를 넘을 수 있음을 의미한다.
각 은행은 서로 다른 방식으로 이 수치를 정당화하지만, 결론은 한결같이 낙관적이다. 예를 들어 도이체방크는 스페이스X를 “종종 강철과 불꽃으로 표현되며 역사의 궤적을 휘게 하는 문명적 야망의 정점”이라고 극찬했다. 현재 약 125달러인 주가는 기업공개 후 고점에서 44% 하락했고 공모가보다 6% 낮은 수준으로, 투자자들이 더욱 신중해졌음을 시사한다.
스페이스X처럼 투기성이 큰 기업에 대해서는 의견이 크게 엇갈릴 것이라고 예상할 수 있다. 하지만 이 경우 인수 주관사들은 상승 여력의 규모에 대해서만 의견이 달랐다. 회의적인 목소리는 인수단 외부에서 나왔다. 예를 들어 모닝스타는 주식 가치를 63달러로 평가했다.
당시 뉴욕주 검찰총장 엘리엇 스피처가 월스트리트에 주식 리서치와 투자은행 업무를 분리하도록 강제한 지 23년이 지난 지금, 이 사건은 난처한 질문을 던진다. 당시 ‘월스트리트의 보안관’이라는 별명을 얻었던 스피처는 법적 장치만 바꿨을 뿐, 근본적인 유인은 실제로 바꾸지 못한 것은 아닐까?
닷컴 버블이 터졌을 때 규제 당국은 월스트리트 애널리스트들이 공개적으로는 추천하던 주식을 사적으로는 깎아내린 이메일을 찾아냈다. 2003년 은행들과 규제 당국 간에 체결된 애널리스트 리서치 관련 글로벌 합의는 광범위한 제한을 부과했다. 이 합의는 투자은행가들이 애널리스트 보수에 영향을 미치는 것을 금지하고, 리서치 부문과 투자은행 부문 간의 소통을 엄격히 통제했으며, 애널리스트들이 기업공개 투자설명회와 로드쇼에 참여하는 것도 금지했다. 스피처의 전제는 애널리스트를 은행가들로부터 보호하면 진정으로 독립적이고 더 나은 리서치를 제공할 수 있다는 것이었다.
한편으로 개혁은 성공했다. 은행들은 리서치 부문을 투자은행 업무와 차단하기 위한 강력한 준법감시 체계를 구축했다. 이제 ‘참관인’들이 애널리스트와 기업금융 부문 간의 상호작용을 감시해 압력이 있었다는 인상조차 주지 않도록 한다.
20년 동안 이 제도 아래에서 일해온 사람으로서, 나는 참관인들이 자신의 역할을 진지하게 수행한다고 단언할 수 있다. 이들은 부당한 영향력 행사의 조짐이 조금이라도 보이면 신속히 개입하며, 은행가들도 대체로 규정의 문구와 취지를 모두 존중한다. 누구도 징계 조치를 받고 싶어 하지 않는다.
스피처 글로벌 합의는 지난해 12월 업계 협회가 감독하는 보다 유연한 규정으로 대체되면서 공식적으로 종료됐다. 하지만 투자은행가들은 애널리스트를 윽박질러서는 안 된다는 점을 잘 알고 있으며, 컴플라이언스 부서는 경계를 철저히 집행한다.
그렇다고 애널리스트들이 진공 상태에서 활동하는 것은 아니다. 이들은 업계의 주목을 받는 거래에 참여하고 싶어 하고, 기관투자가 고객을 위해 경영진과 접촉할 수 있는 기회를 중시하며, 가령 자사 최고경영자가 자사의 주관사 역할을 따내기 위해 로비하고 있는지도 알 가능성이 높다. 누구도 이를 굳이 명시적으로 말할 필요는 없다.
비공개 자금 조달 라운드와 기업공개(IPO)에 모두 참여한 이들은 매각 제한 기간이 남아 있는 동안 기업가치에 의문을 제기하는 리서치를 달가워하지 않는다.
추천
그렇다면 브로커 리서치를 실제로 읽는 독자는 정확히 누구일까? 내가 아는 펀드매니저 중 누구도 자본을 배분할 때 셀사이드의 추천에 의존하지 않는다. 투자자들은 스스로 모델을 구축하며, 스페이스X의 상장과 같은 대형 거래에서 월가 리서치가 객관성을 유지할 수 없다고 생각한다. 이들이 오히려 높이 평가하는 것은 기업이 제공한 데이터가 깔끔하게 정리돼 있다는 점과 경영진에 접근할 수 있다는 점이다.
일부 개인투자자들이 리서치 등급을 따를 가능성은 있다. 하지만 내 경험상 가장 중요한 독자는 기업 자체다. 경영진은 주요 은행의 로고가 찍힌 보고서에서 자신들의 서사가 인정받는 것을 반긴다. 아첨은 삶에서와 마찬가지로 금융에서도 큰 힘을 발휘한다.
애널리스트들이 자신이 믿지 않는 말을 한다는 뜻은 아니다. 오히려 이들은 데이비드 포스터 월리스의 유명한 우화 『이것이 물이다』에 나오는 어린 물고기와 같다. 물이 어디에나 존재하기 때문에 자신을 둘러싼 물을 인식하지 못하는 물고기 말이다. 생태계가 이미 합리적인 견해로 간주되는 것이 무엇인지 정해 놓았다면, 애널리스트들에게 무엇을 쓰라고 지시할 필요는 없다.
스피처는 닷컴 시대의 노골적인 이해상충을 없앴을지도 모른다. 그러나 그의 개혁도 유인까지 지워버릴 수는 없었다. 스페이스X와 관련해 은행가들은 자신들이 원하는 리서치를 얻기 위해 애널리스트들에게 어떤 결론에 도달하라고 말할 필요가 없었다.
데이터를 활용해 위험을 평가하고, 시장 변동성에 대응하며, 전략 수립에 정보를 제공하기